개인 재산
해외주식 팔면 양도세는 얼마? 세율 20%(지방소득세 포함 22%)·연 250만 원 공제·손익 통산·5월 확정신고
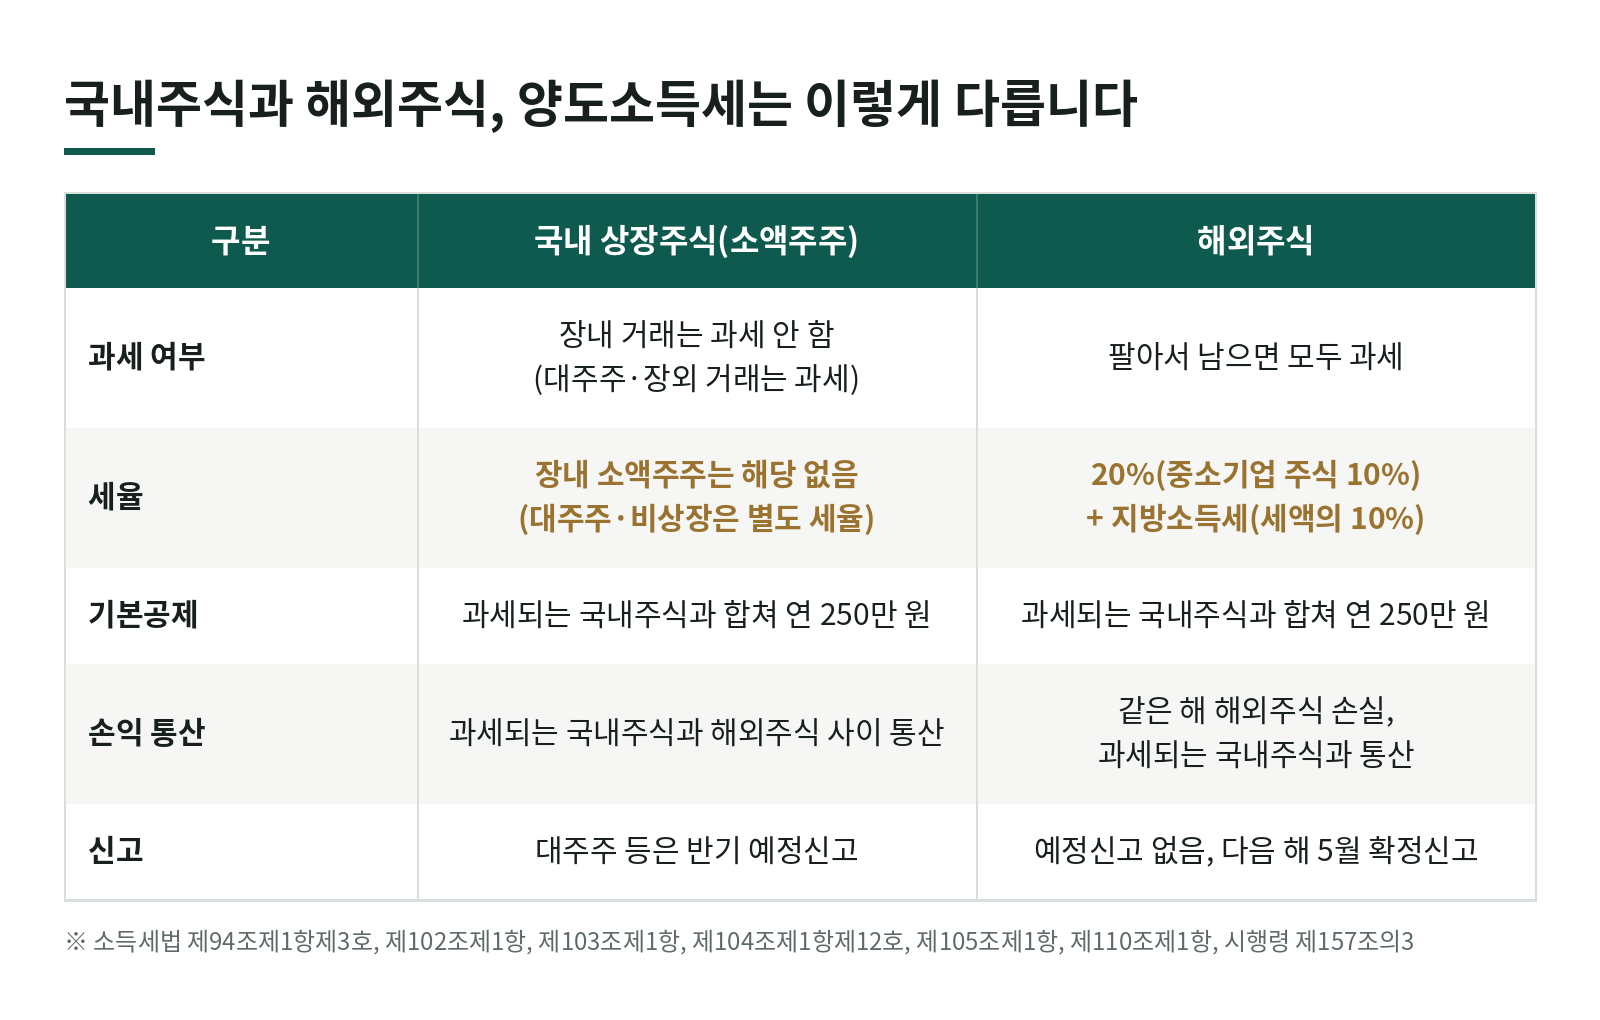
연말이 다가오면 「올해 미국 주식으로 번 돈, 세금은 어떻게 되느냐」는 질문을 많이 받습니다. 국내 상장주식은 소액주주가 장내에서 팔면 양도소득세가 없다 보니, 해외주식도 같을 거라고 생각하시는 경우가 많습니다.
해외주식은 다릅니다. 이 글은 2026년 10월 20일 기준 소득세법과 국세청 「2026 해외주식과 세금」 안내를 바탕으로 썼습니다.
핵심 해외주식은 소액이어도 과세 대상이고, 같은 해 손익을 합쳐 연 250만 원을 넘는 부분에 보통 22%(지방소득세 포함)를 내며, 다음 해 5월에 직접 신고해야 합니다.
1. 무엇이 과세되나: 소액 투자자도 대상입니다
소득세법 제94조제1항제3호다목은 외국법인이 발행했거나 외국 시장에 상장된 주식의 양도소득을 과세 대상으로 정합니다. 시행령 제157조의3은 그 범위를 외국법인이 발행한 주식(국내 증권시장에 상장된 것 등은 제외)과, 내국법인 주식이라도 해외 증권시장에 상장된 것(해외 예탁증권 포함)으로 정합니다.
국내 상장주식처럼 「대주주만 과세」하는 구분이 없습니다. 미국·일본·홍콩 시장에서 산 주식을 팔아 이익이 나면 보유 금액이 작아도 과세 대상입니다.
2. 세율: 20%, 지방소득세까지 22%
해외주식의 세율은 소득세법 제104조제1항제12호에 따라 중소기업 주식은 10%, 그 밖의 주식은 20%입니다. 여기에 양도소득세의 10%가 개인지방소득세로 붙으므로 실제 부담은 대부분 22%입니다.
세율의 중소기업은 우리 중소기업기본법에 따른 중소기업을 말하므로(시행령 제157조의2), 외국법인 주식은 통상 중소기업에 해당하지 않아 20%가 적용되는 경우가 대부분입니다. 보유 기간이나 대주주 여부에 따라 세율이 달라지지 않는다는 점도 국내 대주주 주식과 다릅니다.
3. 공제와 통산: 250만 원은 한 번, 손실은 같은 해 안에서
양도소득 기본공제는 주식 양도소득을 한 묶음으로 보아 연 250만 원을 공제합니다(소득세법 제103조제1항제2호). 부동산 양도소득의 기본공제와는 별도입니다. 과세 대상인 국내주식(대주주 지분·비상장주식 등)을 같은 해에 팔았다면 해외주식과 합쳐 250만 원을 한 번만 받습니다.
손익도 같은 묶음 안에서 통산합니다(소득세법 제102조제1항제2호). 같은 해에 판 해외주식 A에서 이익, B에서 손실이 났다면 둘을 합쳐 계산하고, 과세 대상 국내주식 손익과도 합칩니다. 다만 부동산 양도소득과는 통산하지 않고, 남은 손실을 다음 해로 넘길 수도 없습니다. 연말에 손실 난 종목을 정리해 이익과 같은 해에 맞추는 방법이 거론되는 이유입니다.
4. 원화로 계산합니다: 환율도 이익에 들어갑니다
양도차익은 원화로 계산합니다. 국세청 안내는 양도가액은 매도 대금이 입금되는 날, 취득가액과 수수료 등은 대금이 출금되는 날의 기준환율(또는 재정환율)로 바꾸도록 설명합니다. 그래서 주가가 그대로여도 산 날보다 판 날 환율이 높으면 원화로는 이익이 생길 수 있습니다.
예를 들어 보겠습니다.
- 미국 주식 A를 1만 달러(환율 1,300원, 1,300만 원)에 사서 1만5천 달러(환율 1,400원, 2,100만 원)에 팔았고, 매매 수수료가 5만 원이었다면 양도차익은 795만 원입니다.
- 같은 해 주식 B에서 300만 원 손실이 났다면 통산해 495만 원, 기본공제 250만 원을 빼면 과세표준 245만 원입니다.
- 세금은 245만 원 × 20% = 49만 원, 지방소득세 4만9천 원으로 합계 약 53만9천 원입니다. B를 팔지 않았다면 과세표준 545만 원에 합계 약 119만9천 원이었습니다.
사례와 금액은 가상 수치이고, 개별 사안은 거래 내역과 환율에 따라 달라질 수 있습니다.
5. 신고: 예정신고 없이 다음 해 5월
과세 대상 국내주식(대주주 지분·비상장주식 등)은 반기마다 예정신고를 하지만, 해외주식은 예정신고 대상에서 빠져 있습니다(소득세법 제105조제1항 괄호). 대신 1월부터 12월까지 판 해외주식을 모아 다음 해 5월 1일부터 5월 31일까지 확정신고·납부해야 합니다(소득세법 제110조제1항). 양도소득금액이 있으면 250만 원 이하라 낼 세금이 없어도 확정신고 대상입니다(소득세법 제110조제2항). 또 해외주식 양도소득금액은 연말정산 부양가족 소득 요건(연 소득금액 100만 원 이하)에 들어가므로, 가족 명의로 거래했다면 그 해 인적공제 대상에서 빠질 수 있습니다.
해외주식을 거래한 증권사가 「양도소득금액 계산보조자료」를 확인해 주면, 국세청 안내상 주식등 양도소득금액 계산명세서와 필요경비 증빙 제출을 생략할 수 있습니다. 많은 증권사가 해외주식 양도세 신고 대행이나 계산 자료 서비스를 하고 있으니 3~4월에 미리 확인해 두시면 좋습니다. 신고하지 않으면 무신고가산세와 납부지연가산세가 붙습니다.
6. 가족에게 증여받은 주식을 팔 때
국세청 안내에 따르면 2025년 이후 배우자나 직계존비속에게 증여받은 주식을 1년 이내에 팔면, 증여받은 시가가 아니라 증여한 사람이 처음 산 가격을 취득가액으로 계산합니다(소득세법 제97조의2제1항). 증여로 취득가액을 높여 양도세를 줄이려 했다면 1년 안에 팔 때 그 효과가 사라집니다.
7. 위반 시 위험
| 이렇게 했을 때 | 생기는 일 | 근거 |
|---|---|---|
| 다음 해 5월 31일까지 확정신고를 하지 않음 | 무신고가산세(100분의 20)와 납부지연가산세(1일 10만분의 22) 대상이 될 수 있습니다 | 소득세법 제110조제1항, 국세기본법 제47조의2제1항제2호·제47조의4제1항제1호, 같은 법 시행령 제27조의4 |
| 환율을 빼고 달러 기준 차익만 신고 | 원화로 다시 계산되어 덜 신고한 세액에 과소신고가산세(100분의 10) 대상이 될 수 있습니다 | 국세청 「해외주식과 세금(2026)」(양도대금 입금일·필요경비 출금일 기준환율), 국세기본법 제47조의3제1항제2호 |
| 부동산 양도차손과 해외주식 이익을 상계해 신고 | 주식과 부동산은 나눠 계산하고 결손금을 합산하지 않아 세액이 다시 계산될 수 있습니다 | 소득세법 제102조제1항 |
| 2025년 이후 배우자·직계존비속에게 증여받은 주식을 1년 안에 팔며 증여 시가로 신고 | 증여자가 처음 산 가격으로 다시 계산되어 과소신고가산세 대상이 될 수 있습니다 | 소득세법 제97조의2제1항, 국세기본법 제47조의3제1항제2호 |
개별 사안은 사실관계에 따라 달라질 수 있습니다.
8. 정리: 해외주식 팔기 전·후에 볼 것
- 올해 해외주식과 과세 대상 국내주식의 손익 합계가 250만 원을 넘는지
- 손실 난 종목을 같은 해 안에 정리할지
- 매수·매도 날짜별 환율이 반영된 증권사 계산 자료
- 가족에게 증여받은 주식이면 증여일로부터 1년이 지났는지
- 다음 해 5월 31일(휴일이면 다음 평일)까지 확정신고
해외주식은 원천징수 없이 본인이 직접 신고해야 하는 세금입니다. 성종회계에서도 연말 전에 손익을 미리 맞춰 보고, 5월 신고 때 국내주식과 함께 정리해 드리고 있습니다.
궁금한 점은 이 사이트의 「상담 신청」이나 메일(cpa@taxhong.com)로 편하게 문의해 주세요.
관련 자료
자주 묻는 질문
- 미국 주식을 조금 사고팔았는데도 양도소득세를 내야 하나요?
- 금액이 작아도 과세 대상입니다. 외국법인이 발행한 주식(국내 증권시장 상장분 등은 제외)이나 해외 증권시장에 상장된 주식은 대주주 여부와 관계없이 양도소득세 과세 대상이고(소득세법 제94조제1항제3호다목), 1년 동안의 양도소득금액이 250만 원 이하라면 기본공제로 낼 세금이 없을 수 있습니다(같은 법 제103조제1항). 양도소득금액이 있으면 세금이 없어도 확정신고 대상입니다(같은 법 제110조).
- 해외주식 손실은 다른 주식 이익과 상계할 수 있나요?
- 같은 해에 판 해외주식끼리, 그리고 과세 대상인 국내주식(대주주 지분·비상장주식 등)과는 손익을 통산합니다(같은 법 제102조제1항제2호). 다만 부동산 양도소득과는 통산하지 않고, 손실을 다음 해로 넘길 수도 없습니다.
- 해외주식 양도세는 언제 신고하나요?
- 해외주식은 예정신고 대상이 아니므로(같은 법 제105조제1항) 1월 1일부터 12월 31일까지 판 것을 모아 다음 해 5월 1일부터 5월 31일까지 확정신고·납부합니다(같은 법 제110조제1항). 마지막 날이 휴일이면 다음 평일까지입니다.
이 분야 많이 본 글
관련 글
계약서와 상황을 함께 보면 결론이 달라질 수 있습니다.
상담 신청하기 →