회사의 고비와 성장
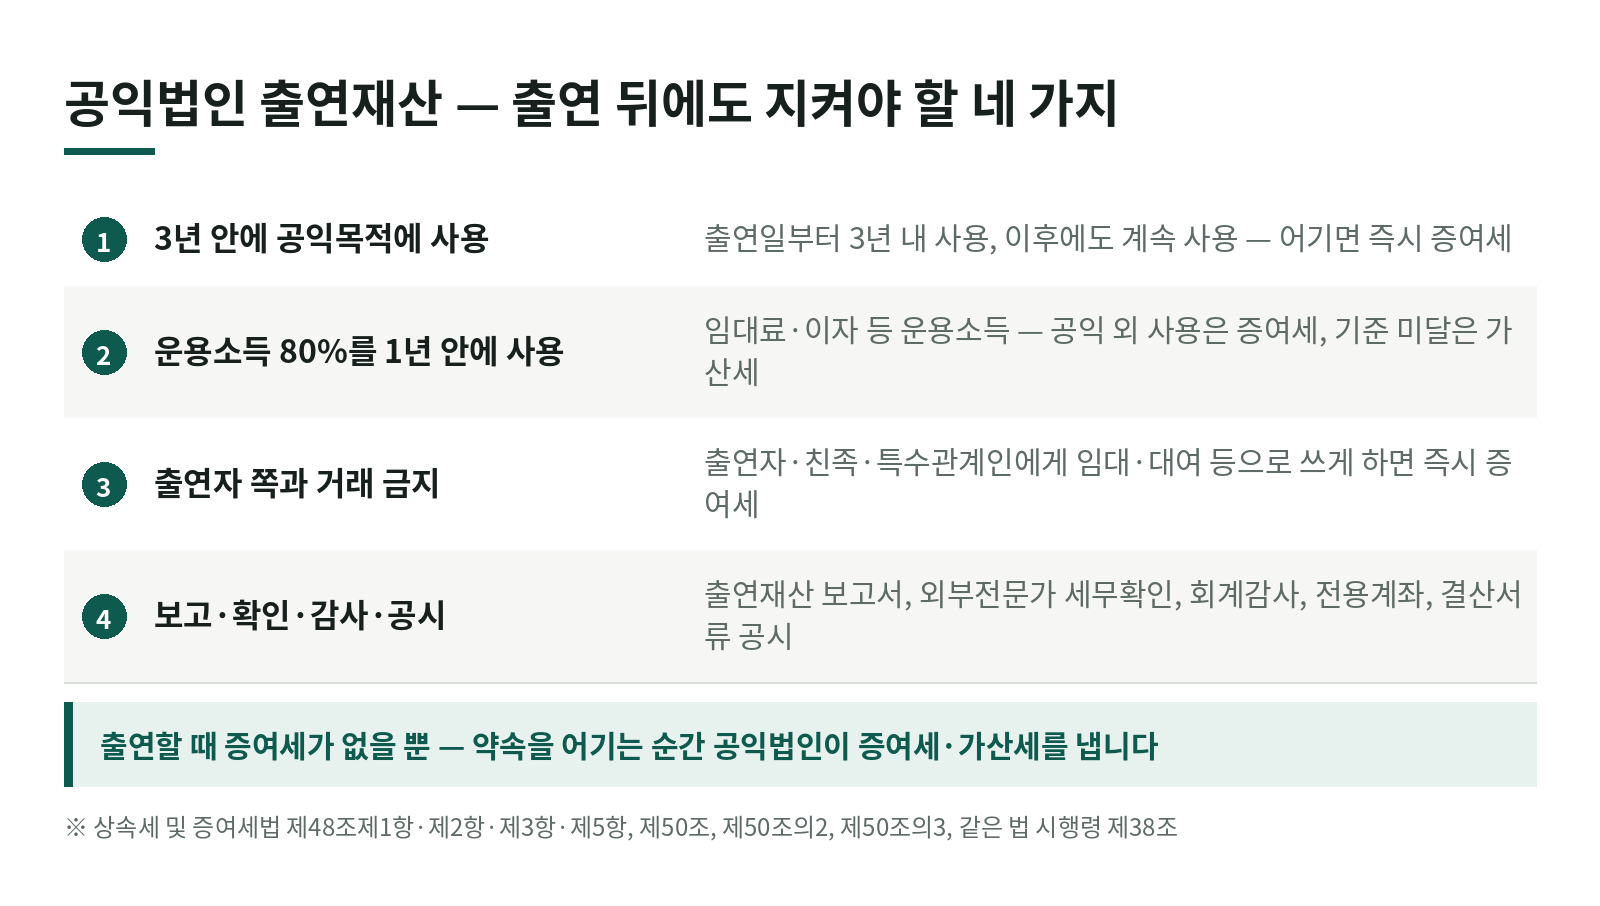 공익법인에 출연한 재산, 증여세가 끝난 게 아니다 — 출연재산 사후관리 핵심 정리공익법인이 받은 출연재산은 증여세를 매기지 않지만, 3년 내 공익목적 사용·운용소득 80% 사용·주식 보유 한도 같은 사후관리를 어기면 그때 증여세가 나옵니다(상속세 및 증여세법 제48조).
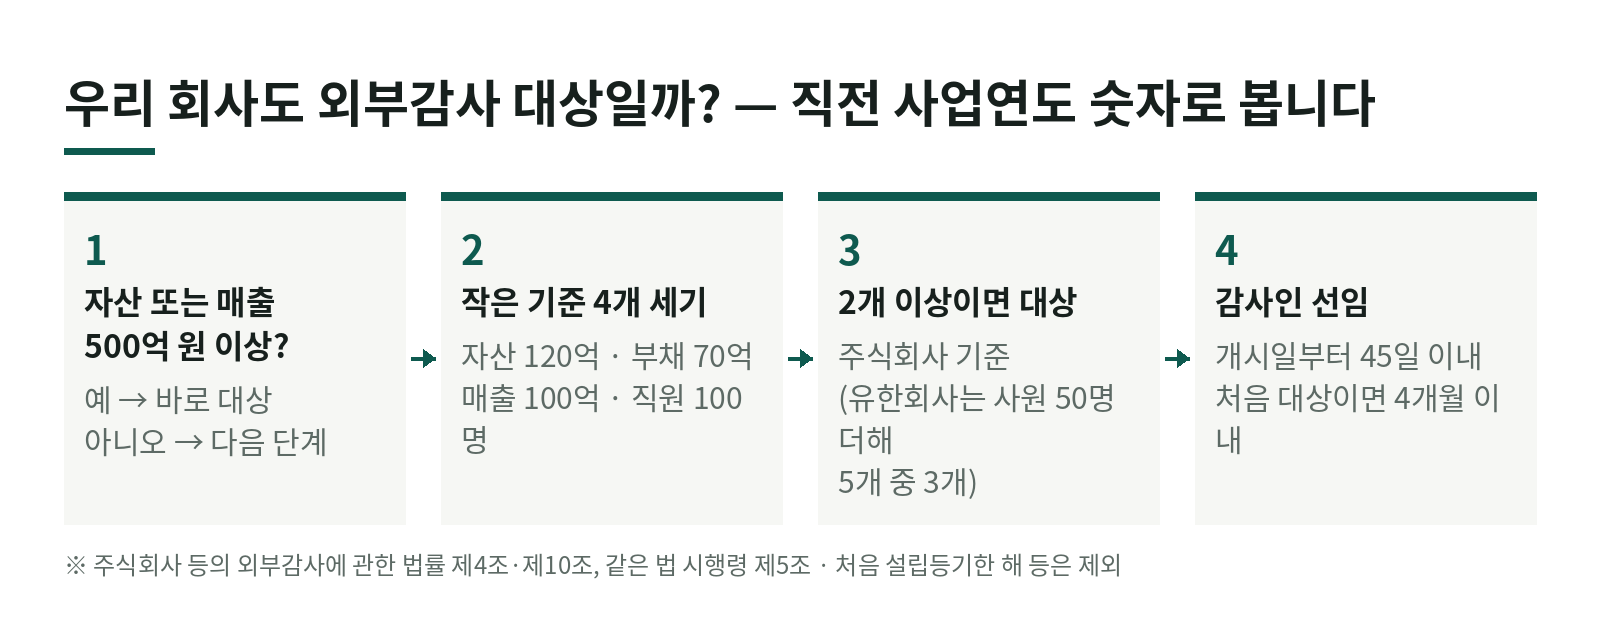 우리 회사도 외부감사 대상일까? 자산·부채·매출·직원 수로 판단하는 기준 정리직전 사업연도 말 숫자로 판단합니다. 자산 또는 매출 500억 원 이상이면 바로 대상이고, 자산 120억·부채 70억·매출 100억·직원 100명 중 2개 이상이면 대상입니다(외부감사법 시행령 제5조).
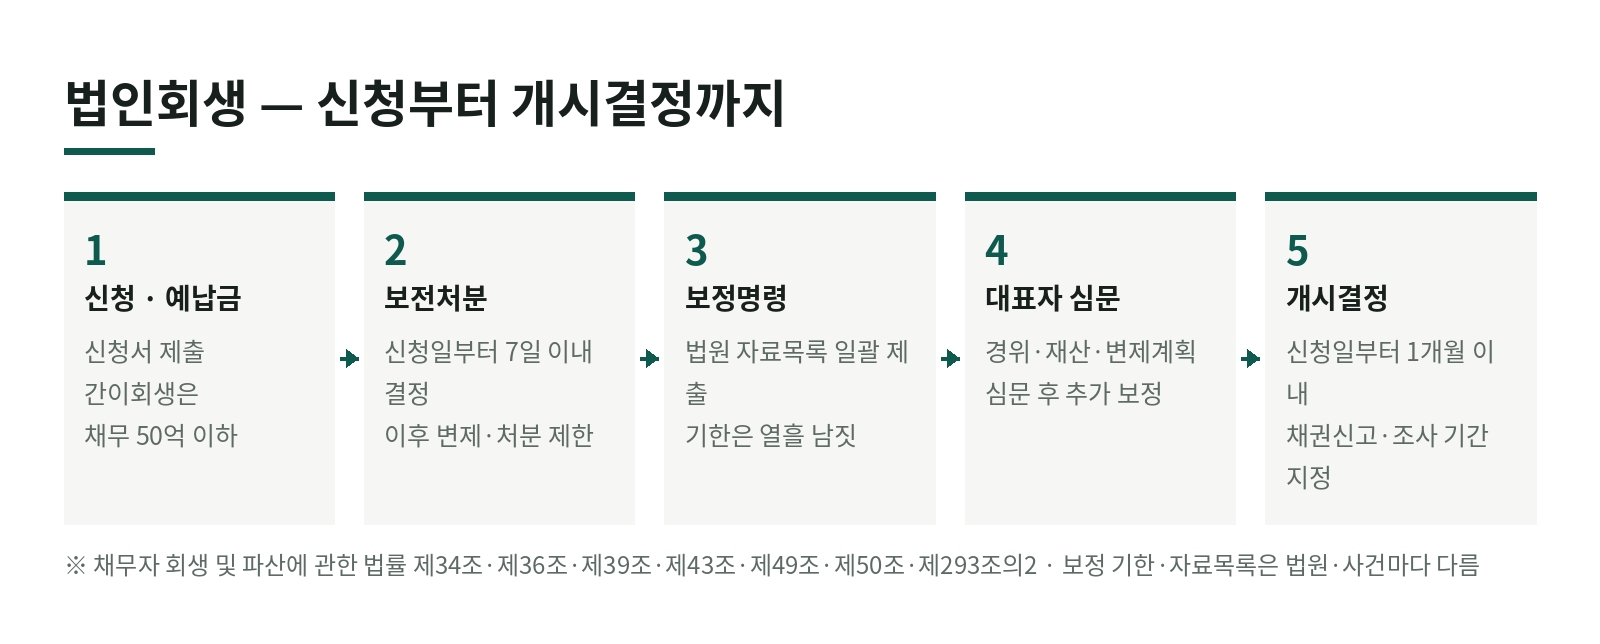 법인회생, 신청하기 전에 무엇을 준비해야 하나요? — 서류와 진행 순서회생 신청은 신청서 한 장으로 끝나지 않습니다. 신청 직후 법원이 요구하는 자료목록, 보전처분·대표자 심문·개시결정까지의 순서, 그리고 신청 전에 미리 정리해 둬야 할 서류를 채무자회생법 조문과 함께 정리했습니다.
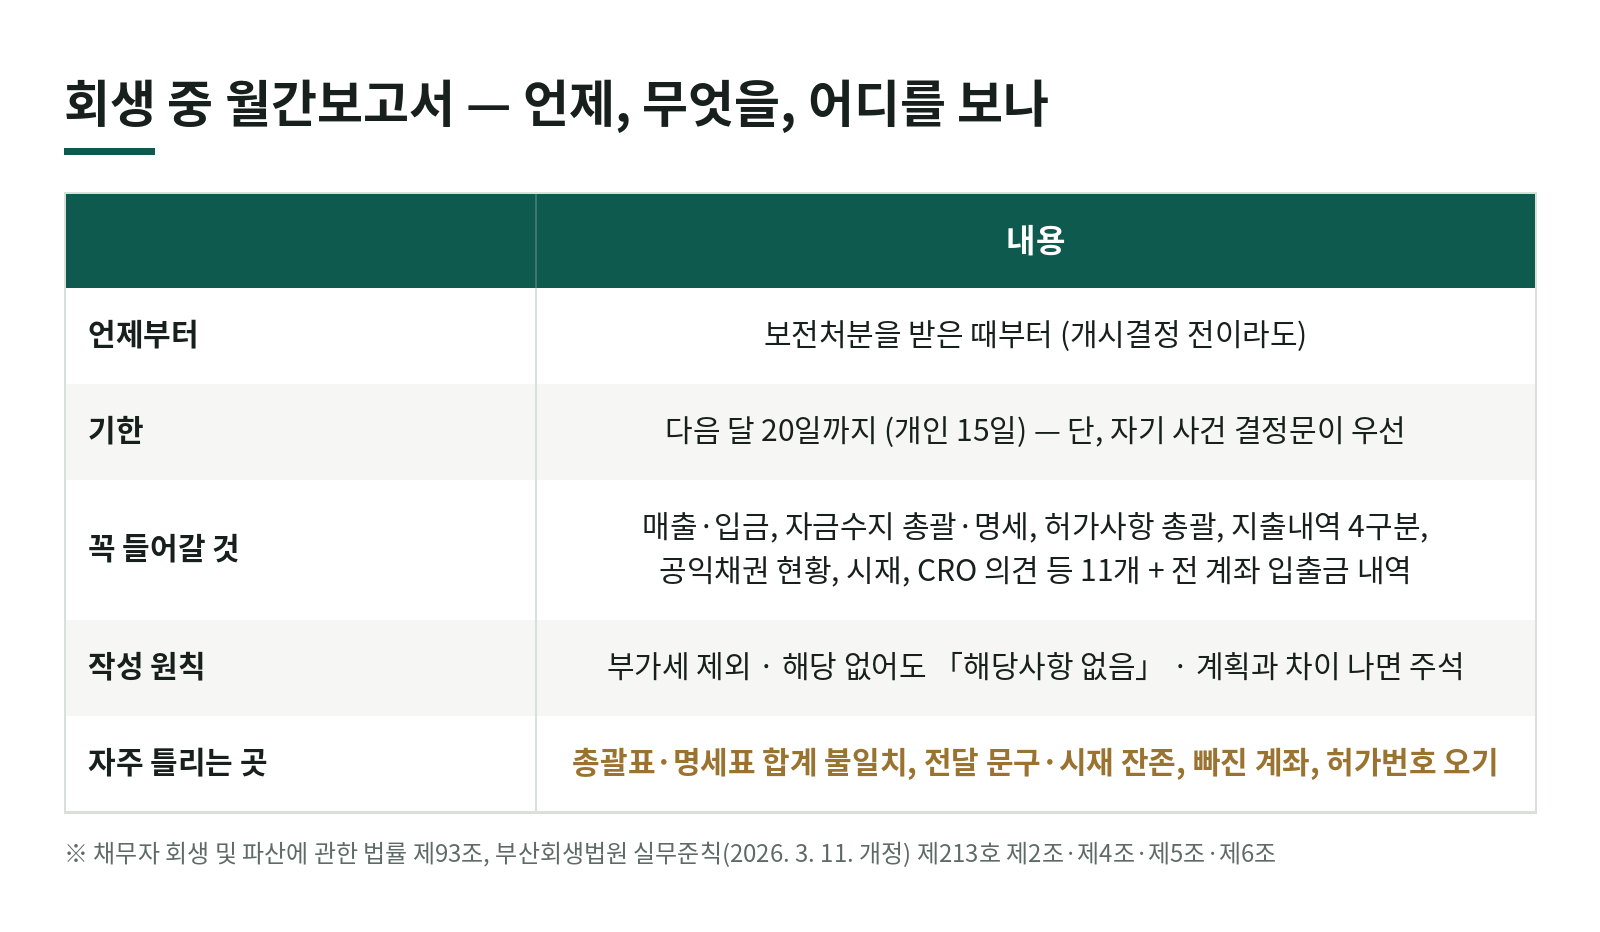 회생절차 중 월간보고서, 무엇을 언제까지 보고해야 하나요?회생 중인 회사는 매달 법원에 영업실적과 자금 흐름을 보고합니다. 부산회생법원 실무준칙 제213호를 기준으로 제출 시기, 꼭 들어가야 할 11개 항목, 법원이 특히 눈여겨보는 부분과 자주 틀리는 곳을 정리했습니다.
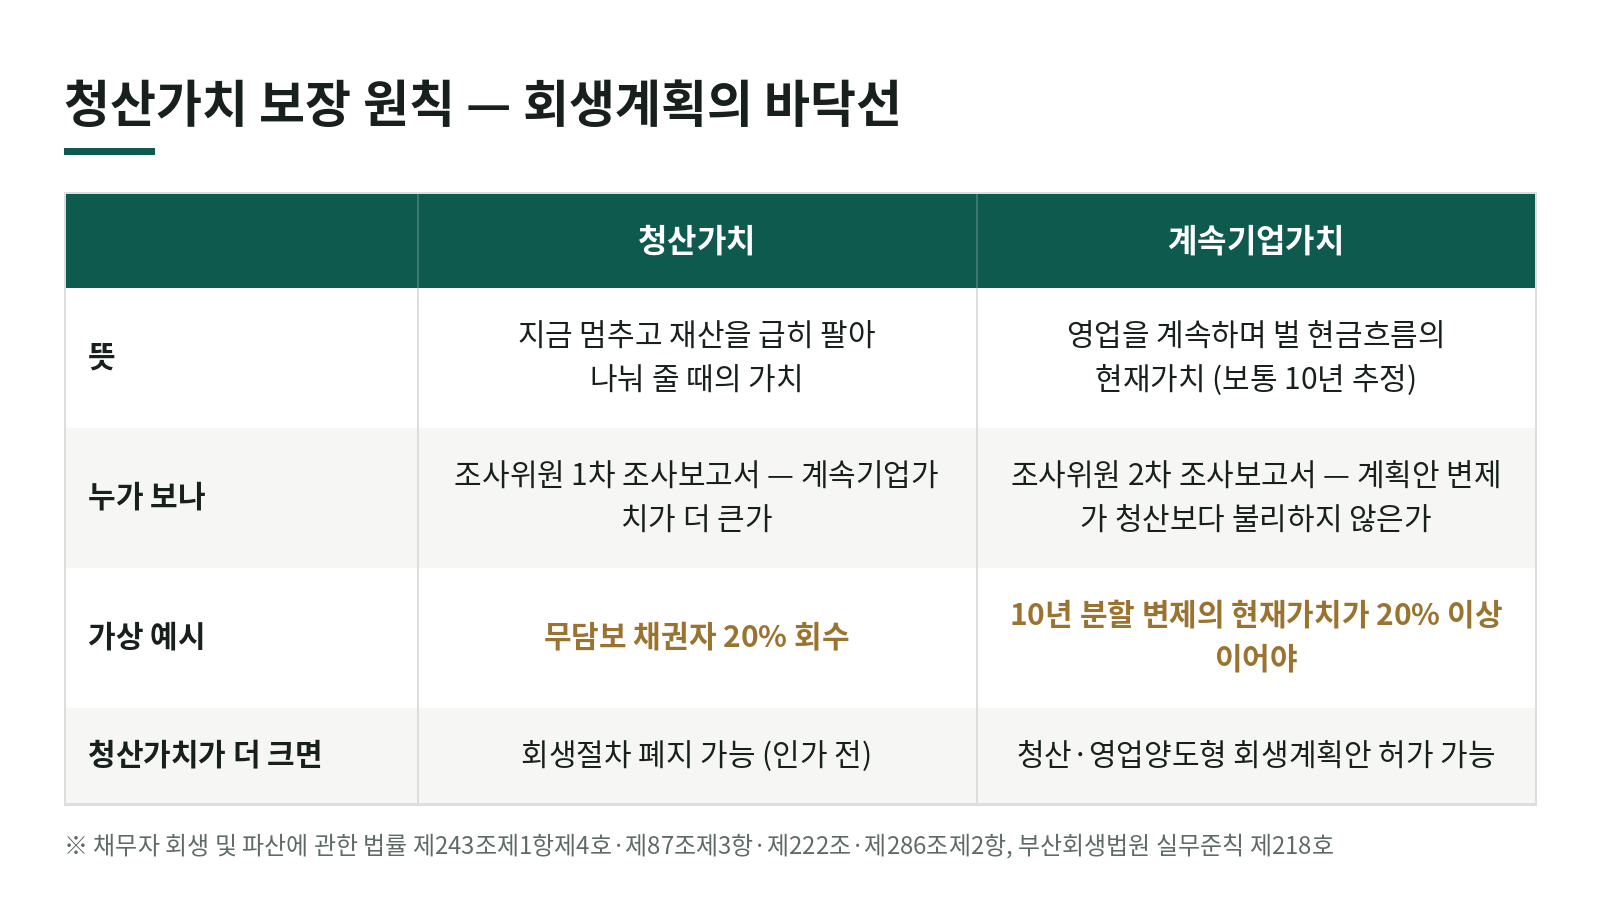 회생계획의 「청산가치 보장 원칙」이란? — 회사를 접을 때보다 더 갚아야 합니다회생계획은 채권자에게 「지금 회사를 정리해 나눠 줄 때」보다 불리하지 않게 갚는 내용이어야 인가됩니다(채무자회생법 제243조제1항제4호). 청산가치와 계속기업가치가 무엇인지, 조사위원이 무엇을 비교하는지, 대표님이 미리 하실 일을 정리했습니다.