개인 재산
소급감정, 세금에서 통할까? 상속세·증여세·양도세별로 다른 감정가액 인정 범위
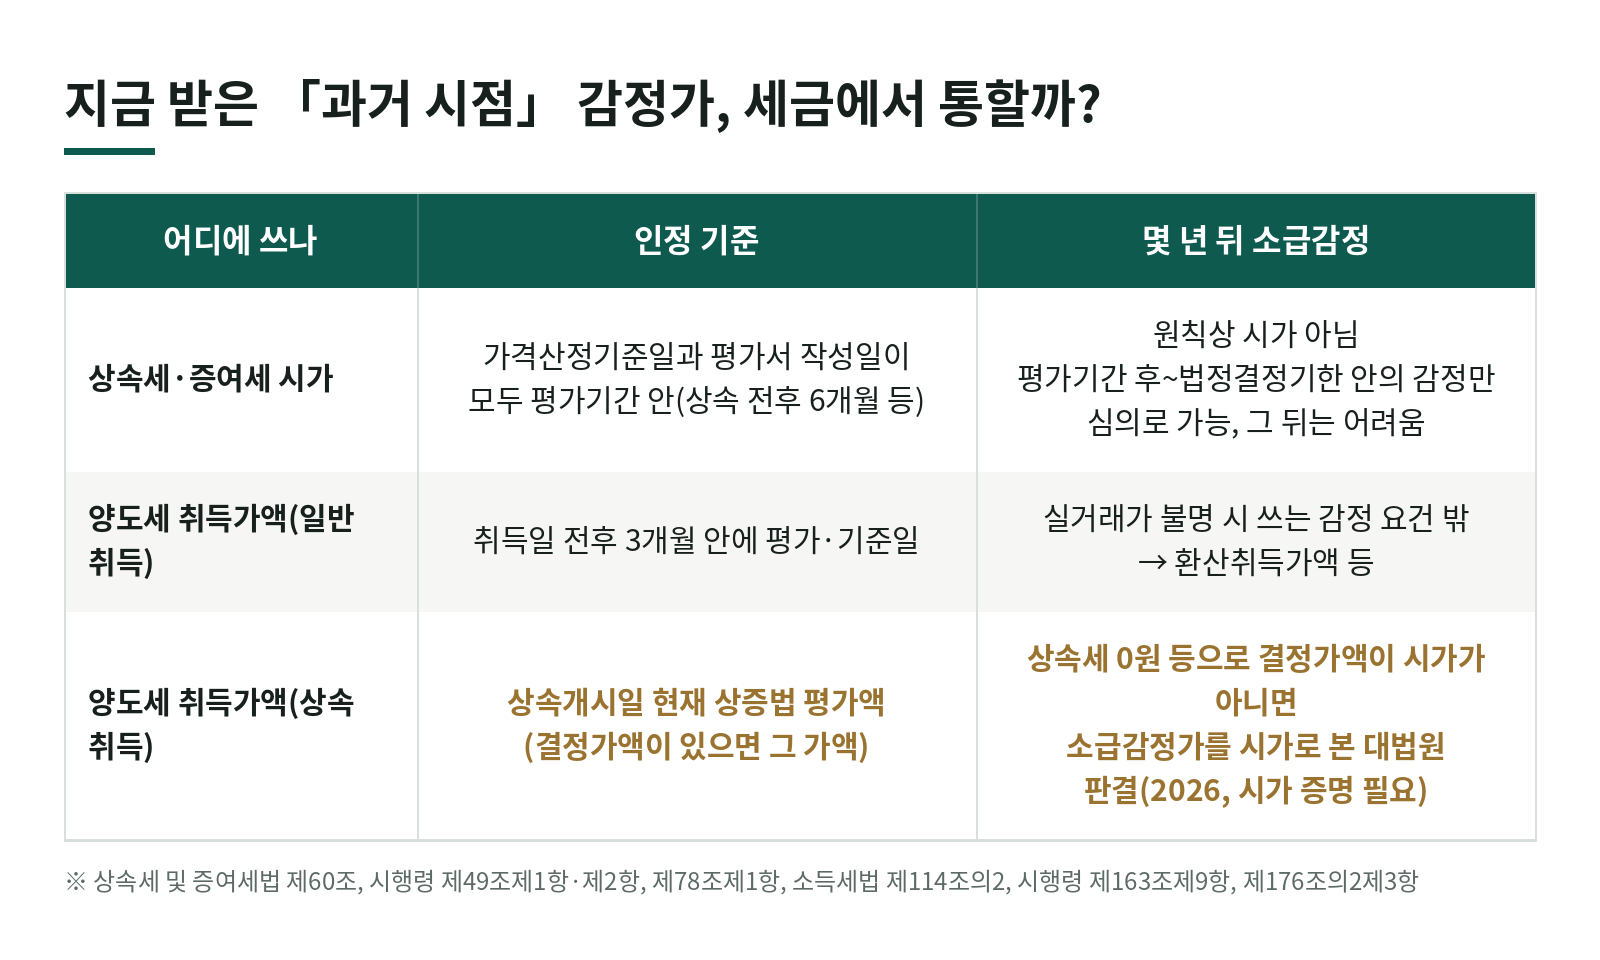
「지금이라도 그때 날짜로 감정받으면 되지 않나요?」 상속이나 오래된 부동산 상담에서 자주 나오는 질문입니다. 과거 어느 날을 기준으로 지금 감정평가를 받는 것을 흔히 소급감정이라고 하는데, 세금에서는 어느 세목에 쓰느냐에 따라 인정 범위가 전혀 다릅니다.
시가·감정가·기준시가의 기본 순서는 앞선 글 「상속·증여받은 부동산은 얼마로 평가할까?」에서 다뤘으니, 이번 글은 소급감정만 봅니다. 아래는 작성일 당시 법령 기준입니다.
핵심 소급감정은 상속세·증여세와 일반 양도세에서는 원칙적으로 통하지 않고, 상속받은 부동산의 양도세 취득가액에서는 대법원이 상속세 0원 사안에서 인정했습니다.
1. 상속세·증여세: 「작성일」까지 평가기간 안이어야 합니다
상속·증여 재산은 평가기준일 현재 시가로 평가하고, 감정가격도 시가로 인정됩니다(상속세 및 증여세법 제60조제1항·제2항). 감정가액이 시가가 되는 기간은 상속개시일 전후 6개월, 증여는 증여일 전 6개월부터 후 3개월입니다(같은 법 시행령 제49조제1항).
여기서 감정가액이 평가기간 안에 있는지는 가격산정기준일과 감정평가서 작성일을 기준으로 봅니다(같은 영 제49조제2항제2호). 가격산정기준일을 사망일로 맞춰도 평가서를 평가기간이 지난 뒤에 작성했다면 그 자체로는 평가기간 안의 시가가 아닙니다.
2. 평가기간 밖이라도 길은 하나 있습니다: 평가심의위원회
앞선 글에서 본 것처럼, 평가기간이 지난 뒤부터 법정결정기한까지 받은 감정은 납세자나 세무서가 신청하면 평가심의위원회 심의를 거쳐 시가로 볼 수 있습니다(상속세 및 증여세법 시행령 제49조제1항 단서). 법정결정기한은 상속세가 신고기한부터 9개월, 증여세가 신고기한부터 6개월입니다(상속세 및 증여세법 시행령 제78조제1항). 그 기한이 지난 뒤의 소급감정은 이 길도 막힙니다.
즉 상속세 신고 뒤라도 결정기한 안에 받은 감정이라면 심의를 신청해 볼 여지가 있습니다. 같은 조항은 세무서도 쓸 수 있어서, 기준시가로 신고한 꼬마빌딩·토지를 세무서가 결정기한 안에 감정해 시가로 과세할 수 있습니다.
3. 일반 양도세 취득가액: 취득일 전후 3개월 안의 감정만
부동산을 오래전에 사서 계약서가 없을 때, 실지거래가액을 확인할 수 없으면 세무서는 매매사례가액 → 감정가액 → 환산취득가액 → 기준시가 순서로 취득가액을 정합니다(소득세법 시행령 제176조의2제3항). 이때 감정가액은 취득일 전후 각 3개월 이내에 감정평가법인등이 평가한 것으로, 감정평가기준일도 그 기간 안이어야 합니다(같은 항 제2호). 몇 년 뒤에 받은 소급감정은 이 요건에 맞지 않아 보통 환산취득가액으로 넘어갑니다. 참고로 건물을 신축하거나 85㎡ 넘게 증축한 뒤 5년 안에 팔면서 감정가액·환산취득가액을 쓰면 건물분에 5% 가산세가 붙습니다(소득세법 제114조의2).
4. 예외: 상속받은 부동산을 팔 때
상속받은 부동산의 양도세 취득가액은 상속개시일 현재 상속세 및 증여세법으로 평가한 가액이고, 세무서가 결정한 가액이 있으면 그 가액입니다(소득세법 시행령 제163조제9항). 상속세가 0원이라 공시지가 같은 보충적 평가액으로 결정된 경우 취득가액이 낮게 잡혀 양도세가 커지는 문제가 있었습니다.
대법원은 2026년 8월 12일 선고한 2022두67357 판결에서, 상속세 0원 사안에서 그 결정가액이 객관성과 합리성을 갖춘 시가가 아니면 결정가액을 취득가액으로 보는 규정을 적용하지 않고 상속 당시 시가를 따로 증명할 수 있으며, 공신력 있는 감정기관의 소급감정가도 시가가 될 수 있다고 보았습니다. 같은 날 2025두32147 판결은 비슷한 토지의 매매사례가액을 취득가액으로 본 원심을 유지했습니다. 자세한 사실관계와 확인 순서는 앞선 글 「상속받은 집 팔 때 취득가액이 공시지가로 잡혔다면?」에서 정리했습니다.
5. 위반 시 위험
| 이렇게 했을 때 | 생기는 일 | 근거 |
|---|---|---|
| 평가기간 지나서 감정평가서 작성 | 가격산정기준일을 사망일로 맞춰도 평가기간(상속 전후 6개월, 증여 전 6개월~후 3개월) 안의 시가로 인정되지 않을 수 있음 | 상속세 및 증여세법 시행령 제49조제1항·제2항제2호 |
| 법정결정기한 지나 소급감정 의뢰 | 평가심의위원회 심의 신청 길도 막혀 시가로 인정받기 어려울 수 있음(결정기한: 상속세 신고기한부터 9개월, 증여세 신고기한부터 6개월) | 상속세 및 증여세법 시행령 제49조제1항 단서, 상속세 및 증여세법 시행령 제78조제1항 |
| 일반 양도 취득가액을 몇 년 뒤 감정으로 산정 | 취득일 전후 각 3개월 이내 감정이 아니어서 감정가액으로 인정되지 않고 환산취득가액 등으로 넘어갈 수 있음 | 소득세법 시행령 제176조의2제3항제2호 |
| 신축·85㎡ 초과 증축 후 5년 안에 팔며 감정·환산가액 사용 | 건물 감정가액(증축은 증축 부분) 또는 환산취득가액의 5%가 결정세액에 더해질 수 있음(산출세액이 없어도 적용) | 소득세법 제114조의2제1항·제2항 |
개별 사안은 사실관계에 따라 달라질 수 있습니다.
6. 정리: 감정을 받기 전에 확인할 것
- 이 감정가를 어느 세금에 쓰려는지(상속·증여 시가 / 일반 양도 취득가액 / 상속 부동산 양도 취득가액)
- 상속·증여라면 평가서 작성일이 평가기간 안인지, 아니면 법정결정기한 안이라 심의를 신청할 수 있는지
- 일반 양도라면 취득일 전후 3개월 안의 감정이 있는지, 없으면 환산취득가액과 비교
- 신축·85㎡ 초과 증축 뒤 5년 안에 판다면 감정·환산 가산세 5%가 붙는지
- 상속받은 부동산이라면 상속세 결정가액이 보충적 평가액인지, 소급감정·매매사례로 다툴 실익이 있는지
감정 수수료는 적지 않은데, 평가기간 안에 받아 상속세에서 쓰인 감정서도 양도세에서는 요건이 달라 인정되지 않을 수 있습니다. 성종회계에서도 감정을 의뢰하기 전에 어느 세목에 어떤 요건으로 쓸지부터 정리해 드리고 있습니다. 개별 사안은 사실관계와 감정 내용에 따라 달라질 수 있습니다.
궁금한 점은 이 사이트의 「상담 신청」이나 메일(cpa@taxhong.com)로 편하게 문의해 주세요.
자주 묻는 질문
- 상속받은 지 2년 지난 집을 지금 사망일 시점으로 감정받으면 상속세 시가로 쓸 수 있나요?
- 원칙적으로 어렵습니다. 감정가액이 시가가 되려면 가격산정기준일과 감정평가서 작성일이 모두 평가기간(상속개시일 전후 6개월) 안이어야 합니다(상속세 및 증여세법 시행령 제49조제1항·제2항). 평가기간이 지난 뒤 작성한 감정은 법정결정기한(상속세는 신고기한부터 9개월)까지의 것만 평가심의위원회 심의를 거쳐 시가로 인정받을 수 있는데(같은 영 제49조제1항 단서, 제78조제1항), 상속 후 2년이면 그 기한도 지난 경우가 대부분이라 사실상 어렵습니다.
- 10년 전에 산 땅의 취득가액을 지금 소급감정으로 정할 수 있나요?
- 계약서 등으로 실지거래가액이 확인되면 그 가액을 씁니다. 확인할 수 없을 때 쓰는 감정가액은 취득일 전후 각 3개월 이내에 평가한 것이어야 하므로(소득세법 시행령 제176조의2제3항제2호), 몇 년 뒤의 소급감정은 이 요건에 맞지 않아 환산취득가액 등으로 넘어갑니다.
- 상속받은 부동산을 팔 때는 소급감정이 통하나요?
- 상속세 0원 등으로 결정가액이 시가가 아니고 상속 당시 시가를 증명할 수 있다면 통할 수 있습니다. 대법원은 2026년 8월 12일, 세무서가 공시지가 같은 보충적 평가로 결정한 가액이 객관적인 시가가 아니면 소급감정가를 상속 당시 시가로 보아 양도세 취득가액으로 쓸 수 있다고 판결했습니다(2022두67357).
이 분야 많이 본 글
관련 글
- 상속·증여받은 부동산은 얼마로 평가할까? 시가, 감정가, 기준시가 순서 2026-10-09
- 상속세가 수억 원인데 현금이 없다면? 연부연납·물납은 언제 쓰나 — 요건·기간·가산금·한도 정리 2026-10-08
- 배우자상속공제, 「30억까지 비과세」라는 오해와 9개월 분할기한의 함정 2026-10-22
계약서와 상황을 함께 보면 결론이 달라질 수 있습니다.
상담 신청하기 →