개인 재산
연말 기부, 세금은 얼마나 돌아오나 — 기부금 15%·30%와 고향사랑기부금 10만 원이면 약 9만 909원
연말에 기부를 생각하시는 분들, 세금이 얼마나 돌아오는지도 궁금하시죠. 스레드 댓글에서도 「기부는 100 쓰면 몇 % 돌려받는 구조」라는 얘기가 나왔는데요.
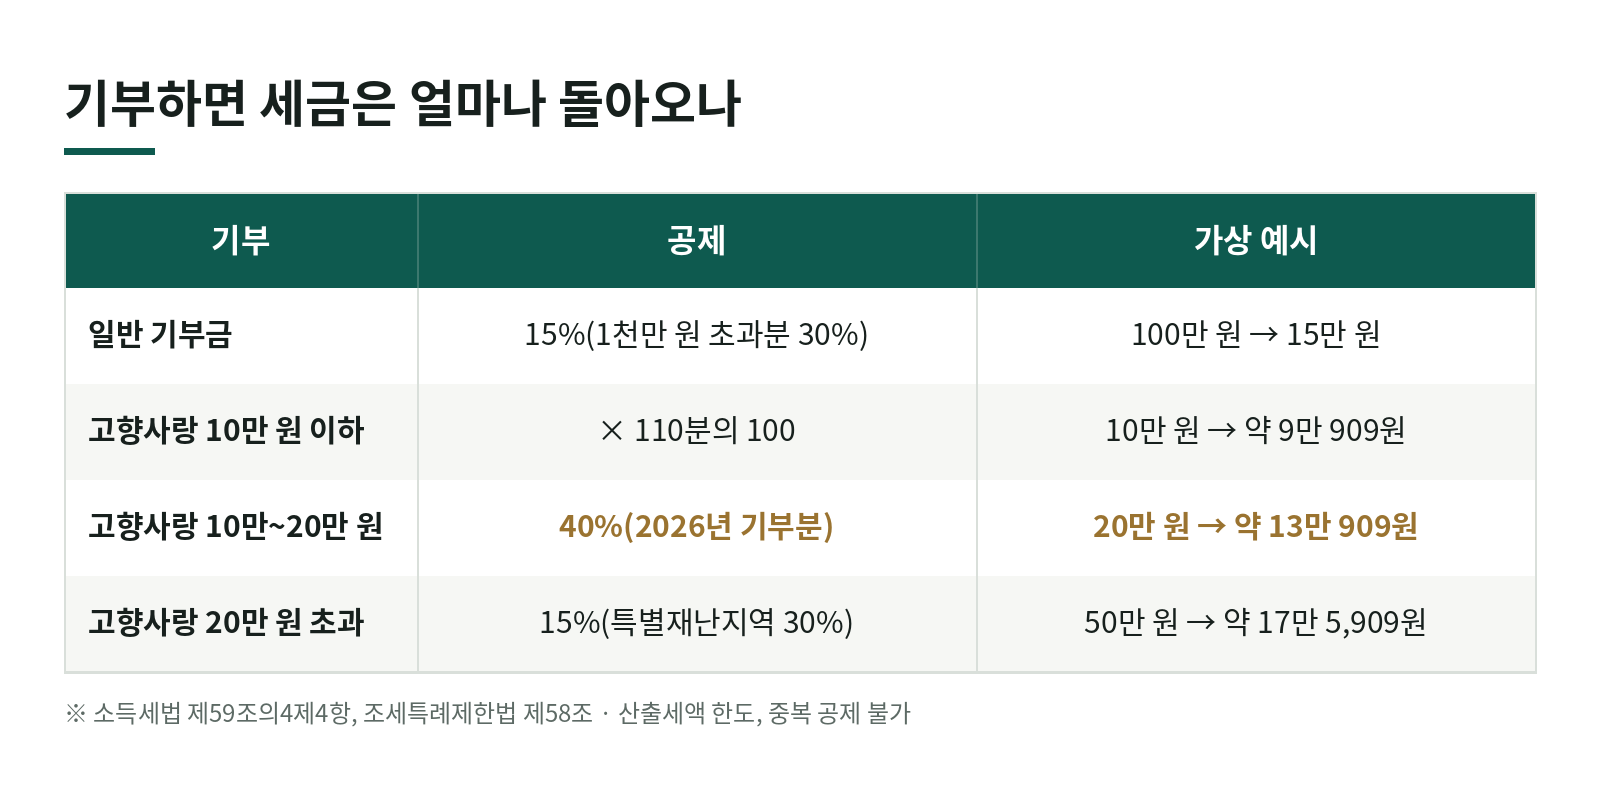
일반 기부금은 15%(1천만 원 넘는 부분 30%), 고향사랑기부금은 10만 원까지 기부액의 110분의 100입니다. 10만 원을 내면 소득세에서 약 9만 909원이 빠지죠. 원문 기준으로 계산해 보겠습니다.
이 글은 2026년 11월 현행 소득세법(시행 2026.7.1.)·조세특례제한법(시행 2026.9.18.)·지방세특례제한법(시행 2026.6.2.) 기준입니다.
1. 일반 기부금 — 15%, 1천만 원 넘는 부분 30%
근로자 등이 낸 기부금(특례기부금·일반기부금)의 15%, 1천만 원을 넘는 부분은 30%를 세액공제합니다(소득세법 제59조의4제4항).
- 기본공제 대상인 배우자·부양가족(나이 제한 없음)이 낸 기부금도 합칠 수 있습니다. 다른 사람이 기본공제받은 가족은 빼고요(소득세법 제59조의4제4항 본문 괄호).
- 일반기부금은 한도가 있습니다. 종교단체 기부가 없으면 소득금액의 30%, 종교단체 기부분은 소득금액의 10%까지로 더 낮게 잡힙니다(소득세법 제59조의4제4항).
가상 예시: 1년간 기부금 100만 원 → 15만 원 세액공제. 1,200만 원이면 1,000만 원×15% + 200만 원×30% = 210만 원(한도 안이라고 가정).
2. 고향사랑기부금 — 10만 원까지는 110분의 100
「고향사랑 기부금에 관한 법률」에 따라 지방자치단체에 낸 고향사랑기부금은 따로 계산합니다(조세특례제한법 제58조제1항).
| 기부액 구간 | 공제 계산 |
|---|---|
| 10만 원 이하 | 기부액 × 110분의 100 |
| 10만 원 초과 ~ 20만 원 | 위 금액 + (기부액 − 10만 원) × 40% |
| 20만 원 초과 ~ 2천만 원 | 위 금액 + (기부액 − 20만 원) × 15%(특별재난지역은 30%) |
10만 원~20만 원 구간 40%는 2026년 1월 1일 이후 기부분부터 적용됩니다(조세특례제한법 부칙 법률 제21223호 제13조).
사업자라면 계산이 다릅니다. 사업자인 거주자는 10만 원까지만 위 표처럼 세액공제하고, 10만 원 넘는 부분은 세액공제 대신 그해 소득금액(이월결손금을 뺀 금액) 범위에서 필요경비에 넣습니다(조세특례제한법 제58조제1항 단서·제2항). 아래 예시는 사업자가 아닌 거주자(근로자 등) 기준입니다.
가상 예시(2026년 기부, 사업자가 아닌 거주자)
- 10만 원 기부: 10만 × 100/110 ≈ 9만 909원
- 20만 원 기부: 9만 909원 + 4만 원 ≈ 13만 909원
- 50만 원 기부: 13만 909원 + 30만 × 15% = 17만 5,909원(약)
지방소득세도 10% 더 줄어듭니다. 소득세에서 공제된 금액의 10%만큼 개인지방소득세도 공제됩니다(지방세특례제한법 제167조의2제1항). 10만 원 기부라면 소득세 약 9만 909원에 지방소득세 약 9천 원이 더해져, 거의 10만 원 전액이 돌아오는 셈이죠.
그리고 지방자치단체가 주는 답례품이 따로 있어서 체감 혜택은 더 큽니다. 답례품 기준은 해당 지자체 안내를 확인하세요.
3. 겹쳐 받지 않습니다
고향사랑기부금으로 세액공제받은 금액은 일반 기부금 공제(소득세법 제59조의4제4항)를 다시 적용하지 않습니다(조세특례제한법 제58조제3항). 그리고 공제액은 그해 산출세액을 넘지 못합니다(조세특례제한법 제58조제2항). 산출세액 한도를 넘어 공제받지 못한 고향사랑기부금도 일반 기부금 공제로 돌릴 수 없습니다(같은 조 제3항).
4. 12월에 기부한다면
- 공제는 지출한 해에 받습니다. 12월 31일까지 낸 기부가 올해 공제 대상이죠(조세특례제한법 제58조제1항 「지출한 해당 과세연도」).
- 기부금 영수증이 국세청 간소화 자료에 안 뜨는 단체도 있으니, 영수증을 꼭 받아 두세요.
- 맞벌이라면 기부는 각자 낸 사람이 공제합니다. 맞벌이 공제 글을 참고하세요.
5. 이렇게 하면 불리해지는 경우
| 이렇게 했을 때 | 생기는 일 | 근거 |
|---|---|---|
| 낼 세금이 거의 없는데 고향사랑기부 | 산출세액 한도 안에서만 공제 | 조세특례제한법 제58조제2항 |
| 고향사랑기부금을 일반 기부금으로도 공제 | 중복 공제 불가 | 조세특례제한법 제58조제3항 |
| 맞벌이 배우자 기부를 내 쪽에 합산 | 기본공제 대상 가족 기부만 합산 가능 | 소득세법 제59조의4제4항 |
| 사업자가 10만 원 넘게 기부하고 세액공제로 계산 | 10만 원 초과분은 세액공제가 아니라 필요경비로 감 | 조세특례제한법 제58조제1항 단서 |
| 해를 넘겨 다음 해 1월에 기부하고 올해분 공제 기대 | 지출한 해(다음 해)의 공제로 감 | 조세특례제한법 제58조제1항 |
개별 사안은 사실관계에 따라 달라질 수 있습니다. 예시 금액은 가상 수치입니다.
6. 정리
- 일반 기부금은 15%, 1천만 원 넘는 부분은 30% 세액공제입니다.
- 고향사랑기부금은 10만 원까지 약 9만 909원, 2026년부터 20만 원까지 40% 구간이 더해졌습니다.
- 12월 31일까지 낸 기부가 올해 공제 대상이고, 두 공제는 겹치지 않습니다.
올해 아직 고향사랑기부를 안 하셨다면, 효과가 가장 큰 건 10만 원까지(기부액의 약 91%가 세액공제, 지방소득세까지 치면 거의 전액)이고, 그다음이 10만~20만 원 구간(40%)입니다. 20만 원을 넘는 부분은 15%로 내려갑니다.
궁금한 점은 이 사이트의 「상담 신청」이나 메일(cpa@taxhong.com)로 편하게 문의해 주세요.
자주 묻는 질문
- 고향사랑기부금 10만 원을 내면 얼마를 돌려받나요?
- 10만 원 × 110분의 100, 약 9만 909원을 세액공제합니다(조세특례제한법 제58조제1항제1호). 낼 세금(산출세액)이 있어야 하고, 그 범위 안에서만 공제됩니다(조세특례제한법 제58조제2항).
- 고향사랑기부금 20만 원을 내면요?
- 2026년 기부분부터 10만 원 초과 20만 원 이하 구간은 40%를 공제해, 9만 909원 + 4만 원 = 약 13만 909원입니다(조세특례제한법 제58조제1항제2호, 2026.1.1. 이후 기부분). 사업자가 아닌 거주자(근로자 등) 기준이고, 사업자인 거주자는 10만 원 넘는 부분을 필요경비에 넣습니다(같은 항 단서).
- 사업자도 고향사랑기부금 공제를 받나요?
- 네, 거주자면 받습니다. 다만 사업자인 거주자는 10만 원까지만 110분의 100 세액공제이고, 10만 원 넘는 부분은 세액공제 대신 이월결손금을 뺀 소득금액 범위에서 필요경비에 넣습니다(조세특례제한법 제58조제1항 단서·제2항).
- 지방소득세도 줄어드나요?
- 소득세에서 공제된 금액의 10%만큼 개인지방소득세도 공제됩니다(지방세특례제한법 제167조의2제1항). 10만 원 기부면 소득세 약 9만 909원에 지방소득세 약 9천 원이 더해져 거의 10만 원이 돌아옵니다.
- 일반 기부금은 얼마나 공제되나요?
- 기부금 합계의 15%, 1천만 원을 넘는 부분은 30%를 세액공제합니다(소득세법 제59조의4제4항). 일반기부금은 소득금액 대비 한도가 있습니다(소득세법 제59조의4제4항).
이 분야 많이 본 글
관련 글
계약서와 상황을 함께 보면 결론이 달라질 수 있습니다.
상담 신청하기 →