일시적 2주택 비과세, 종전 집은 언제까지 팔아야 하나? 2026년 10월부터 2년·3년이 갈립니다
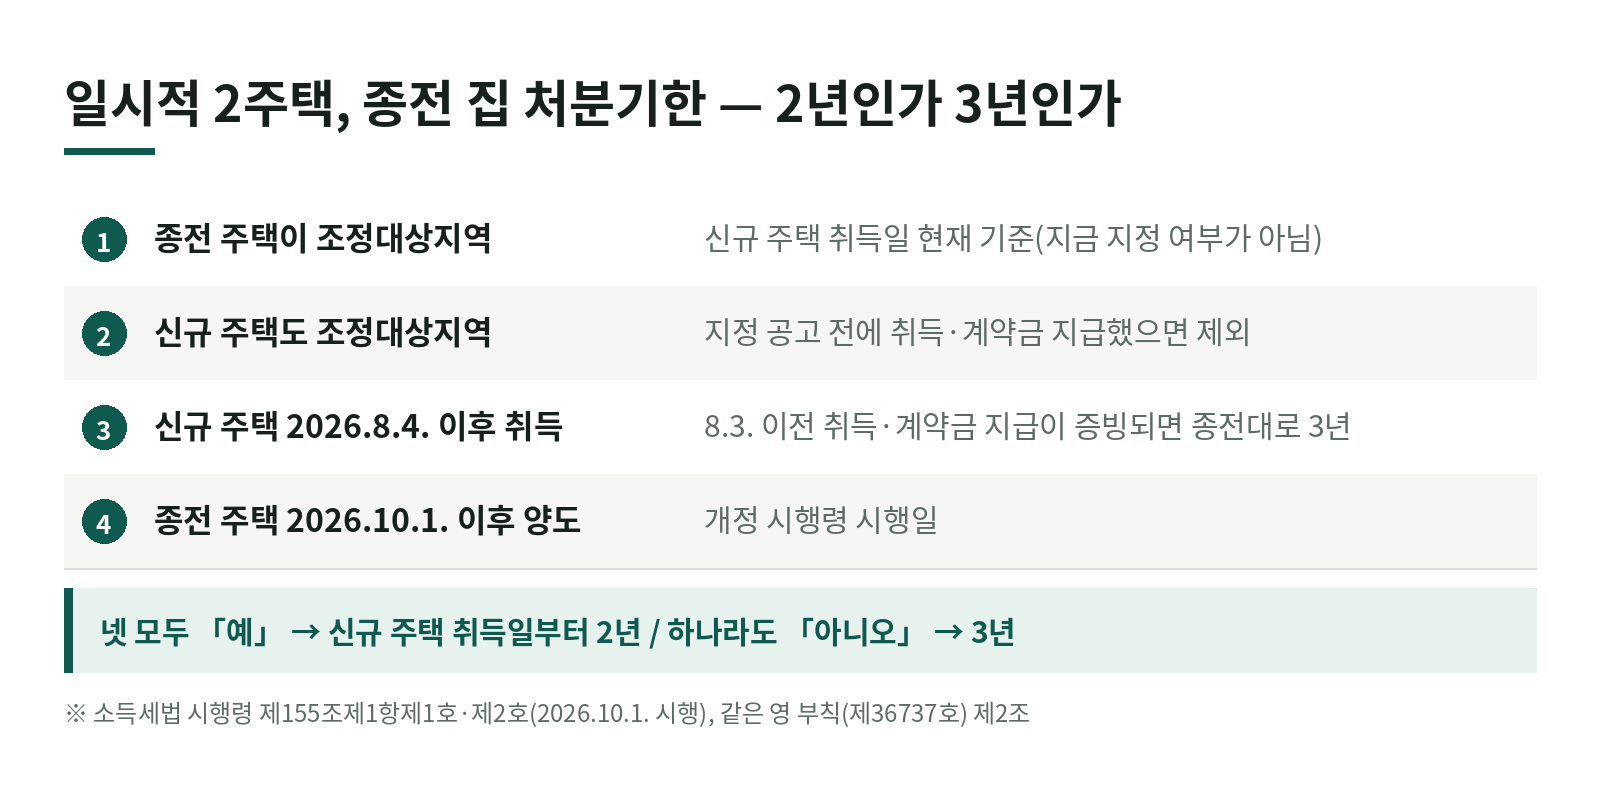
요즘 성종회계로 들어오는 양도세 상담 중에 제일 많은 질문이 "이사 가려고 새 집을 먼저 샀는데, 지금 사는 집은 언제까지 팔면 되느냐"입니다. 예전에는 대부분 "새 집 산 날부터 3년"이라고 답하면 됐는데, 2026년 10월 1일부터는 그렇게 한마디로 답하면 틀릴 수 있습니다. 소득세법 시행령이 바뀌어서 같은 일시적 2주택이라도 2년짜리와 3년짜리로 나뉘었기 때문입니다.
오늘은 바뀐 조문을 원문 그대로 놓고, 실제 상담에서 무엇을 확인하는지 순서대로 정리해 보겠습니다. 개별 사안은 취득일·지역 지정 시점 같은 사실관계에 따라 결론이 달라질 수 있으니 참고용으로 봐 주세요.
1. 일시적 2주택 특례가 뭔지부터
1세대1주택 비과세는 양도일 현재 국내에 집이 한 채일 때 받는 혜택입니다(소득세법 제89조제1항제3호가목). 그런데 이사를 하다 보면 새 집을 먼저 사고 옛 집을 나중에 파는 경우가 흔합니다. 이렇게 잠깐 두 채가 된 경우에도 일정 기간 안에 옛 집을 팔면 한 채로 봐 주는 것이 일시적 2주택 특례입니다(같은 항 제3호나목, 시행령 제155조제1항).
요건은 세 가지입니다.
- 종전 주택을 취득한 날부터 1년 이상 지난 뒤 신규 주택을 취득할 것
- 정해진 처분기한 안에 종전 주택을 양도할 것
- 종전 주택 자체가 비과세 요건(보유 2년, 취득 당시 조정대상지역이었다면 그 기간 중 거주 2년)을 갖출 것(시행령 제154조제1항)
그리고 양도가액이 12억 원을 넘는 고가주택이면 비과세가 되더라도 12억 원 초과분에는 세금이 나옵니다(소득세법 제89조제1항제3호).
2. 무엇이 바뀌었나 — 처분기한 3년이 「2년 또는 3년」으로
2026.7.1. 시행판까지 시행령 제155조제1항은 "신규 주택을 취득한 날부터 3년 이내에 종전의 주택을 양도하는 경우"라고 기간을 하나로 정하고 있었습니다.
2026.9.30. 공포되어 10.1.부터 시행된 개정 시행령(대통령령 제36737호)은 이 부분을 "다음 각 호의 구분에 따른 기간 이내"로 바꾸고 기간을 둘로 나눴습니다.
- 신규 주택의 취득일 현재 종전의 주택이 조정대상지역에 있는 상태에서 조정대상지역에 있는 신규 주택을 취득하는 경우: 2년
- 제1호 외의 경우: 3년
1호 괄호에는 조정대상지역 공고가 있은 날 이전에 신규 주택(입주권 같은 취득할 권리 포함)을 취득했거나, 매매계약을 맺고 계약금을 지급한 사실이 증명서류로 확인되면 1호에서 빼 준다는 내용도 붙어 있습니다.
3. 2년이 되려면 세 가지가 모두 맞아야 합니다
상담할 때 제가 그리는 표는 이렇습니다. 하나라도 「아니오」면 3년입니다.
- 종전 주택이 신규 주택 취득일 현재 조정대상지역에 있는가
- 신규 주택이 조정대상지역에 있는가(지역 지정 공고 전에 취득·계약금 지급한 경우는 제외)
- 시점: 신규 주택을 2026.8.4. 이후 취득했고, 종전 주택을 2026.10.1. 이후 양도하는가
세 번째는 부칙에서 나옵니다. 부칙 제2조제1항은 개정 규정을 "2026년 8월 4일 이후에 조정대상지역에 있는 신규 주택을 취득하는 경우로서 이 영 시행 이후 종전의 주택을 양도하는 경우부터" 적용한다고 정했습니다. 제2항은 2026년 8월 3일 이전에 신규 주택을 취득했거나, 그때까지 매매계약을 하고 계약금을 낸 사실이 증명서류로 확인되면 종전 규정, 즉 3년을 따른다고 했습니다.
그래서 상담 때 꼭 받는 서류가 신규 주택 매매계약서와 계약금 이체 내역입니다. 8월 초에 계약했는지, 8월 중순에 계약했는지에 따라 1년이 왔다 갔다 합니다.
4. 날짜를 세는 기준일도 다시 확인
처분기한은 "신규 주택을 취득한 날"부터 셉니다. 여기서 취득일은 계약일이 아닙니다. 소득세법 제98조는 원칙적으로 대금을 청산한 날(잔금일)을 취득·양도 시기로 보고, 시행령 제162조제1항은 잔금 전에 소유권이전등기를 먼저 했다면 등기접수일로 본다고 정합니다.
실무에서 자주 놓치는 건 반대쪽, 즉 종전 주택의 양도일입니다. 기한 안에 매매계약만 하고 잔금은 기한을 넘겨서 받으면, 양도일은 잔금일이라 기한을 넘긴 것이 됩니다. 매수인 사정으로 잔금이 밀릴 수 있다면 계약 단계에서 잔금일을 기한 안쪽으로 넉넉히 잡아 두시라고 말씀드립니다.
5. 이런 경우 다시 물어보세요
- 조정대상지역은 국토교통부 고시로 수시로 바뀝니다. 신규 주택 취득일 현재 두 집이 각각 지정 지역이었는지는 그날 기준 고시로 확인해야 합니다. 지금 지정 여부가 아닙니다.
- 신규 주택이 아니라 분양권·입주권으로 갈아타는 경우는 시행령 제155조제1항이 아니라 제156조의2·제156조의3이라는 별도 조문이 적용됩니다. 기한 계산 방식이 다릅니다.
- 상속·혼인·동거봉양으로 두 채가 된 경우도 각각 별도 특례가 있습니다(시행령 제155조 다른 항).
- 이번 개정 전에 나온 안내책자나 인터넷 글에는 「3년」이라고만 적혀 있을 수 있습니다. 판단은 거래일에 효력 있던 조문으로 해야 합니다.
일시적 2주택은 날짜 하루 차이로 비과세와 과세가 갈리는 대표적인 쟁점입니다. 새 집 계약서에 도장 찍기 전에 한 번 날짜를 맞춰 보시는 걸 권합니다.
궁금한 점은 이 사이트의 「상담 신청」이나 kicpa1658@gmail.com으로 편하게 문의해 주세요.
자주 묻는 질문
- 이사하려고 새 집을 먼저 샀습니다. 옛 집은 언제까지 팔아야 비과세인가요?
- 신규 주택을 취득한 날부터 3년 이내가 원칙입니다. 다만 신규 주택 취득일 현재 종전 주택이 조정대상지역에 있고 신규 주택도 조정대상지역에 있으면 2년입니다(소득세법 시행령 제155조제1항제1호·제2호, 2026.10.1. 시행).
- 2년 규정은 언제 산 집부터 적용되나요?
- 2026.8.4. 이후 조정대상지역 신규 주택을 취득하고 2026.10.1. 이후 종전 주택을 양도하는 경우부터입니다. 2026.8.3. 이전에 신규 주택을 취득했거나 매매계약을 맺고 계약금을 낸 사실이 증빙으로 확인되면 종전 규정(3년)을 따릅니다(대통령령 제36737호 부칙 제2조).
- 기한을 세는 기준일은 계약일인가요?
- 아닙니다. 취득일은 원칙적으로 대금을 청산한 날(잔금일)이고, 잔금 전에 등기를 먼저 했다면 등기접수일입니다(소득세법 제98조, 시행령 제162조제1항).
계약서와 상황을 함께 보면 결론이 달라질 수 있습니다.
상담 신청하기 →