법인 대손충당금, 얼마까지 비용으로 인정되나요? 1%와 대손실적률 한도 계산
외상매출금이 쌓여 있는 회사 대표님들께서는 결산 때 "못 받을 돈에 대비해 충당금을 얼마나 쌓아도 되나요?"를 자주 물으십니다. 회계에서는 필요한 만큼 설정할 수 있지만, 세법은 비용으로 인정하는 금액에 한도를 둡니다. 한도를 넘게 쌓으면 그만큼 법인세가 늘어납니다.
이 글은 성종회계에서 법인 결산·세무조정을 하며 자주 받는 질문을 바탕으로 정리했습니다. 숫자는 모두 가상 수치이고, 개별 사안은 채권의 성격과 사실관계에 따라 달라질 수 있습니다. 근거는 법인세법(시행 2026.07.01)과 같은 법 시행령(시행 2026.10.01) 원문입니다.
1. 세법에서 충당금이 비용이 되는 조건
법인세법 제34조제1항은 법인이 각 사업연도의 결산을 확정할 때 외상매출금, 대여금과 이에 준하는 채권의 대손에 충당하려고 대손충당금을 손비로 계상한 경우에, 대통령령으로 정하는 금액의 범위에서 손금에 산입한다고 정합니다. 장부에 설정하지 않은 충당금을 세무조정만으로 만들 수는 없다는 뜻입니다. 결산에서 먼저 계상해야 합니다.
대상이 되는 채권은 시행령 제61조제1항에 정해져 있습니다.
- 외상매출금은 상품·제품 판매가액의 미수액과 용역 제공 등으로 생긴 사업수입금액의 미수액입니다.
- 대여금은 금전소비대차계약 등에 따라 남에게 빌려 준 금액입니다.
- 그 밖에 이에 준하는 채권은 어음상의 채권, 미수금, 그 밖에 기업회계기준에 따라 대손충당금 설정 대상이 되는 채권입니다. 시행령 제88조제1항제1호에 따른 시가초과액에 해당하는 채권은 제외합니다.
2. 한도 계산식
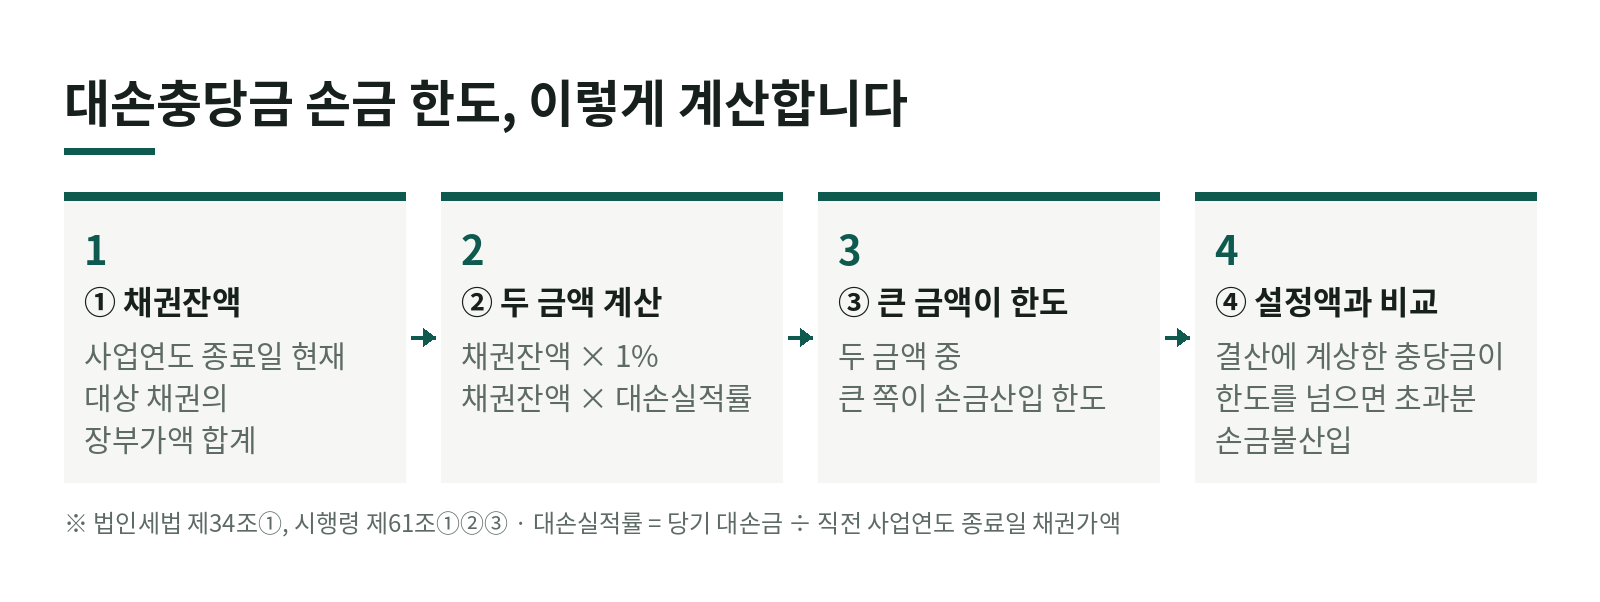
시행령 제61조제2항은 한도를 다음 둘 중 큰 금액으로 정합니다. 일반 법인에는 다음 둘만 적용됩니다(은행, 보험회사 같은 금융회사 등은 별도 기준이 있습니다).
- 사업연도 종료일 현재 채권잔액의 100분의 1
- 채권잔액에 대손실적률을 곱한 금액
대손실적률은 시행령 제61조제3항의 식으로 구합니다.
해당 사업연도의 대손금(법 제19조의2제1항) ÷ 직전 사업연도 종료일 현재의 채권가액
즉 전기에 쌓여 있던 채권 중 이번 해에 실제로 떼인 비율이 1%보다 높으면 그 비율이 한도의 기준이 됩니다. 실제로 떼이는 일이 적은 회사는 대부분 1%가 한도가 됩니다.
3. 가상 숫자로 계산해 보기
사업연도 종료일 현재 채권잔액이 20억 원이고, 해당 사업연도에 손금으로 인정된 대손금이 3,000만 원, 직전 사업연도 종료일 채권가액이 15억 원이라고 가정하겠습니다.
- 채권잔액 × 1% = 2,000만 원
- 대손실적률 = 3,000만 원 ÷ 15억 원 = 2%, 채권잔액 × 2% = 4,000만 원
둘 중 큰 4,000만 원이 한도입니다. 결산에서 대손충당금을 5,000만 원 계상했다면 1,000만 원은 한도를 넘어 손금에 산입하지 않습니다. 반대로 3,500만 원을 계상했다면 전액 손금이 됩니다.
4. 대손금이 생기면 충당금과 먼저 상계합니다
법인세법 제34조제3항에 따라 대손충당금을 손금에 산입한 법인은 대손금이 발생하면 그 대손금을 대손충당금과 먼저 상계해야 합니다. 상계하고 남은 충당금은 다음 사업연도의 소득금액을 계산할 때 익금에 산입합니다. 그래서 해마다 충당금 잔액을 다시 한도에 맞춰 설정하는 구조입니다.
대손금으로 손금에 산입할 수 있는 사유도 정해져 있습니다(시행령 제19조의2제1항). 몇 가지를 들면 다음과 같습니다.
- 상법상 소멸시효가 완성된 외상매출금과 미수금
- 회생계획인가의 결정이나 법원의 면책결정으로 회수불능으로 확정된 채권
- 채무자의 파산, 사업의 폐지, 사망, 행방불명 등으로 회수할 수 없는 채권
- 부도발생일부터 6개월 이상 지난 어음·수표상의 채권과 외상매출금(외상매출금은 중소기업의 부도발생일 이전 것에 한정, 채무자 재산에 저당권을 설정한 경우 제외)
- 중소기업의 외상매출금과 미수금으로 회수기일이 2년 이상 지난 것(특수관계인과의 거래는 제외)
- 회수기일이 6개월 이상 지난 채권 중 채무자별 채권가액이 30만 원 이하인 것
어느 사업연도의 손금이 되는지도 사유에 따라 다릅니다. 소멸시효가 완성된 채권, 회생계획인가나 면책으로 확정된 채권 등은 그 사유가 발생한 날이 속하는 사업연도이고, 그 밖의 사유는 사유가 발생해 손비로 계상한 날이 속하는 사업연도입니다(시행령 제19조의2제3항).
5. 충당금 한도에서 빠지는 채권
- 특수관계인에게 업무와 관련 없이 준 가지급금 등은 대손금 규정이 적용되지 않고(법 제19조의2제2항제2호), 대손충당금 규정도 적용되지 않습니다(법 제34조제2항). 가지급금에 대해서는 충당금도 대손금도 인정되지 않는다는 점을 먼저 기억해 두셔야 합니다.
- 채무보증으로 생긴 구상채권도 같은 취지로 제외됩니다. 다만 시행령 제19조의2제6항에 열거된 채무보증은 예외입니다.
- 채권의 재조정에 따라 장부가액과 현재가치의 차액을 대손금으로 계상한 것과 관련된 충당금은 한도 계산에서 뺍니다(시행령 제61조제4항).
6. 신고할 때 내는 서류
대손충당금을 손금에 산입하려는 법인은 법인세 신고(법 제60조)와 함께 재정경제부령으로 정하는 대손충당금 및 대손금조정명세서를 관할 세무서장에게 제출해야 합니다(법 제34조제5항, 시행령 제61조제5항). 대손금을 손금에 산입하는 경우에도 같은 명세서를 냅니다(시행령 제19조의2제8항).
7. 결산 전에 이렇게 점검하세요
- 채권 잔액에서 가지급금, 시가초과액 채권, 채무보증으로 생긴 구상채권을 먼저 분리합니다.
- 올해 실제로 떼인 금액(대손금)과 직전 연도 말 채권가액으로 대손실적률을 계산해 1%와 비교합니다.
- 장부에 쌓은 충당금이 한도 안인지 보고, 넘으면 초과분을 세무조정합니다.
- 회수불능 채권은 시행령 제19조의2제1항 사유에 해당하는지, 사유 발생 시기와 장부 처리 시기가 맞는지 확인합니다.
궁금한 점은 이 사이트의 「상담 신청」이나 메일(cpa@taxhong.com)로 편하게 문의해 주세요.
자주 묻는 질문
- 대손충당금은 얼마까지 비용으로 인정되나요?
- 사업연도 종료일 현재 채권잔액의 100분의 1과 채권잔액에 대손실적률을 곱한 금액 중 큰 금액까지입니다(법인세법 제34조제1항, 시행령 제61조제2항). 이를 넘는 부분은 손금에 산입하지 않습니다.
- 대손실적률은 어떻게 구하나요?
- 해당 사업연도에 손금으로 인정된 대손금을 직전 사업연도 종료일 현재의 채권가액으로 나눈 비율입니다(시행령 제61조제3항).
- 대표님에게 빌려 준 가지급금도 충당금을 쌓을 수 있나요?
- 특수관계인에게 업무와 관련 없이 준 가지급금 등에는 대손금과 대손충당금 규정이 적용되지 않습니다(법인세법 제19조의2제2항제2호, 제34조제2항).
계약서와 상황을 함께 보면 결론이 달라질 수 있습니다.
상담 신청하기 →