개인 재산
재개발 입주권을 팔면 장기보유특별공제는 어디까지 받을까? 인가 전 차익에만 붙습니다
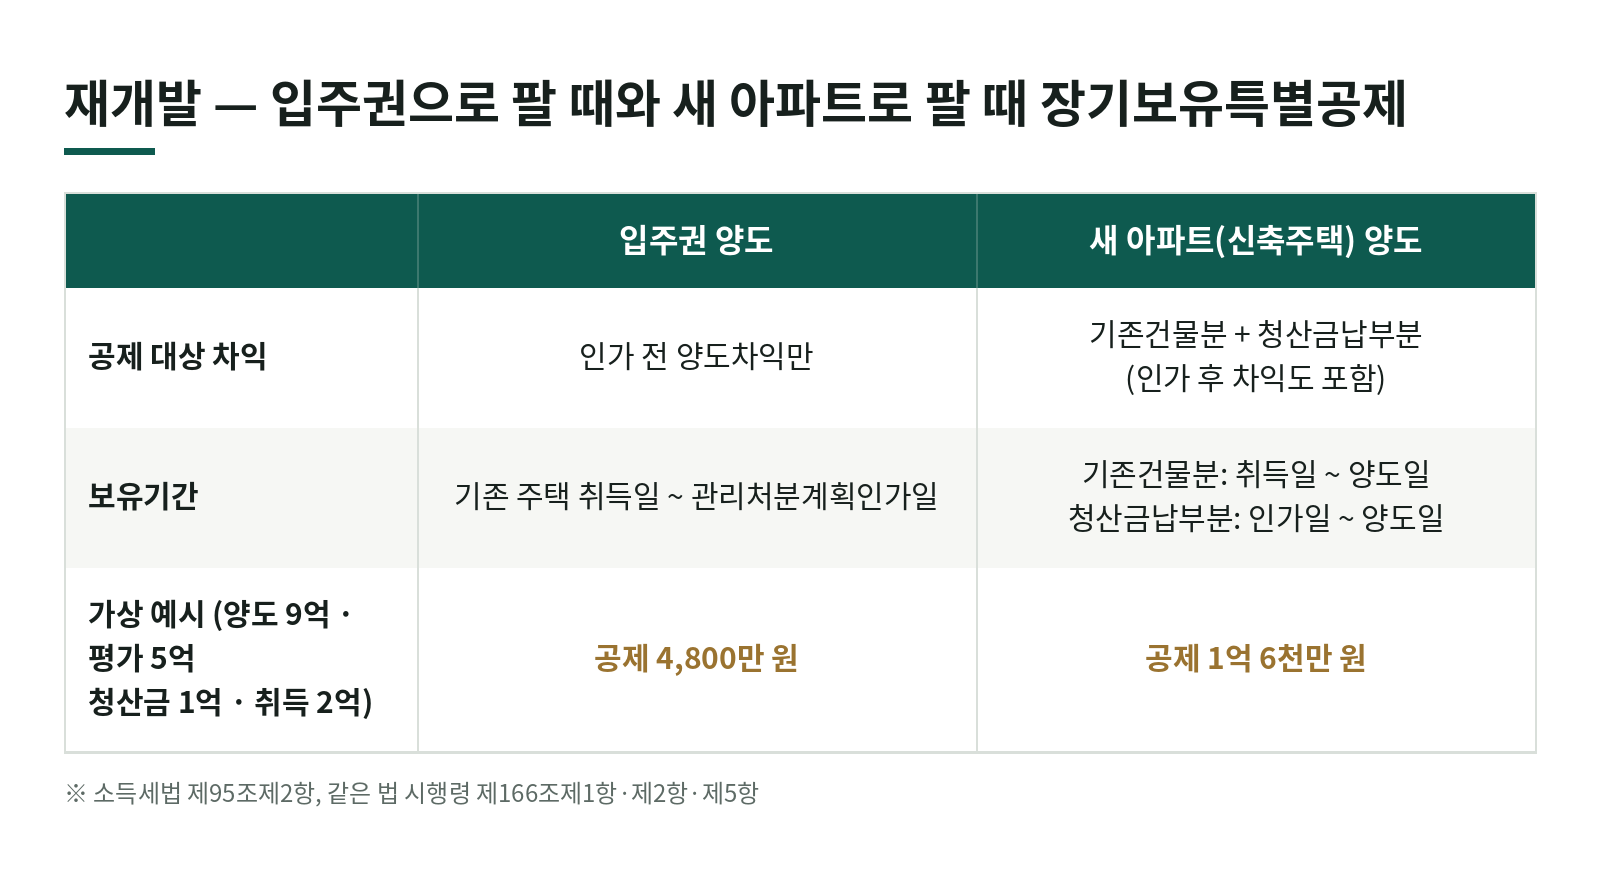
재개발 입주권을 팔 계획이라면 먼저 알아 둘 게 있는데요. 장기보유특별공제는 관리처분계획인가 전에 생긴 양도차익에만 붙습니다.
보유기간도 양도일까지가 아니라 인가일에서 멈춥니다. 오래 보유했다고 해서 입주권 차익 전체가 공제되는 건 아니죠.
사례와 금액은 가상 수치이고, 개별 사안은 사실관계에 따라 달라질 수 있습니다.
1. 입주권 양도차익은 둘로 나눠 계산합니다
원조합원이 입주권을 팔면 양도차익을 관리처분계획인가 전과 후로 나눕니다(소득세법 시행령 제166조제1항).
- 인가 후 양도차익 = 양도가액 − (기존 주택 평가액 + 납부한 청산금) − 양도비 등 필요경비
- 인가 전 양도차익 = 기존 주택 평가액 − 취득가액 − 필요경비
평가액은 관리처분계획에서 정한 권리가액입니다. 계획이 바뀌어 가격이 변경됐다면 변경된 가격을 쓰죠(시행령 제166조제4항).
청산금을 받은 경우는 식이 조금 다릅니다. 인가 후 차익은 양도가액에서 「평가액 − 받은 청산금」과 필요경비를 뺀 금액이고, 인가 전 차익에는 「(평가액 − 받은 청산금) ÷ 평가액」을 곱합니다(시행령 제166조제1항제2호 가목·나목).
2. 장기보유특별공제는 인가 전 차익에만
소득세법 제95조제2항은 조합원입주권을 양도하는 경우 공제 대상을 관리처분계획 인가 전 양도차익으로 한정합니다.
핵심 입주권의 장기보유특별공제는 인가 전 양도차익 × 공제율이고, 보유기간은 기존 주택 취득일부터 관리처분계획인가일까지입니다.
보유기간을 세는 방법은 시행령 제166조제5항제1호에 있습니다. 기존 건물과 그 부수토지의 취득일부터 관리처분계획등 인가일까지죠.
인가 뒤 프리미엄이 붙어 생긴 차익, 즉 인가 후 양도차익에는 공제가 없습니다.
한 가지 더 주의할 점은 승계조합원인데요. 다른 조합원에게서 입주권을 산 경우는 장기보유특별공제 대상에서 아예 빠집니다(소득세법 제95조제2항 괄호).
3. 가상 숫자로 보면
2012년 3월에 산 주택이 재개발 구역에 들어가 2020년 4월에 관리처분계획인가를 받았다고 해 보겠습니다. 2026년 9월에 입주권을 팔았고, 청산금은 납부했습니다. 필요경비는 계산을 단순하게 하려고 0으로 둡니다.
| 항목 | 금액 |
|---|---|
| 양도가액 | 9억 원 |
| 기존 주택 평가액(권리가액) | 5억 원 |
| 납부한 청산금 | 1억 원 |
| 기존 주택 취득가액 | 2억 원 |
인가 후 양도차익은 9억 − (5억 + 1억) = 3억 원이고, 인가 전 양도차익은 5억 − 2억 = 3억 원입니다.
공제는 인가 전 3억 원에만 붙습니다. 취득일부터 인가일까지 8년이라 공제율은 16%(표 1)이고, 공제액은 4,800만 원이죠.
같은 숫자로, 준공 뒤 새 아파트를 같은 날 같은 9억 원에 판다고 가정하고 새 아파트 양도 계산식(시행령 제166조제2항제1호·제5항제2호)을 대입해 보면 차이가 확 보입니다. 청산금납부분 5천만 원은 인가일부터 양도일까지 6년(12%), 기존건물분 5억 5천만 원은 취득일부터 양도일까지 14년(28%)으로 공제하니(표 1), 공제액이 약 1억 6천만 원으로 올라갑니다.
계산식만 바꿔도 공제액이 3배 넘게 벌어지는 셈입니다. 그래서 입주권 상태로 팔지, 준공 뒤 새 아파트로 팔지를 정할 때는 이 차이를 숫자로 먼저 뽑아 보는 게 좋습니다.
새 아파트로 파는 경우의 계산은 재개발로 받은 새 아파트를 팔 때 양도세 계산에 따로 정리해 두었습니다.
4. 1세대 1주택 비과세와 12억 원 초과분
입주권도 비과세 길이 있습니다. 관리처분계획인가일(인가일 전에 기존 주택이 철거됐다면 철거일) 현재 비과세 요건을 갖춘 기존 주택을 가진 세대가 입주권 1개를 보유하다 파는 경우인데요(소득세법 제89조제1항제4호).
- 양도일 현재 다른 주택이나 분양권이 없거나
- 입주권 외에 1주택이 있다면 분양권이 없어야 하고, 그 1주택을 취득한 날부터 3년 안에 입주권을 팔아야 합니다
다만 양도 당시 실지거래가액이 12억 원을 넘으면 과세됩니다(소득세법 제89조제1항제4호 단서). 이때 양도차익과 장기보유특별공제는 대통령령으로 정하는 방식으로 계산하도록 되어 있는데요(소득세법 제95조제3항), 12억 원을 넘는 부분을 어떻게 나눠 계산할지는 신고 전에 꼭 확인하셔야 합니다.
여기서 자주 나오는 주장이 있는데요. 1세대 1주택으로 보는 입주권이니 차익 전체에 장기보유특별공제를 달라는 겁니다.
대법원은 받아들이지 않았습니다. 1세대 1주택으로 보는 고가 입주권도 공제 대상은 인가 전 양도차익으로 한정되고, 1세대 1주택 공제율이 적용된다고 해서 대상이 차익 전체로 넓어지지는 않는다고 봤죠(대법원 2017. 10. 26. 선고 2017두52504 판결).
공제율을 표 2(보유·거주 각 연 4%)로 볼지 표 1(연 2%)로 볼지는 현행 시행령 제159조의4의 1세대 1주택·거주기간 요건으로 따로 따져야 합니다. 신고 전에 사실관계와 함께 확인하시는 게 안전합니다.
5. 팔기 전에 챙길 서류
- 관리처분계획인가 고시문(인가일, 변경인가가 있었다면 최초 인가일까지)
- 권리가액(종전자산 평가액) 통지서
- 청산금 납부 영수증 또는 수령 통장 내역
- 기존 주택 취득 계약서·취득세 영수증·자본적 지출 증빙
- 세대 전원의 주택·분양권 보유 현황(비과세 판단용)
입주권 세율은 보유기간에 따라 달라지는데요. 1년 미만·2년 미만 단기 세율은 분양권·입주권을 팔 때 세율에서 확인하실 수 있습니다.
입주권과 새 아파트, 어느 쪽으로 팔지 고민 중이라면 위 서류를 모아 두 경우의 세액을 나란히 놓고 보시길 권합니다.
궁금한 점은 이 사이트의 「상담 신청」이나 메일(cpa@taxhong.com)로 편하게 문의해 주세요.
자주 묻는 질문
- 조합원입주권을 팔 때도 장기보유특별공제를 받나요?
- 원조합원이라면 받습니다. 다만 관리처분계획인가 전 양도차익에만 적용하고, 보유기간은 기존 주택(토지) 취득일부터 관리처분계획인가일까지로 셉니다(소득세법 제95조제2항, 시행령 제166조제5항제1호). 인가 뒤에 생긴 차익에는 공제가 없습니다.
- 다른 조합원에게 입주권을 사서 다시 팔면 어떻게 되나요?
- 조합원으로부터 취득한 조합원입주권은 장기보유특별공제 대상에서 빠집니다(소득세법 제95조제2항 괄호).
- 1세대 1주택 비과세 대상인 고가 입주권이면 차익 전체에 공제를 받나요?
- 아닙니다. 대법원은 1세대 1주택으로 보는 고가 조합원입주권도 장기보유특별공제 대상은 관리처분계획인가 전 양도차익으로 한정된다고 판단했습니다(대법원 2017. 10. 26. 선고 2017두52504 판결).
- 입주권으로 팔 때와 준공 뒤 새 아파트로 팔 때 무엇이 다른가요?
- 청산금을 납부한 경우 새 아파트로 팔면 시행령 제166조제2항제1호에 따라 기존건물분·청산금납부분으로 나눠 공제합니다. 보유기간은 기존건물분이 기존 주택 취득일부터, 청산금납부분이 관리처분계획인가일부터 각각 양도일까지입니다(시행령 제166조제5항제2호 가목·나목). 입주권은 인가 전 차익만, 인가일까지만 공제하므로 같은 차익이라도 공제액이 작게 나옵니다.
이 분야 많이 본 글
관련 글
계약서와 상황을 함께 보면 결론이 달라질 수 있습니다.
상담 신청하기 →