개인 재산
출산 축하금, 손주 통장에 넣으면 출산 공제 1억 원을 못 받습니다 — 아이를 낳은 자녀에게 보내야 하는 이유
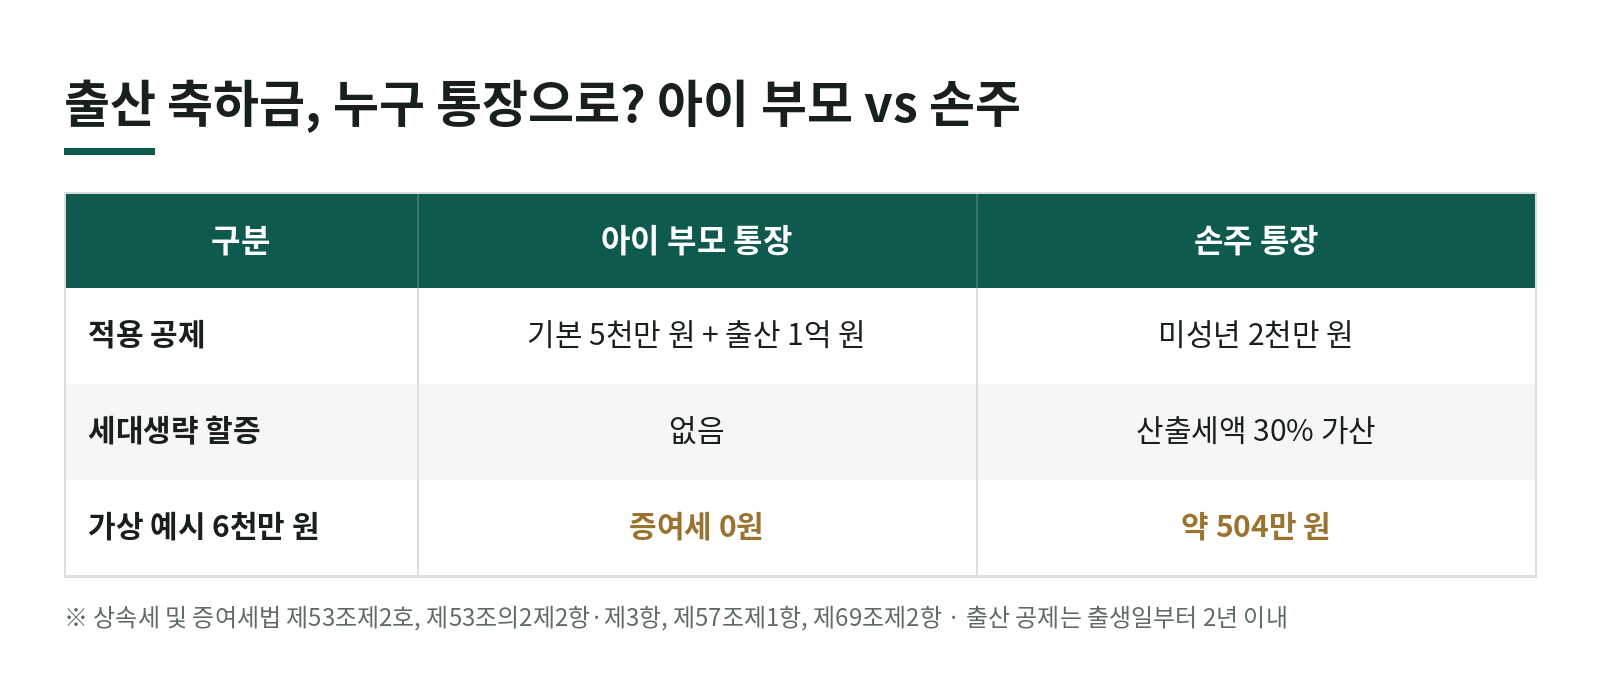
손주가 태어나 축하금을 보내려는데, 누구 통장으로 보내야 할까요.
아이를 낳은 자녀 통장으로 보내는 쪽이 대개 유리합니다. 출산 공제 1억 원은 아이 부모가 받는 공제라서, 손주 통장으로 바로 넣으면 이 공제를 쓸 수 없죠. 게다가 세대를 건너뛴 증여라 세금에 30%가 더 붙습니다.
이 글은 2026년 11월 현행 상속세 및 증여세법(시행 2026.1.2.)·같은 법 시행령(시행 2026.10.1.) 기준입니다. 결혼자금 쪽 이야기는 결혼자금 이체 순서 글에 있습니다.
1. 출산 공제는 「아이 부모」가 받는 공제
거주자가 직계존속에게서 자녀의 출생일(출생신고서상 출생일)부터 2년 이내에 증여를 받으면, 기본 공제와 별개로 1억 원을 공제합니다(상속세 및 증여세법 제53조의2제2항). 입양이면 입양신고일부터 2년입니다.
여기서 받는 사람은 아이를 낳은 부모이고, 주는 사람은 그 부모의 직계존속(할아버지·할머니)입니다. 손주는 할아버지의 직계비속이지 「자녀를 출산한 거주자」가 아니어서 이 공제 대상이 아니죠.
2. 손주 통장에 넣으면 무엇이 달라지나
| 구분 | 아이 부모(자녀) 통장으로 | 손주 통장으로 |
|---|---|---|
| 적용 공제 | 기본 5천만 원(10년) + 출산 1억 원 | 미성년 직계비속 2천만 원(10년) |
| 세대생략 할증 | 없음 | 산출세액의 30% 가산 |
| 근거 | 같은 법 제53조제2호, 제53조의2제2항 | 같은 법 제53조제2호 단서, 제57조제1항 |
자녀가 아닌 직계비속(손주)에게 증여하면 증여세 산출세액에 100분의 30을 더합니다(같은 법 제57조제1항). 손주가 미성년자이고 증여재산이 20억 원을 넘으면 100분의 40입니다. 다만 손주의 부모(증여자의 자녀)가 이미 사망해 손주가 받는 경우에는 할증하지 않습니다(같은 항 단서).
3. 가상 예시로 비교해 보면
가상 예시입니다. 할아버지가 손주 출생 축하로 6천만 원을 주려고 하고, 아이 부모와 손주 모두 최근 10년간 받은 증여가 없다고 하죠.
- 아이 부모 통장으로: 6천만 원 − 기본 공제 5천만 원 − 출산 공제 1천만 원 = 과세표준 0원, 증여세 0원(출산 공제 9천만 원이 남습니다)
- 손주 통장으로: 6천만 원 − 2천만 원 = 과세표준 4천만 원 → 산출세액 400만 원(10%) → 할증 30% 더해 520만 원 → 기한 안 신고 시 3% 공제(같은 법 제69조제2항) → 약 504만 원
핵심 같은 돈이라도 손주 통장으로 바로 보내면, 아이 부모에게 보낼 때 0원인 세금이 수백만 원으로 바뀔 수 있습니다.
4. 함께 확인할 것
- 혼인 공제와 합쳐 1억 원: 결혼할 때 혼인 공제를 받았다면 그만큼 출산 공제가 줄어듭니다(같은 법 제53조의2제3항).
- 기간은 출생일부터 2년: 2년이 지나 받은 돈은 출산 공제 대상이 아닙니다.
- 부모가 받아 아이 통장으로 옮기면: 그때는 부모 → 아이 증여가 되어 아이 기준 미성년 공제 2천만 원(10년)을 씁니다(같은 법 제53조제2호). 아이 이름 통장에 모아 두려는 돈이라면 이 한도부터 보세요.
- 소액 축하금은 괜찮습니다: 통상 필요하다고 인정되는 축하금은 증여세를 부과하지 않습니다(같은 법 제46조제5호, 같은 법 시행령 제35조제4항제3호).
세대생략 할증 자체는 세대생략 할증과세 글에 자세히 있습니다.
5. 이렇게 하면 불리해지는 경우
| 이렇게 했을 때 | 생기는 일 | 근거 |
|---|---|---|
| 조부모가 목돈을 손주 통장으로 바로 보냄 | 출산 공제를 못 받고 미성년 공제 2천만 원만, 산출세액에 30% 가산 | 상속세 및 증여세법 제53조제2호, 제57조제1항 |
| 출생일부터 2년이 지난 뒤 증여 | 출산 공제 1억 원이 적용되지 않습니다 | 같은 법 제53조의2제2항 |
| 혼인 공제를 이미 1억 원 받음 | 출산 공제는 남아 있지 않습니다 | 같은 법 제53조의2제3항 |
개별 사안은 사실관계에 따라 달라질 수 있습니다. 예시 금액은 가상 수치입니다.
6. 정리
- 출산 공제 1억 원은 아이 부모가 자녀 출생일부터 2년 안에 받을 때만 적용됩니다.
- 손주 통장으로 바로 보내면 공제는 2천만 원, 세금엔 30% 할증이 붙습니다.
- 혼인 공제와 합쳐 평생 1억 원이 한도입니다.
축하금을 보내기 전에 받는 통장 이름 하나만 아이 부모 쪽으로 바꿔도, 세금이 크게 달라집니다.
궁금한 점은 이 사이트의 「상담 신청」이나 메일(cpa@taxhong.com)로 편하게 문의해 주세요.
자주 묻는 질문
- 할아버지가 손주 통장에 출산 축하금을 넣어도 출산 공제 1억 원을 받을 수 있나요?
- 받을 수 없습니다. 출산 공제는 거주자가 직계존속에게서 「자녀의 출생일부터 2년 이내」에 받은 증여에 적용되므로, 받는 사람은 아이를 낳은 부모입니다(상속세 및 증여세법 제53조의2제2항). 손주가 받으면 미성년 직계비속 공제 2천만 원만 적용됩니다(같은 법 제53조제2호).
- 출산 공제와 혼인 공제를 각각 1억 원씩 받을 수 있나요?
- 아닙니다. 혼인 공제와 출산 공제를 합쳐 1억 원을 넘는 부분은 공제하지 않습니다(같은 법 제53조의2제3항). 결혼 때 1억 원을 다 썼다면 출산 공제는 더 없습니다.
- 손주에게 주는 소액 축하금도 증여세 신고를 해야 하나요?
- 통상 필요하다고 인정되는 축하금은 증여세를 부과하지 않습니다(같은 법 제46조제5호, 같은 법 시행령 제35조제4항제3호). 다만 목돈은 이 범위로 보기 어려우니 공제와 세액을 따져 보셔야 합니다.
이 분야 많이 본 글
관련 글
계약서와 상황을 함께 보면 결론이 달라질 수 있습니다.
상담 신청하기 →