개인 재산
자동차보험·실손보험료도 연말정산 되나요? 보장성보험료 세액공제 12%, 연 100만 원
자동차보험, 실손보험, 암보험처럼 매달 나가는 보험료도 연말정산에서 돌려받을 수 있습니다. 다만 한도가 연 100만 원이라 많이 낸다고 많이 돌려받지는 않습니다. 이 글은 대상과 한도를 소득세법 제59조의4제1항으로 정리했습니다. 사례와 금액은 가상 수치이고, 개별 사안은 사실관계에 따라 달라질 수 있습니다.
1. 대상: 보장성보험
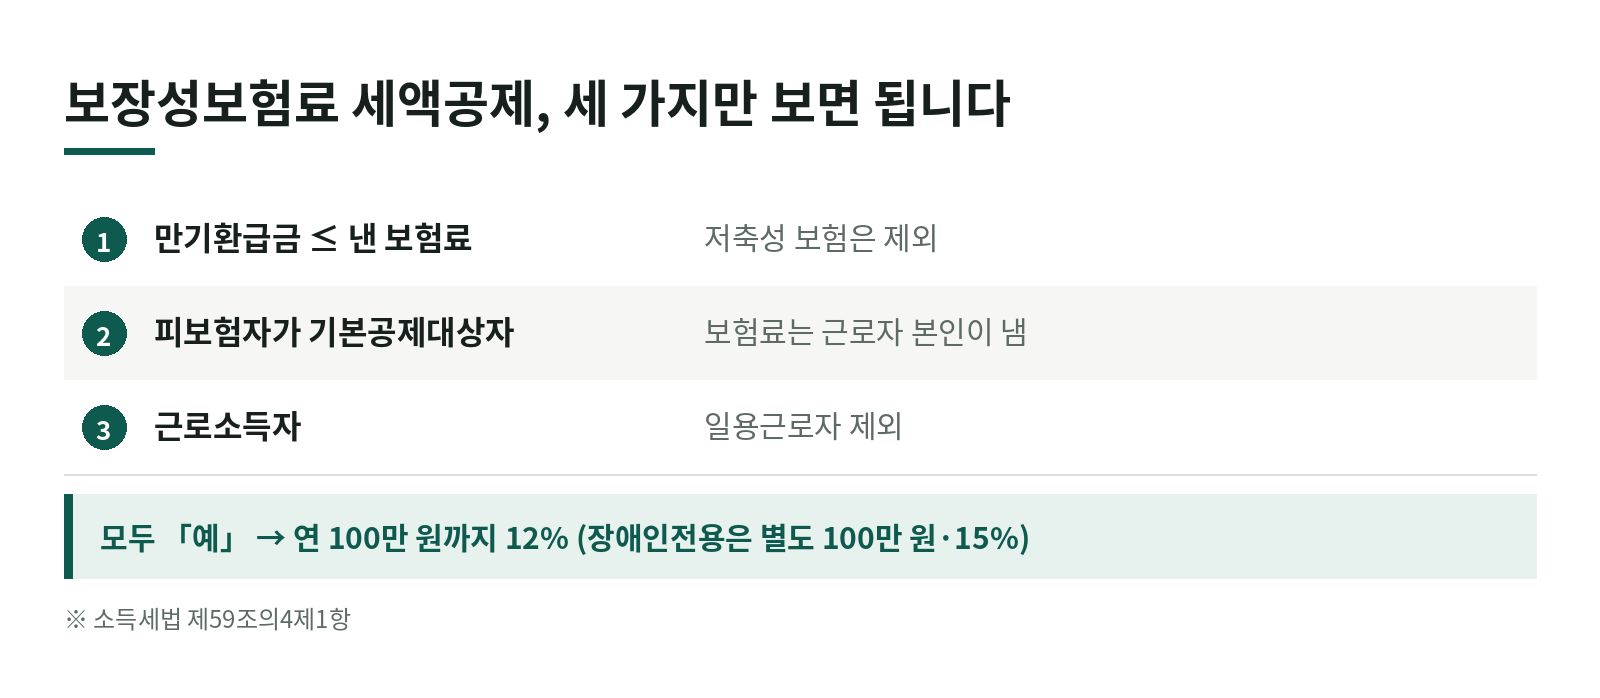
만기에 환급되는 금액이 납입보험료를 초과하지 않는 보험의 보험료가 대상입니다(소득세법 제59조의4제1항). 자동차보험, 실손의료보험, 암·상해보험처럼 사고나 질병에 대비하는 보험이 해당합니다. 만기에 낸 돈보다 더 돌려받는 저축성 보험은 빠집니다.
2. 누가 받나
근로소득이 있는 거주자만 받을 수 있고 일용근로자는 제외합니다. 근로소득 없이 사업소득만 있는 개인사업자는 이 세액공제를 받지 못합니다.
3. 피보험자 기준
기본공제대상자를 피보험자로 하는 보험료여야 합니다(같은 항 제2호). 내가 계약자여도 피보험자가 소득 요건을 넘는 배우자라면 공제되지 않습니다. 부모님(60세 이상)·자녀(20세 이하)처럼 나이 요건도 함께 봅니다. 맞벌이 부부라면 「누가 냈는가」와 「누가 피보험자인가」를 함께 봐야 합니다.
4. 공제율과 한도
| 구분 | 공제율 | 한도 |
|---|---|---|
| 일반 보장성보험료 | 12% | 연 100만 원 |
| 장애인전용보장성보험료 | 15% | 연 100만 원(별도) |
두 한도는 각각 적용됩니다(같은 항 단서). 일반 보장성보험료만 있으면 최대 12만 원, 장애인전용보험까지 있으면 최대 27만 원이 세액공제됩니다. 이 한도는 기본공제 받는 가족(본인 포함) 보험료를 모두 합쳐 근로자 한 사람 기준입니다. 세액공제라서 공제 전 남은 세액(산출세액에서 다른 공제를 뺀 금액)이 그보다 적으면 그만큼만 줄어들고, 남은 세액이 없으면 줄어들 세금도 없습니다.
예) 실손보험 60만 원 + 자동차보험 70만 원 = 130만 원 → 100만 원까지 × 12% = 12만 원
5. 놓치기 쉬운 점
자동차보험을 부모님 명의 차로 들었고 부모님이 기본공제대상자가 아니라면 공제되지 않습니다. 연중에 보험을 해지했다면 해지 전까지 낸 보험료는 공제 대상입니다. 한도가 작아서 맞벌이라면 각자 자기가 피보험자인 보험을 각자 내고, 자녀 보험은 그 자녀를 기본공제 받는 쪽이 내는 편이 나을 때가 많습니다(배우자 보험을 대신 내 주면 배우자가 기본공제대상자가 아닌 한 공제되지 않습니다).
6. 이렇게 챙기세요
☐ 간소화 자료에 자동차보험·실손보험이 다 잡혔는가 ☐ 피보험자가 기본공제대상자인가 ☐ 저축성 보험료를 잘못 넣지 않았는가 ☐ 장애인전용보험은 따로 구분했는가
궁금한 점은 이 사이트의 「상담 신청」이나 메일(cpa@taxhong.com)로 편하게 문의해 주세요.
자주 묻는 질문
- 자동차보험료도 보장성보험료 공제가 되나요?
- 자동차보험은 만기환급금이 없는 보장성보험이라 기본공제대상자가 피보험자이면 공제 대상입니다(소득세법 제59조의4제1항제2호).
- 보험료를 300만 원 냈으면 얼마나 돌려받나요?
- 일반 보장성보험료는 연 100만 원까지만 인정되므로 100만 원 × 12% = 12만 원이 세액공제됩니다(소득세법 제59조의4제1항). 기본공제 받는 가족 보험료를 합쳐 한 사람 기준이고, 공제 전 남은 세액이 그보다 적으면 그만큼만 줄어듭니다.
- 저축성 연금보험료도 보험료 공제가 되나요?
- 만기에 받는 금액이 낸 보험료보다 많은 보험은 보험료 세액공제 대상이 아닙니다(소득세법 제59조의4제1항 본문).
이 분야 많이 본 글
관련 글
계약서와 상황을 함께 보면 결론이 달라질 수 있습니다.
상담 신청하기 →