개인 재산
부모와 자녀 집 맞바꾸기(교환), 세금은? 시가 차액을 현금으로 정산하면 교환으로 정리됩니다
큰 평수 부모님 집하고, 시집간 딸이 집을 바꾸자고 하네요. 딸 부부는 친정 근처 25평 아파트에 사는데 아이가 생겨 넓은 집이 필요하고, 부모님은 이제 작은 집이 편하다는 경우입니다. 교환도 양도라 양쪽 모두 세금을 따로 보고, 큰 집을 받는 쪽은 시가 차액을 현금으로 정산해야 깔끔합니다. 사례와 금액은 가상 예시이고, 개별 사안은 사실관계에 따라 달라질 수 있습니다.
가족끼리 싸게 사고파는 일반 기준은 부모 집을 자녀가 싸게 사면 세금은?에 정리해 두었습니다.
1. 교환도 양도입니다 — 양쪽 다
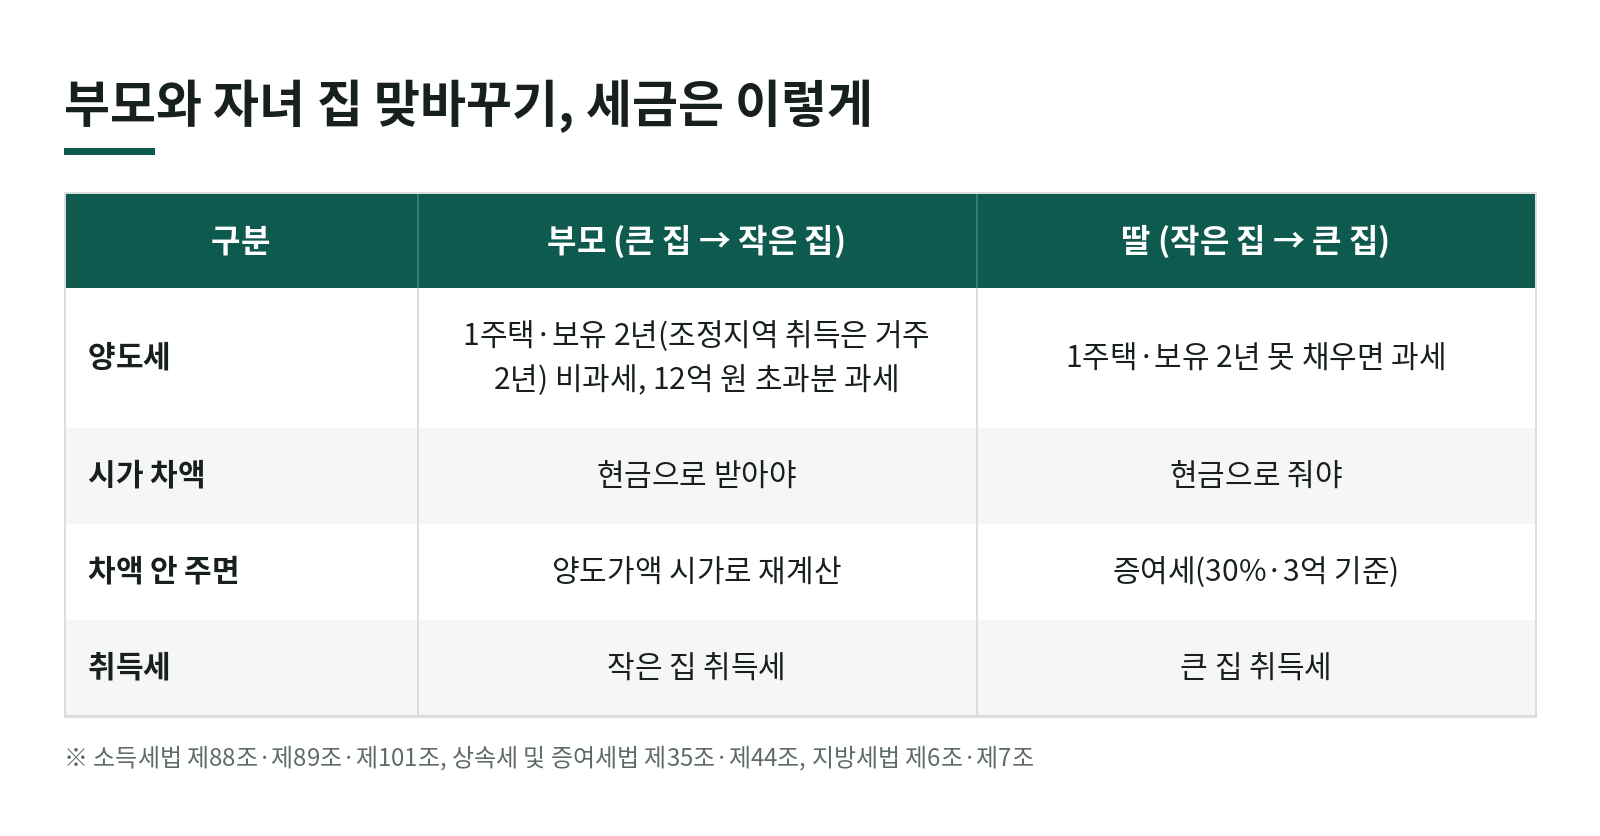
「양도」는 매도, 교환, 현물출자 등으로 자산을 유상으로 사실상 이전하는 것입니다(소득세법 제88조제1호). 그래서 집을 맞바꾸면 부모는 큰 집을, 딸은 작은 집을 각각 양도한 것이 됩니다.
부모 쪽 — 1세대가 양도일 현재 국내에 1주택이고 보유기간 2년 이상이면(취득 당시 조정대상지역이었다면 거주 2년 이상도) 비과세입니다(소득세법 제89조제1항제3호, 시행령 제154조제1항). 다만 실지거래가액이 12억 원을 넘는 고가주택은 비과세에서 빠지고 12억 원 초과분에 대해 과세됩니다(같은 호, 제95조제3항).
딸 쪽 — 딸 부부 집도 같은 기준입니다. 산 지 2년이 안 됐거나 다른 집이 있어 1주택 요건을 못 갖추면 양도세를 냅니다.
2. 평수 차이만큼 시가 차액은 현금으로
가상 예시) 딸 부부 25평 시가 5억 원 ↔ 부모님 40평 시가 10억 원
딸은 5억 원짜리 집을 주고 10억 원짜리 집을 받으므로 차액 5억 원을 현금으로 부모님께 드려야 대등한 교환입니다.
차액을 안 주면 두 가지가 생깁니다.
- 딸의 증여세 — 특수관계인에게서 시가보다 낮게 양수한 경우, 차액이 「시가의 30%와 3억 원 중 적은 금액」 이상이면 차액에서 그 금액을 뺀 만큼이 증여재산가액입니다(상속세 및 증여세법 제35조제1항, 시행령 제26조제2항). 예시라면 차액 5억 원 − 3억 원 = 2억 원이 증여재산가액입니다.
- 부모의 양도세 재계산 — 특수관계인에게 시가보다 낮게 양도하고 차액이 3억 원 이상이거나 시가의 5% 이상이면 양도가액을 시가로 다시 계산할 수 있습니다(소득세법 제101조제1항, 시행령 제167조제3항제1호·제4항). 예시에서는 차액 5억 원이라 요건에는 해당합니다. 다만 부모님이 1세대 1주택 비과세이고 시가가 12억 원 이하라면 다시 계산해도 세금이 늘지 않고, 비과세가 안 되거나 12억 원을 넘는 집일 때 실제 부담이 생깁니다.
3. 부모·자녀 사이 양도는 증여로 추정 — 교환·대금 입증
부모와 자녀 사이에 양도한 재산은 증여로 추정합니다(상속세 및 증여세법 제44조제1항 — 배우자·직계존비속). 딸이 부모님께 넘긴 집도 대상입니다. 다만 등기가 필요한 재산을 서로 교환한 경우, 신고한 소득이나 자기 재산을 처분한 돈으로 대가를 낸 사실이 입증되는 경우에는 추정하지 않습니다(같은 조 제3항제5호, 시행령 제33조제3항). 집과 집을 맞바꾼 부분은 교환으로, 현금 차액은 신고한 소득이나 처분대금으로 냈다는 기록(계좌이체)으로 설명하고, 대출로 냈다면 대출 서류와 상환 내역을 함께 남깁니다.
4. 취득세도 서로 각각
취득세에서 「취득」에는 매매뿐 아니라 교환도 들어갑니다(지방세법 제6조제1호). 부동산을 취득한 자가 취득세를 내므로(같은 법 제7조제1항), 부모는 작은 집, 딸은 큰 집에 대해 각자 취득세를 냅니다.
5. 대안: 명의는 그대로, 바꿔 살기
이사만 맞바꾸고 명의는 두는 방법도 있습니다. 다만 딸 부부가 부모님 집을 공짜로 쓰면 부동산 무상사용 이익의 증여가 됩니다(상속세 및 증여세법 제37조제1항). 이익은 집값 × 연 2%를 5년간 연 10%로 할인해 더한 금액이고, 1억 원 미만이면 과세하지 않습니다(시행령 제27조제3항·제4항, 시행규칙 제10조). 계산하면 대략 시가 13억 2천만 원 이상 집부터 문제가 됩니다. 부모님과 함께 사는 집은 제외됩니다(상속세 및 증여세법 제37조제1항 괄호).
서로 임대차계약을 맺어 월세나 보증금을 주고받을 수도 있는데, 이때는 시세에 맞는 임대료로 정해 두는 것이 좋습니다.
6. 정리: 맞바꾸기 전에 챙길 것
☐ 두 집 시가(감정가·유사매매사례가) 확인 ☐ 부모님 집 1주택·보유 2년·12억 원 초과 여부 ☐ 딸 집 보유기간·다른 주택 여부 ☐ 시가 차액은 현금으로 계좌이체 ☐ 차액 낼 돈의 출처(소득·대출·처분대금) 기록 ☐ 취득세는 양쪽이 각각 ☐ 명의 그대로 바꿔 살기라면 무상사용 1억 원 기준 확인
궁금한 점은 이 사이트의 「상담 신청」이나 메일(cpa@taxhong.com)로 편하게 문의해 주세요.
자주 묻는 질문
- 부모님 집과 제 집을 맞바꾸면 세금이 없나요?
- 교환도 양도입니다(소득세법 제88조제1호). 부모와 자녀 모두 각자 자기 집을 양도한 것으로 보아, 1세대 1주택 비과세 요건을 갖추지 못하면 양도세를 냅니다. 취득세도 교환으로 집을 취득한 각자가 냅니다(지방세법 제6조제1호, 제7조제1항).
- 평수 차이 나는 만큼 돈을 안 주면 어떻게 되나요?
- 작은 집을 주고 큰 집을 받은 자녀는 시가보다 낮은 대가로 양수한 것이 되어, 차액이 시가의 30%와 3억 원 중 적은 금액 이상이면 증여세가 나옵니다(상속세 및 증여세법 제35조제1항, 시행령 제26조제2항). 부모도 차액이 3억 원 이상이거나 시가의 5% 이상이면 양도가액을 시가로 다시 계산받을 수 있습니다(소득세법 제101조제1항, 시행령 제167조제3항).
- 명의는 그대로 두고 서로 바꿔 살면요?
- 부모 집을 자녀가 무상으로 쓰면 5년간 무상사용 이익이 1억 원 이상일 때 증여세 대상입니다(상속세 및 증여세법 제37조제1항, 시행령 제27조제3항·제4항). 이익은 집값의 연 2%를 5년간 연 10%로 할인해 더한 금액이라(시행규칙 제10조), 대략 시가 13억 2천만 원 이상 집부터 문제가 됩니다.
이 분야 많이 본 글
관련 글
계약서와 상황을 함께 보면 결론이 달라질 수 있습니다.
상담 신청하기 →