세입자 안고 판 아파트, 세입자에게 준 이사비는 양도세 필요경비가 될까?
오늘은 최근 성종회계에서 양도세 신고를 준비하면서 실제로 따져 본 쟁점 하나를 정리해 보려고 합니다. 아파트를 팔면서 세입자에게 이사비를 줬는데, 이 돈을 양도세 계산할 때 비용으로 뺄 수 있느냐는 질문입니다. 생각보다 자주 받는 질문인데, 답이 "됩니다" 또는 "안 됩니다" 한마디로 끝나지 않습니다. 매매계약을 어떻게 했느냐에 따라 결론이 갈립니다.
참고로 아래 내용은 실제 사례를 바탕으로 하되, 고객이 특정되지 않도록 지역·단지·금액은 빼거나 바꿨습니다. 개별 사안은 계약서 내용에 따라 결론이 달라질 수 있으니 참고용으로 봐 주세요.
1. 어떤 상황이었나
의뢰인은 아파트 한 채를 팔았습니다. 전세 세입자가 살고 있는 상태였고, 매매계약은 흔히 말하는 "세입자 안고 파는" 방식이었습니다. 계약서 특약에 임대차를 매수인이 그대로 이어받고, 전세보증금은 잔금에서 빼고 받는다고 적혀 있었죠.
그런데 계약 후에 매수인이 직접 들어와 살고 싶다는 뜻을 전해 왔습니다. 세입자 계약기간은 아직 남아 있었습니다. 매도인은 거래를 매끄럽게 마무리하려고 세입자에게 조기 퇴거를 부탁했고, 그 대가로 이사비 명목의 돈(수백만 원대)을 계좌로 보내 줬습니다.
신고 준비 단계에서 의뢰인이 물었습니다. "이 돈도 집 팔면서 쓴 돈이니까 비용으로 빠지죠?"
2. 법에서 보는 기준은 딱 하나
양도세에서 양도가액에서 빼 주는 비용(필요경비)은 소득세법 시행령에 하나하나 정해져 있습니다. 세입자에게 준 돈과 관련된 조항은 이것 하나입니다.
소득세법 시행령 제163조제5항제1호라목 「매매계약에 따른 인도의무를 이행하기 위하여 양도자가 지출하는 명도비용」
포인트는 "매매계약에 따른 인도의무"입니다. 매도인이 매수인에게 집을 비워서 넘겨주기로 약속한 경우, 그 약속을 지키려고 세입자를 내보내면서 쓴 돈만 비용이 된다는 뜻입니다. 이사비라는 이름이 붙었다고 해서 다 빠지는 게 아닙니다.
같은 조 제5항 본문은 증명 방법도 정해 두고 있습니다. 증명서류를 받아 두거나, 실제로 돈이 나간 사실이 금융거래 증명서류로 확인돼야 합니다. 현금으로 건네고 끝내면 요건을 갖췄더라도 입증이 어려워집니다.
3. 국세청 해석도 계약 구조로 갈립니다
이 조항을 두고 국세청이 내놓은 사전답변 두 건이 정확히 반대 방향입니다. 둘 다 국세법령정보시스템에서 원문을 직접 확인했습니다.
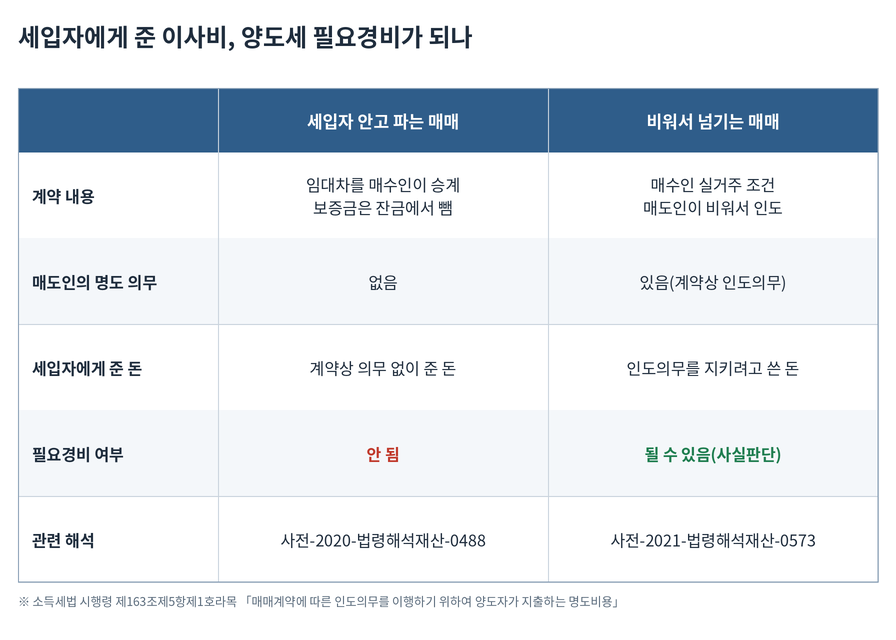
(맨 위 그림이 두 건을 한눈에 비교한 표입니다.)
- 사전-2020-법령해석재산-0488 : 매수인이 임대차를 승계해서 매도인에게 명도 의무가 없는 매매였습니다. 잔금 전에 임차인과 갈등이 생겨 합의금을 줬는데, 국세청은 이 돈이 라목의 명도비용에 해당하지 않는다고 답했습니다.
- 사전-2021-법령해석재산-0573 : 매수인 실거주 조건으로 계약해서 매도인이 집을 비워 줘야 하는 매매였습니다. 임차인이 갑자기 갱신을 주장하자 퇴거합의금을 주고 내보냈는데, 국세청은 인도의무를 이행하려고 쓴 명도비용은 필요경비에 해당한다고 하면서도, 이 돈이 거기에 해당하는지는 "사실판단할 사항"이라고 덧붙였습니다.
결국 국세청이 보는 건 돈을 준 이유가 아니라 매도인이 계약상 비워 줄 의무를 졌느냐입니다.
4. 이번 사례는 이렇게 판단했습니다
의뢰인 이야기만 들으면 "매수인이 들어와 살겠다고 해서 내보낸 것"이니 0573 쪽처럼 보이기도 합니다. 그래서 서류부터 다시 봤습니다.
- 매매계약서 본문과 특약 : 임대차 승계, 보증금 잔금 공제만 있고, 매도인이 세입자를 내보내 집을 비워 준다는 문구는 없었습니다.
- 중개대상물 확인·설명서 : 임대차 확인 칸과 실제 권리관계 칸에도 매도인이 집을 비워 준다는 내용은 없었습니다. 스캔본 글자만 보고 넘기지 않고 원본 쪽을 눈으로 한 번 더 확인했습니다.
- 세입자와의 합의서 : 매도인과 세입자 사이에 오간 문서입니다. 세입자에게 돈을 줬다는 사실은 보여 주지만, 매수인에게 비워 줄 의무가 있었다는 것까지 증명하지는 못합니다.
계약서상으로는 0488과 같은 구조, 즉 세입자를 안고 판 매매였습니다. 매수인의 실거주 희망은 계약 이후 생긴 사정이었고, 그게 매매계약의 내용으로 바뀌었다는 서면은 없었습니다.
그래서 이 돈은 필요경비에서 빼고 신고하는 쪽으로 정리했습니다. 넣었을 때와 뺐을 때 세금 차이가 수백만 원대라 의뢰인 입장에서는 아쉬운 결론이었지만, 근거 없이 넣었다가 나중에 부인되면 세금에 가산세까지 붙습니다.
5. 그럼 끝인가? 경정청구라는 길이 남아 있습니다
빼고 신고했다고 영영 못 받는 건 아닙니다. 국세기본법 제45조의2제1항에 따라 법정신고기한이 지난 후 5년 이내에는 경정청구로 세금을 돌려 달라고 할 수 있습니다.
나중에라도 매수인이 실거주 조건으로 산 사정을 보여 줄 자료가 나오면 그때 다시 따져 볼 수 있습니다. 예를 들어 중개사가 계약 당시 경위를 확인해 주거나, 매수인과 주고받은 문자·카톡에 비워서 넘기기로 한 내용이 남아 있는 경우입니다. 의뢰인께는 관련 문자와 카톡을 지우지 말고 보관해 두시라고 말씀드렸습니다.
다만 신고하려고 뒤늦게 날짜를 거슬러 서류를 새로 만드는 건 권하지 않습니다. 사후에 만든 서류라는 게 드러나면 그 서류 하나로 끝나지 않고 신고 전체의 신뢰가 무너집니다.
6. 집 파실 분들이 미리 챙길 것
- 비워서 넘기기로 했다면 계약서 특약에 적어 두세요. "매도인은 잔금일까지 임차인을 퇴거시켜 매수인에게 인도한다" 같은 문구 한 줄이 나중에 필요경비 판단의 출발점이 됩니다.
- 계약 후에 조건이 바뀌면 바뀐 내용을 서면으로 남기세요. 매수인이 실거주로 마음을 바꿨다면 특약 변경이나 확인서로 남겨야 합니다. 말로만 오간 건 증명이 어렵습니다.
- 세입자에게 주는 돈은 계좌이체로. 시행령이 금융거래 증명을 요건으로 두고 있습니다.
- 세입자 안고 파는 매매라면 이사비는 기본적으로 비용이 안 된다고 보고 계산하세요. 받을 수 있을 줄 알고 매매대금을 정했다가 세금에서 생각지 못한 차이가 날 수 있습니다.
양도세는 같은 돈이라도 계약서에 어떻게 적혀 있느냐에 따라 결론이 갈리는 경우가 많습니다. 집을 내놓기 전에, 적어도 계약서에 도장 찍기 전에 한 번 상의해 보시는 걸 권합니다.
궁금한 점은 이 사이트의 「상담 신청」이나 kicpa1658@gmail.com으로 편하게 남겨 주세요.
자주 묻는 질문
- 세입자에게 준 이사비는 무조건 양도세 필요경비가 되나요?
- 아닙니다. 매매계약에 따라 매도인이 집을 비워 넘겨줄 의무를 졌고, 그 의무를 이행하려고 지출한 명도비용만 필요경비가 됩니다(소득세법 시행령 제163조제5항제1호라목).
- 세입자를 안고 파는 매매(임대차 승계)라면 어떻게 되나요?
- 매도인에게 명도 의무가 없으므로 이사비·합의금은 원칙적으로 필요경비가 되지 않습니다(사전-2020-법령해석재산-0488).
- 필요경비에서 빼고 신고한 뒤에도 다시 받을 길이 있나요?
- 법정신고기한이 지난 후 5년 이내에는 경정청구를 할 수 있습니다(국세기본법 제45조의2제1항). 다만 계약 당시 비워 주기로 한 사정을 보여 줄 자료가 있어야 합니다.
계약서와 상황을 함께 보면 결론이 달라질 수 있습니다.
상담 신청하기 →