양도세가 1억 원 넘게 나왔는데 한 번에 내야 하나? 양도소득세 분납 한도·기한·끝수, 지방소득세는 다른 이유
양도세 계산서를 받아 보시고 대표님·사장님들이 제일 먼저 하시는 말씀이 "이걸 한 번에 다 내야 하나요?"입니다. 아파트 한 채를 팔아도 세금이 수천만 원, 많으면 억 단위로 나오니 당연한 질문입니다. 양도소득세는 일정 금액을 넘으면 나눠 낼 수 있습니다. 다만 한도가 정해져 있고, 지방소득세는 같은 방식으로 나눠 낼 수 없어서 실제 자금 계획을 세울 때 헷갈리기 쉽습니다.
오늘은 성종회계에서 최근 신고를 마무리한 사례를 바탕으로 분납 한도와 기한, 원 단위 끝수까지 정리하겠습니다. 고객이 특정되지 않도록 금액과 날짜는 바꾸거나 둥글게 적었고, 개별 사안은 세액과 기한 요일에 따라 달라질 수 있으니 참고용으로 봐 주세요.
1. 어떤 사례였나
의뢰인은 재개발로 받은 아파트를 팔았고, 예정신고로 납부할 양도소득세가 1억 원대로 나왔습니다. 잔금을 받은 지 두 달 남짓 뒤가 신고·납부기한인데, 그사이 다른 자금 일정이 겹쳐 한 번에 내기가 부담스러운 상황이었습니다. 그래서 분납을 기본으로 신고 계획을 세웠습니다.
2. 얼마까지 나눠 낼 수 있나 — 세 구간
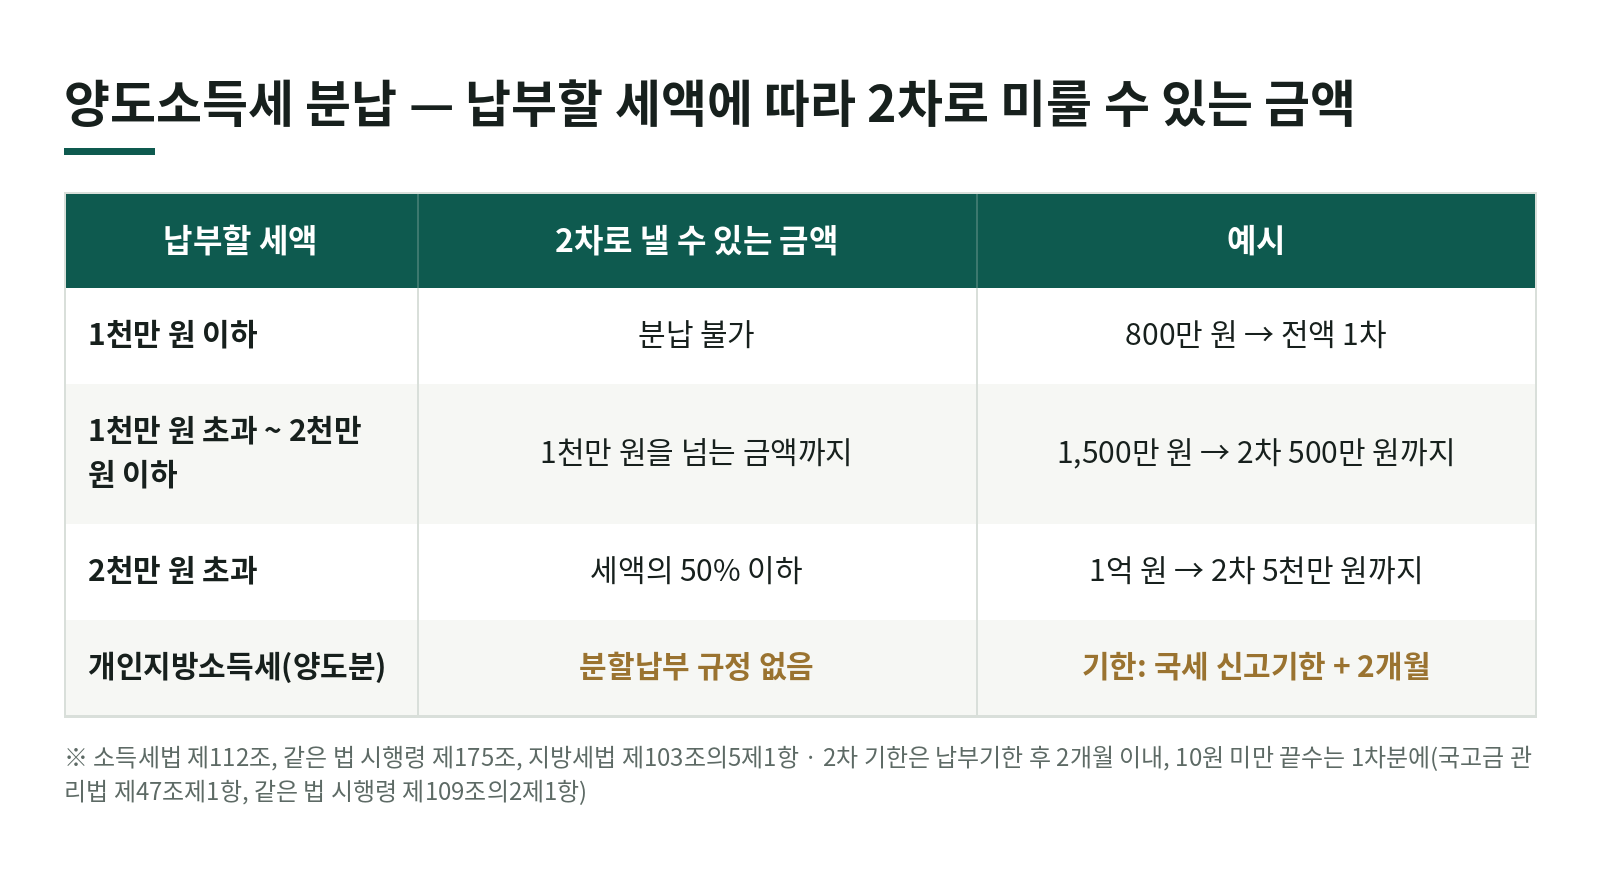
소득세법 제112조는 예정신고(제106조)나 확정신고(제111조)로 납부할 세액이 1천만 원을 초과하는 거주자가 그 일부를 납부기한이 지난 후 2개월 이내에 분할납부할 수 있다고 정합니다. 나눠 낼 수 있는 금액은 시행령 제175조가 정합니다.
- 1천만 원 이하 : 분납할 수 없습니다.
- 1천만 원 초과 ~ 2천만 원 이하 : 1천만 원을 넘는 금액까지 나중에 낼 수 있습니다. 예를 들어 1,500만 원이면 1차에 1,000만 원, 2차에 500만 원까지입니다.
- 2천만 원 초과 : 세액의 50% 이하를 나중에 낼 수 있습니다.
이 사례는 2천만 원을 훨씬 넘는 구간이라 절반까지 2차로 미뤘습니다.
3. 기한은 이렇게 셉니다
- 예정신고·1차 납부 : 양도일이 속하는 달의 말일부터 2개월(소득세법 제105조제1항제1호). 양도일은 원칙적으로 잔금청산일입니다. 예를 들어 8월에 잔금을 받았다면 10월 31일이 기한입니다.
- 2차 분납 : 그 납부기한이 지난 후 2개월 이내. 위 예라면 12월 31일입니다.
- 기한이 토요일·일요일·공휴일이면 그다음 날이 기한입니다(국세기본법 제5조제1항).
분납은 실무에서 예정신고서의 분납 칸에 나눠 낼 금액을 적어서 신고하는 방식으로 합니다. 신고를 해 놓고 나중에 "나눠 내겠다"고 하는 게 아니라, 신고할 때 정해 두는 것이라고 기억해 두시면 됩니다.
4. 지방소득세는 같이 나눠지지 않습니다
여기서 자주 오해가 생깁니다. 양도소득세를 내면 그 10% 수준의 개인지방소득세가 따로 붙는데, 이건 국세와 다른 법(지방세법)을 따릅니다.
- 기한 : 지방세법 제103조의5제1항은 소득세법 제105조에 따른 신고기한에 2개월을 더한 날까지 신고·납부하도록 합니다. 위 예라면 국세 신고기한 10월 31일에 2개월을 더한 날이 됩니다.
- 분납 : 양도소득분 개인지방소득세 예정신고·납부 조항(제103조의5~제103조의7)에는 분할납부 규정이 없습니다. 지방소득세는 한 번에 냅니다.
이 사례에서도 국세 1차·2차 분납과 지방소득세 납부를 날짜별로 한 장에 정리해서 드렸습니다. "양도세를 반만 냈으니 지방세도 반만" 하고 생각하시면 자금 계획이 어긋납니다.
5. 원 단위 끝수 — 10원 미만은 내지 않습니다
세액을 계산하면 원 단위까지 나오지만, 실제로 내는 금액은 다릅니다. 국고금 관리법 제47조제1항은 국고금을 받을 때 10원 미만 끝수는 계산하지 않는다고 정하고, 같은 법 시행령 제109조의2제1항은 나눠서 받을 때 분할금액에 생기는 10원 미만 끝수는 첫 번째 납부액에 합친다고 정합니다. 지방세 쪽은 지방회계법 제55조가 같은 방식입니다.
그래서 분납할 때는 2차분을 10원 단위로 맞추고, 끝수는 1차분에 붙여서 계산합니다. 금액 차이는 몇 원이지만, 납부서에 찍히는 금액과 맞춰 두어야 신고서와 고지 금액이 어긋나지 않습니다.
6. 미리 챙길 것
- 잔금일이 정해지면 예정신고 기한과 2차 분납 기한, 지방소득세 기한을 달력에 함께 적어 두세요. 세 날짜가 다릅니다.
- 같은 해에 다른 부동산을 또 팔 계획이 있다면 세액이 합산되어 바뀔 수 있으니 미리 말씀해 주세요.
- 2차 기한을 넘기면 그때부터는 납부지연가산세 대상이 됩니다.
세금이 크게 나왔을 때 분납 한도를 정확히 알고 있으면 잔금 자금을 어떻게 나눠 쓸지 훨씬 계획하기 쉽습니다.
궁금한 점은 이 사이트의 「상담 신청」이나 메일(kicpa1658@gmail.com)로 편하게 문의해 주세요.
자주 묻는 질문
- 양도소득세는 얼마부터 나눠 낼 수 있나요?
- 예정신고로 납부할 세액이 1천만 원을 넘으면 분납할 수 있습니다. 2천만 원 이하면 1천만 원을 넘는 금액까지, 2천만 원을 넘으면 세액의 50% 이하까지 납부기한이 지난 후 2개월 안에 나눠 냅니다(소득세법 제112조, 시행령 제175조).
- 지방소득세도 같이 나눠 낼 수 있나요?
- 양도소득에 대한 개인지방소득세 예정신고·납부 조항(지방세법 제103조의5~제103조의7)에는 분할납부 규정이 없습니다. 기한도 국세 신고기한에 2개월을 더한 날이라 따로 챙겨야 합니다.
- 나눠 낼 때 원 단위 끝수는 어떻게 하나요?
- 국고금 납부액의 10원 미만 끝수는 계산하지 않고, 분할해서 낼 때 생기는 끝수는 첫 번째 납부액에 합칩니다(국고금 관리법 제47조제1항, 같은 법 시행령 제109조의2제1항).
계약서와 상황을 함께 보면 결론이 달라질 수 있습니다.
상담 신청하기 →