배우자에게 증여받은 땅을 바로 팔면 양도세가 줄어들까? 증여 후 10년 이내 양도 이월과세 정리
"남편 명의 땅을 제가 증여받아서 바로 팔면 양도세가 거의 안 나온다던데요?" 성종회계에서 대표님·사장님들께 자주 받는 질문입니다. 배우자 증여재산공제 6억 원(상속세 및 증여세법 제53조제1호)을 이용해 취득가액을 높인 뒤 파는 방법인데, 결론부터 말씀드리면 증여받고 10년 안에 팔면 생각하신 효과가 나지 않습니다. 소득세법 제97조의2, 흔히 「이월과세」라고 부르는 규정 때문입니다.
오늘은 이 조문을 원문 그대로 읽으면서, 상담 때 실제로 계산해 보는 순서를 정리하겠습니다. 아래 숫자는 이해를 돕기 위한 가상의 예시이고, 개별 사안은 증여 시점·자산 종류·주택 수 등에 따라 결론이 달라질 수 있으니 참고용으로 봐 주세요.
1. 기대한 계산과 실제 계산
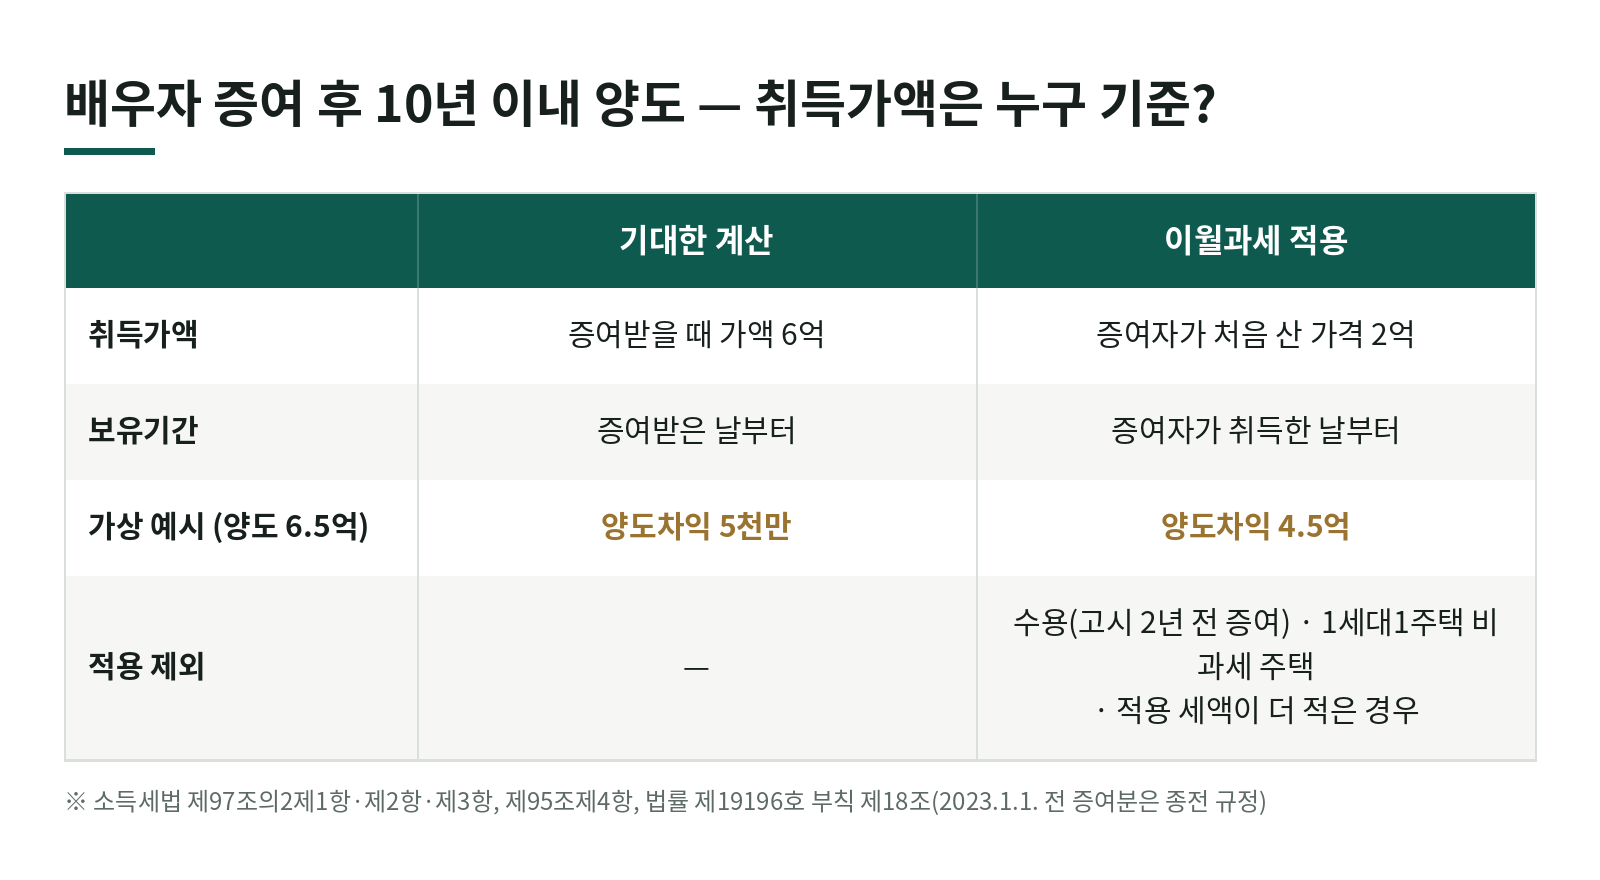
가상의 예입니다. 남편이 오래전에 2억 원에 산 토지가 지금 시가 6억 원입니다. 남편이 이 땅을 아내에게 증여하고, 아내는 배우자공제 6억 원 덕분에 증여세를 내지 않습니다. 몇 년 뒤 아내가 이 땅을 6억 5천만 원에 팝니다.
- 기대한 계산 : 아내의 취득가액은 증여받을 때 가액 6억 원이니 양도차익은 5천만 원
- 이월과세 적용 : 취득가액은 남편이 산 2억 원이니 양도차익은 4억 5천만 원(필요경비 전)
차이가 4억 원입니다. 남편이 직접 팔았을 때와 같은 차익으로 돌아가는 셈이라, 증여를 거쳐도 양도세 쪽 효과는 거의 없습니다.
2. 조문이 정한 내용
소득세법 제97조의2제1항은 거주자가 양도일부터 거슬러 10년 이내에 배우자 또는 직계존비속으로부터 증여받은 토지·건물 등(제94조제1항제1호·제3호 자산 등)을 양도할 때 필요경비를 이렇게 계산하도록 합니다.
- 취득가액 : 증여한 배우자·직계존비속이 그 자산을 취득할 당시의 금액
- 필요경비 : 증여자가 그 자산에 쓴 자본적 지출 등도 포함
- 증여세 : 수증자가 그 자산에 대해 납부했거나 납부할 증여세 상당액은 필요경비에 산입
몇 가지 세부도 원문에 있습니다.
- 배우자에는 양도 당시 이혼으로 혼인관계가 소멸된 경우도 포함됩니다(사망으로 소멸된 경우는 제외). 증여받고 이혼한 뒤 팔아도 적용된다는 뜻입니다.
- 직계존비속은 양도 당시 사망한 경우를 제외합니다.
- 10년은 등기부에 기재된 소유기간으로 셉니다(같은 조 제3항).
3. 불리하기만 한 건 아닙니다 — 보유기간도 이어집니다
소득세법 제95조제4항 단서는 이월과세가 적용되는 자산의 보유기간을 증여한 배우자·직계존비속이 그 자산을 취득한 날부터 센다고 정합니다. 장기보유특별공제는 보유기간에 따라 공제율이 올라가니, 증여자가 오래 갖고 있던 자산이라면 공제율도 그만큼 높게 받습니다.
4. 이월과세가 적용되지 않는 세 가지
같은 조 제2항은 다음 경우를 빼 줍니다.
- 수용 : 사업인정고시일부터 거슬러 2년 이전에 증여받은 자산이 공익사업으로 협의매수·수용된 경우
- 1세대1주택 비과세 주택 : 이월과세를 적용하면 비과세 대상 주택(비과세에서 빠지는 고가주택 포함)의 양도가 되는 경우
- 세액 비교 : 이월과세를 적용한 결정세액이 적용하지 않은 결정세액보다 적은 경우
세 번째가 눈여겨볼 대목입니다. 이월과세는 납세자에게 유리할 때 쓰라고 있는 제도가 아니라는 뜻이어서, 상담 때는 두 가지 방법으로 세액을 모두 계산해서 큰 쪽이 적용된다는 전제로 말씀드립니다.
5. 2022년 이전에 증여받았다면 — 경과규정 확인
지금의 「10년」은 2022년 12월 31일 개정(법률 제19196호)으로 바뀐 것입니다. 그 부칙 제18조는 이 법 시행(2023년 1월 1일) 전에 증여받은 자산을 시행 이후 양도하는 경우 제97조의2제1항 전단의 개정규정에도 불구하고 종전 규정을 따른다고 정합니다. 그래서 상담 때는 증여 등기일이 2023년 1월 1일 전인지부터 확인합니다.
6. 증여 계획 단계에서 볼 것
- 증여를 받은 뒤 언제 팔 계획인지 — 10년 안이면 증여자 취득가액으로 계산된다는 전제로
- 증여자의 처음 취득가액을 증명할 서류(매매계약서, 취득세 영수증) — 이월과세에서는 증여자의 취득 당시 금액이 그대로 쓰입니다
- 증여할 때 낸 증여세 신고서 — 증여세는 필요경비로 들어갑니다
- 그 자산이 주택이라면 1세대1주택 비과세 대상이 되는지 — 제2항제2호로 이월과세가 빠질 수 있습니다
배우자공제 6억 원은 그 자체로는 의미 있는 제도지만, 양도세를 줄이는 우회로로 쓰기에는 10년이라는 시간이 깁니다. 증여와 양도를 함께 계획하신다면 실행 전에 두 경우 세액을 나란히 계산해 보시길 권합니다.
궁금한 점은 이 사이트의 「상담 신청」이나 메일(kicpa1658@gmail.com)로 편하게 문의해 주세요.
자주 묻는 질문
- 배우자에게 증여받은 부동산을 팔 때 취득가액은 얼마로 하나요?
- 증여받은 날부터 거슬러 10년 이내에 양도하면, 취득가액은 증여한 배우자가 그 자산을 취득할 당시의 금액으로 합니다. 증여자가 쓴 자본적 지출도 필요경비에 넣고, 낸 증여세는 필요경비로 뺍니다(소득세법 제97조의2제1항).
- 10년은 언제부터 세나요? 예전에 증여받은 것도 10년인가요?
- 양도일부터 거슬러 10년이며, 등기부에 기재된 소유기간으로 셉니다(같은 조 제3항). 2023년 1월 1일 전에 증여받은 자산은 개정 전 규정을 따릅니다(법률 제19196호 부칙 제18조).
- 이월과세가 적용되지 않는 경우도 있나요?
- 수용(사업인정고시일 2년 이전 증여분), 1세대1주택 비과세 대상 주택이 되는 경우, 이월과세를 적용한 세액이 적용하지 않은 세액보다 적은 경우에는 적용하지 않습니다(같은 조 제2항).
계약서와 상황을 함께 보면 결론이 달라질 수 있습니다.
상담 신청하기 →