증여세 신고는 언제까지? 3개월 신고기한, 3% 신고세액공제, 늦으면 붙는 가산세와 줄이는 방법
"부모님께 돈을 받았는데 증여세 신고를 꼭 해야 하나요? 공제 범위 안이면 안 해도 되죠?" 많이 받는 질문입니다. 낼 세금이 없다면 신고 의무 자체가 문제 될 일은 적지만, 공제를 넘는 증여라면 기한 안에 신고하느냐에 따라 세금이 꽤 달라집니다.
상속세 신고불성실가산세는 앞선 글에서 다루었으니, 이번 글은 증여세에 맞춰 기한·공제·가산세·바로잡는 방법을 정리하겠습니다. 개별 사안은 증여 시기·재산 종류·신고 내용 같은 사실관계에 따라 결론이 달라질 수 있으니 참고용으로 봐 주세요.
1. 누가, 언제까지: 받은 사람이 3개월 안에
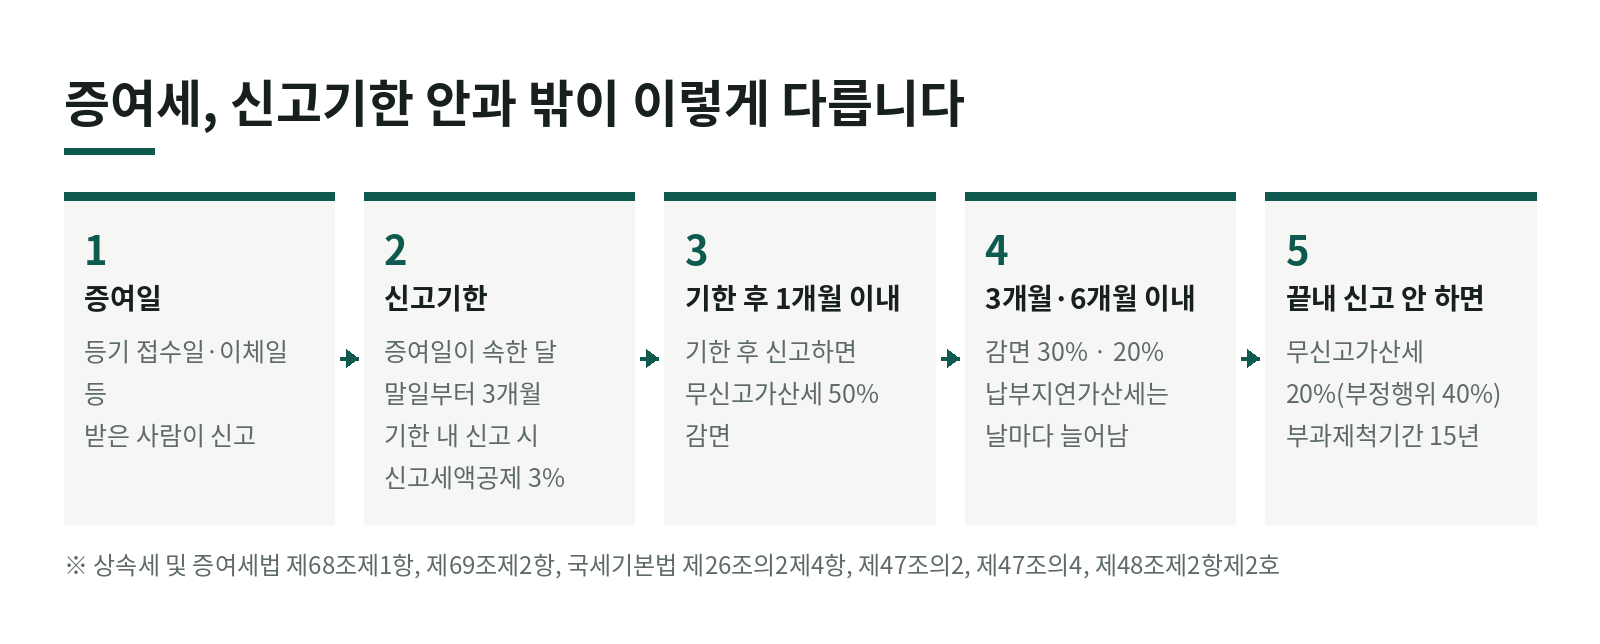
증여세 납부의무는 증여받은 사람(수증자) 에게 있습니다(상속세 및 증여세법 제4조의2제1항). 신고기한은 증여받은 날이 속하는 달의 말일부터 3개월 이내입니다(같은 법 제68조제1항).
- 3월 10일에 증여받았다면 → 3월 31일부터 3개월 → 6월 30일까지
- 기한 마지막 날이 토요일·일요일·공휴일이면 그다음 날까지(국세기본법 제5조제1항)
신고서에는 증여재산의 종류·수량·평가가액과 각종 공제를 증명하는 서류를 붙입니다(상속세 및 증여세법 제68조제2항). 부동산이라면 평가 근거(매매사례가액·감정가액 등)를, 현금이라면 이체 내역을 함께 정리해 두시면 됩니다.
2. 기한 안에 신고하면: 신고세액공제 3%
기한 안에 신고하면 증여세 산출세액(세대를 건너뛴 증여의 할증액 포함)에서 징수유예 금액과 다른 공제·감면세액을 뺀 금액의 100분의 3을 공제합니다(같은 법 제69조제2항). 산출세액이 1억 원이라면 약 300만 원이 줄어드는 셈입니다.
3. 신고하지 않으면: 가산세 두 가지와 긴 부과기간
- 무신고가산세: 부정행위가 아니면 무신고 납부세액의 100분의 20, 부정행위(재산을 숨기거나 거짓 서류를 만든 경우 등)면 100분의 40입니다(국세기본법 제47조의2제1항).
- 과소신고가산세: 신고는 했지만 적게 신고한 경우 부정행위가 아니면 과소신고분의 100분의 10입니다(같은 법 제47조의3제1항).
- 납부지연가산세: 법정납부기한 다음 날부터 납부고지일 전날까지는 내지 않은 세액에 경과일수와 1일 10만분의 22를 곱해 붙습니다. 고지를 받고도 지정납부기한까지 내지 않으면 그 세액의 100분의 3과, 지정납부기한 다음 날부터 납부일 전날까지 경과한 개월 수에 월 1만분의 67을 곱한 금액이 더해집니다(국세기본법 제47조의4제1항제1호·제1호의2·제3호, 국세기본법 시행령 제27조의4제1항·제2항).
여기에 하나가 더 있습니다. 증여세는 원래 부과할 수 있는 날부터 10년 동안 부과할 수 있는데, 신고서를 내지 않으면 15년으로 늘어납니다. 부정행위로 증여세를 포탈한 경우와 신고는 했지만 거짓신고·누락신고를 한 경우(그 부분만)도 15년입니다(국세기본법 제26조의2제4항). 「언젠가 잊혀지겠지」가 통하지 않는 세금입니다.
4. 늦었다면: 빨리 신고할수록 가산세가 줄어듭니다
국세기본법 제48조제2항은 스스로 바로잡는 경우 가산세를 감면합니다. 단, 세무서가 결정하거나 경정할 것을 미리 알고 신고한 경우는 감면이 없습니다.
기한 후 신고(신고를 아예 안 했던 경우, 무신고가산세 감면, 제2호) - 법정신고기한이 지난 후 1개월 이내: 50% 감면 - 1개월 초과 3개월 이내: 30% 감면 - 3개월 초과 6개월 이내: 20% 감면
수정신고(적게 신고했던 경우, 과소신고가산세 감면, 제1호) - 1개월 이내 90%, 3개월 이내 75%, 6개월 이내 50%, 1년 이내 30%, 1년 6개월 이내 20%, 2년 이내 10% 감면
납부지연가산세는 감면 대상이 아니라 늦어지는 날만큼 계속 늘어나므로, 신고와 함께 세금도 바로 내는 것이 좋습니다.
5. 증여를 되돌리면: 반환 시점에 따라 다릅니다
마음이 바뀌어 증여재산을 돌려주는 경우도 있습니다. 상속세 및 증여세법 제4조제4항은 금전이 아닌 재산에 대해 다음과 같이 정합니다.
- 신고기한 안에 당사자 합의로 증여자에게 반환하면 처음부터 증여가 없던 것으로 봅니다(반환 전에 세무서가 과세표준과 세액을 결정한 경우는 제외).
- 신고기한이 지난 후 3개월 안에 반환하거나 다시 증여하면, 당초 증여에는 과세하되 반환·재증여하는 것에는 증여세를 부과하지 않습니다.
현금은 이 규정이 적용되지 않습니다. 돈을 받았다가 돌려주면 받은 것과 돌려준 것이 각각 증여로 보일 수 있으니, 현금 증여는 처음부터 신중하게 정하시는 것이 좋습니다.
6. 정리: 증여 전후에 챙길 것
- 증여일(등기 접수일·이체일)과 그 달 말일부터 3개월이 되는 신고기한
- 지난 10년간 같은 사람에게 받은 증여와 이미 쓴 증여재산공제
- 신고서에 붙일 평가 근거와 이체 내역
- 기한을 놓쳤다면 1개월 안에 기한 후 신고, 적게 신고했다면 빨리 수정신고
- 돌려줄 생각이 있다면 금전 여부와 반환 시점
증여세는 「신고하면 3% 깎아 주고, 안 하면 15년 동안 따라오는」 세금입니다. 성종회계에서도 증여 상담을 할 때는 증여일을 정하는 순간 신고기한부터 달력에 함께 적어 드립니다.
궁금한 점은 이 사이트의 「상담 신청」이나 메일(cpa@taxhong.com)로 편하게 문의해 주세요.
자주 묻는 질문
- 증여세 신고기한은 언제인가요?
- 증여받은 날이 속하는 달의 말일부터 3개월 이내입니다. 예를 들어 3월 10일에 증여받았다면 3월 말일부터 3개월이 되는 6월 말일까지 신고합니다(상속세 및 증여세법 제68조제1항). 기한이 주말이나 공휴일이면 그다음 날까지입니다.
- 기한 안에 신고하면 무엇이 좋나요?
- 산출세액(세대생략 할증액 포함)에서 다른 공제·감면세액 등을 뺀 금액의 100분의 3을 신고세액공제로 빼 줍니다(같은 법 제69조제2항). 신고하지 않으면 가산세가 붙고, 세무서가 부과할 수 있는 기간도 10년에서 15년으로 늘어납니다(국세기본법 제26조의2제4항).
- 기한을 놓쳤으면 어떻게 하나요?
- 가능한 한 빨리 기한 후 신고를 하세요. 법정신고기한이 지난 후 1개월 이내면 무신고가산세의 50%, 3개월 이내면 30%, 6개월 이내면 20%를 감면합니다. 세무서가 결정할 것을 미리 알고 신고한 경우는 제외됩니다(국세기본법 제48조제2항제2호).
「개인 재산」 글 목록
- 이혼하면서 집을 넘겨주면 세금은? 재산분할과 위자료가 양도세·증여세에서 다르게 취급되는 이유10.10
- 부모님 집에 공짜로 살면 증여세가 나온다? 부동산 무상사용이익 계산과 13억 원 기준10.10
- 증여세 신고는 언제까지? 3개월 신고기한, 3% 신고세액공제, 늦으면 붙는 가산세와 줄이는 방법10.10
- 증여한 집을 돌려받으면 증여세는 없던 일이 될까? 반환 시점별 증여세와 합의해제·조건부 증여의 함정10.10
- 상속·증여받은 부동산은 얼마로 평가할까? 시가, 감정가, 기준시가 순서10.09
계약서와 상황을 함께 보면 결론이 달라질 수 있습니다.
상담 신청하기 →