위하고 매입세액 불공제, 54 불공 입력하는 법
「위하고 기초」 연재 8편입니다. 7편에서 유형 51 과세와 54 불공이 따로 있다는 것을 봤습니다. 이번에는 세금계산서를 받았는데도 매입세액을 공제받지 못하는 경우를 위하고에 어떻게 넣는지 다룹니다. 세법 설명은 기존 글 「부가세_매입세액불공제」를 참고하시고, 여기서는 입력 방법에 집중합니다. 예시는 가상의 회사 (주)샛별상사입니다.
1. 불공제란
세금계산서를 받으면 거래 때 낸 부가세(매입세액)를 매출세액에서 빼는 것이 원칙입니다. 그런데 부가가치세법 제39조제1항은 다음 같은 매입세액은 공제하지 않는다고 정합니다. 위하고 화면에서 자주 마주치는 것 위주로 옮깁니다.
| 법 제39조제1항 | 내용 | 위하고 사유 |
|---|---|---|
| 제2호 | 세금계산서를 받지 않았거나, 필요적 기재사항이 빠지거나 사실과 다른 경우 | 1 필요적기재사항 누락 |
| 제4호 | 사업과 직접 관련이 없는 지출 | 2 사업과 관련 없는 지출 |
| 제5호 | 개별소비세 과세대상 승용차의 구입·임차·유지(운수업 등 영업용은 제외) | 3 비영업용 소형승용차 구입 및 유지 |
| 제6호 | 기업업무추진비(접대비) 등 | 9 접대비 관련 매입세액 |
| 제7호 | 면세사업 관련, 일정한 토지 관련 | 4 면세사업과 관련된 분, 0 토지의 자본적 지출 관련 |
| 제8호 | 사업자등록 신청 전의 매입세액(일정한 예외 있음) | 6 등록전 매입세액 |
조문은 부가가치세법 제39조(2026.1.2 시행) 원문 기준입니다. 사업과 직접 관련이 없는 지출의 범위는 시행령 제77조, 접대비 등의 범위는 시행령 제79조에 있습니다. 등록 전 매입세액은 공급시기가 속하는 과세기간이 끝난 뒤 20일 이내에 사업자등록을 신청하면 공제받을 수 있는 예외가 있어, 위하고 매뉴얼의 「등록 신청일 20일 전」이라는 짧은 설명보다 조건이 더 있습니다. 해당 거래가 있으면 조문을 확인합니다.
2. 위하고에서 하는 일
51 과세로 들어온 전표를 54 불공으로 바꾸고 사유를 고릅니다. 세 군데에서 같은 일을 할 수 있습니다.
- 매입매출전표입력에서 그 전표의 유형 칸을 51에서 54로 바꿉니다. 불공제 사유 선택 창이 뜨면 사유를 고릅니다. 창에 처음부터 잡혀 있는 값(면세사업 관련 등)을 Enter로 그냥 넘기지 말고, 거래에 맞는 사유인지 눈으로 확인하고 고릅니다.
- 전자세금계산서 수집 화면(13편)에서 유형을 바꿔 전표로 보냅니다.
- 여러 건이면 체크박스를 켜고 유형 칸에 커서를 둔 뒤 하단 일괄변경 › 전체일괄변경을 씁니다. 먼저 한 건을 54로 바꾸고 나머지를 선택해 일괄 적용합니다.
사유를 나중에 고치려면 매입세금계산서 조회 화면의 불공제사유변경에서 54 불공 전표를 모두 불러와 사유를 한꺼번에 바꿀 수 있습니다.
3. 바꾸면 분개가 이렇게 달라집니다
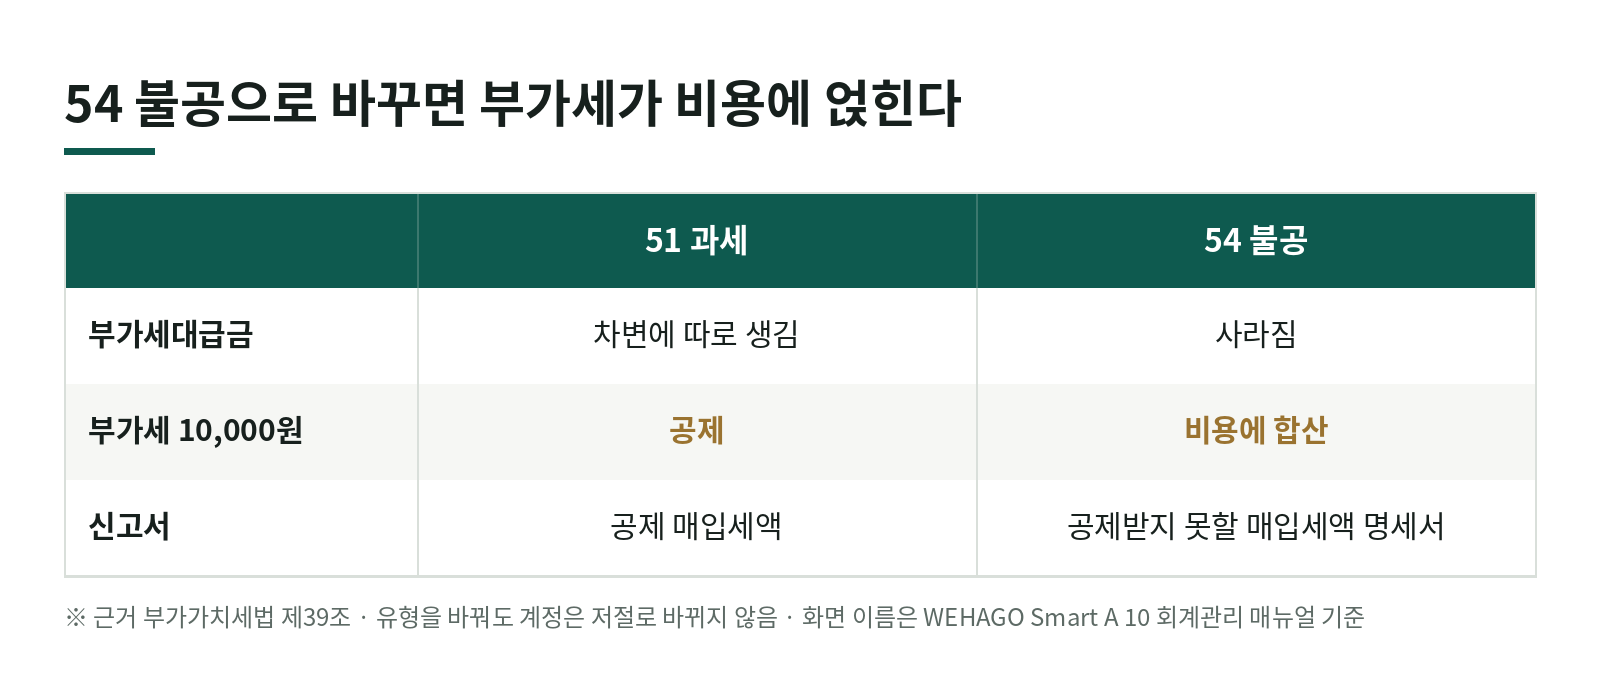
51 과세 전표를 54 불공으로 바꾸면 하단 분개의 135 부가세대급금 줄이 사라지고, 그 금액이 비용 줄에 합쳐집니다. 매뉴얼의 예시를 쉽게 옮깁니다.
| 51 과세 | 54 불공 | |
|---|---|---|
| 차변 | 811 복리후생비 65,000 | 811 복리후생비 75,000 |
| 차변 | 830 소모품비 35,000 | 830 소모품비 35,000 |
| 차변 | 135 부가세대급금 10,000 | 없음 |
| 대변 | 103 보통예금 110,000 | 103 보통예금 110,000 |
세액 10,000원이 비용에 얹혀 금액이 큰 계정과목에 합산됩니다. 거꾸로 54를 51로 바꾸면 135 부가세대급금이 다시 생깁니다. 다만 유형을 바꿔도 하단의 계정과목은 저절로 바뀌지 않으니, 계정이 맞는지 따로 봅니다.
4. 예시: 임직원 선물을 세금계산서로 샀을 때
접대 목적으로 산 선물 공급가액 300,000원, 부가세 30,000원, 보통예금으로 지급했다고 하겠습니다.
| 일 | 유형 | 공급가액 | 부가세 | 사유 | 분개 |
|---|---|---|---|---|---|
| 15 | 54 불공 | 300,000 | 30,000 | 9 접대비 관련 매입세액 | 3 혼합 |
하단은 차변 813 접대비(기업업무추진비) 330,000, 대변 103 보통예금 330,000입니다. 부가세 30,000원은 비용에 포함됩니다. 이 전표는 부가가치세 신고 때 공제받지 못할 매입세액 명세서에 자동으로 모입니다.
5. 공통매입세액: 과세와 면세를 같이 하는 회사
과세 사업과 면세 사업을 함께 하는 회사는, 양쪽에 공통으로 쓰는 매입(임차료, 공통 관리비 등)의 매입세액을 면세 비율만큼 불공제해야 합니다. 위하고의 공제받지 못할 매입세액 명세서에는 「공통매입세액 안분계산」 탭이 있어 이 계산을 합니다. 안분 기준은 공급가액, 매입가액, 예정공급가액, 예정사용면적 중에서 고릅니다. 겸업이 아니면 이 탭은 쓰지 않습니다.
6. 자주 막히는 곳
- 유형만 바꾸고 사유를 안 고름: 사유가 비어 있으면 명세서에 반영되지 않습니다. 더보기의 데이터 검사가 사유 누락을 찾아 줍니다.
- 계정이 그대로: 유형을 바꿔도 계정은 그대로입니다. 접대비인데 소모품비에 들어가 있지 않은지 봅니다.
- 카드·현금영수증 매입: 공제와 불공제를 가르는 방법은 자동수집 화면이 다릅니다. 11편과 12편에서 다룹니다.
- 사유 판단이 애매함: 승용차 유지비, 선물, 직원 복지와 접대의 경계는 사실관계에 따라 갈립니다. 증빙과 목적을 확인한 뒤 정합니다.
7. 개인사업자라면
유형과 사유 선택은 같습니다. 사업과 관련 없는 개인 지출의 매입세액이 가장 흔한 불공제 사유입니다. 가사용으로 산 물건의 세금계산서를 받아 사업용 경비로 넣으면 안 되고, 대표자 본인 지출은 인출금 쪽으로 처리합니다.
다음 편
9편에서는 통장 거래를 자동으로 가져오는 방법을 다룹니다. 연결 방법과 추천 계정이 정해지는 방식을 봅니다.
개별 사안은 사실관계에 따라 다를 수 있음
궁금한 점은 이 사이트의 「상담 신청」이나 메일(cpa@taxhong.com)로 편하게 문의해 주세요.
자주 묻는 질문
- 51 과세를 54 불공으로 바꾸면 분개는 어떻게 되나요?
- 하단 분개의 부가세대급금 줄이 사라지고 그 금액이 비용 줄에 합쳐집니다. 계정과목 자체는 저절로 바뀌지 않으니 접대비 등 맞는 계정인지 따로 확인합니다.
- 불공제 사유를 안 고르면 어떻게 되나요?
- 사유가 비어 있으면 공제받지 못할 매입세액 명세서에 반영되지 않습니다. 반대로 처음에 잡혀 있는 사유를 확인 없이 넘기면 엉뚱한 사유가 들어갈 수 있으니 직접 확인해서 고릅니다. 데이터 검사로 사유가 빠진 전표를 찾을 수 있습니다.
- 여러 건을 한꺼번에 54로 바꿀 수 있나요?
- 먼저 한 건을 54로 바꾼 뒤 나머지를 체크하고 하단 일괄변경의 전체일괄변경을 쓰면 됩니다.
「회계 실무」 글 목록
- 위하고 매달 반복되는 일반전표, 급여·4대보험·카드대금·이자·세금10.10
- 위하고 매입매출전표입력, 유형 코드만 알면 반은 끝난다10.10
- 위하고 매입세액 불공제, 54 불공 입력하는 법10.10
- 위하고 통장 거래 자동으로 가져오기, 연결부터 추천 계정까지10.10
- 위하고 통장 전표 보내기 전에, 같은 돈이 두 번 들어가는 이중계상 막기10.10
계약서와 상황을 함께 보면 결론이 달라질 수 있습니다.
상담 신청하기 →