개인 재산
수용되는 땅, 사업인정고시일 2년 안에 샀다면 양도세 감면이 안 되나요? 상속받은 땅은 언제부터 셀까
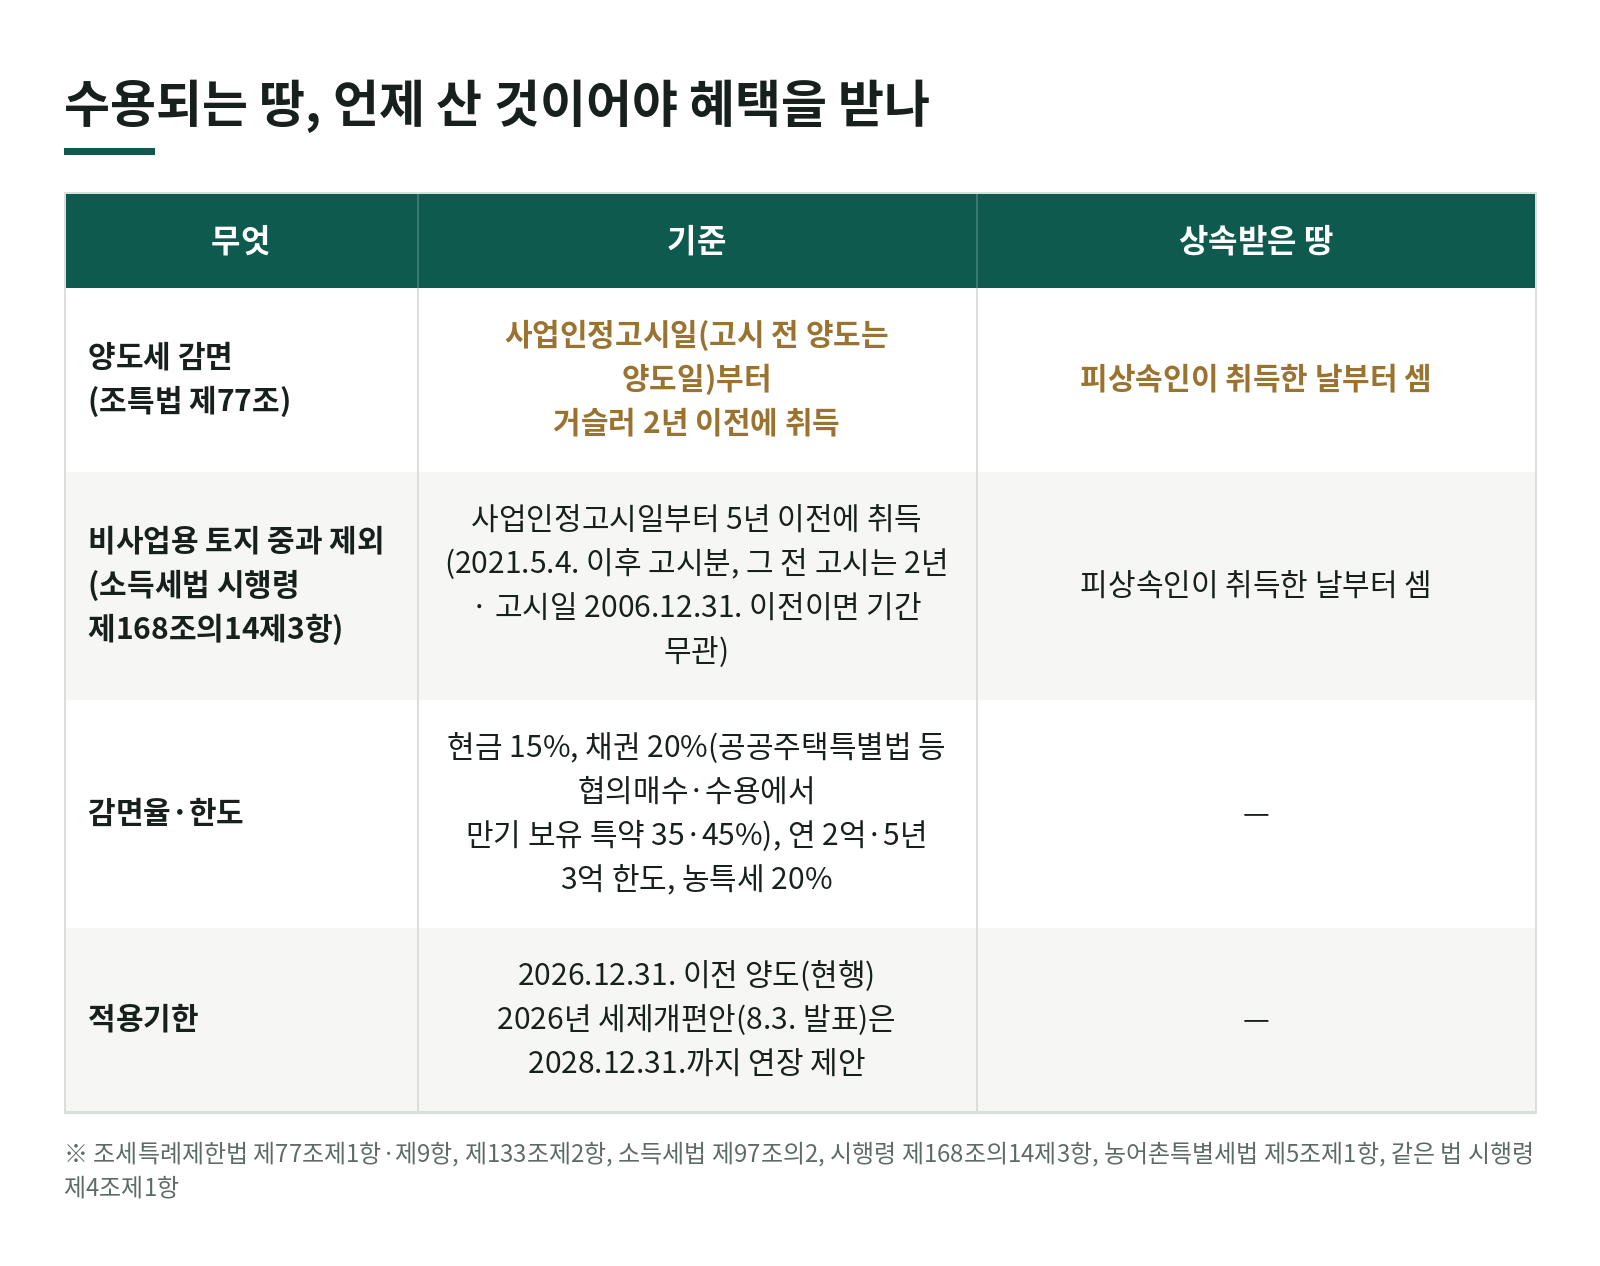
사업인정고시일 2년 안에 산 땅은 수용되더라도 양도소득세 감면을 받을 수 없습니다. 조세특례제한법 제77조제1항은 사업인정고시일(고시 전에 팔면 양도일)부터 거슬러 2년 이전에 취득한 땅만 감면 대상으로 정합니다. 상속받은 땅은 피상속인이 취득한 날부터 셉니다.
수용이나 협의매수를 앞두고 「얼마나 가지고 있어야 감면되느냐」는 질문을 자주 받습니다. 이 글은 2026년 10월 기준 법령으로 2년을 세는 법과 상속·증여받은 땅의 기준일을 봅니다. 정비사업 현금청산과 감면 신청 절차는 앞선 글 「재건축·재개발 분양신청을 안 하면 현금청산, 양도소득세는 어떻게 되나?」에서 다뤘습니다.
핵심 수용 감면은 사업인정고시일 기준 2년 이전 취득분만 받을 수 있고, 상속받은 땅은 피상속인 취득일부터 셉니다.
1. 2년은 어느 날을 기준으로 세나요?
기준일은 그 땅이 속한 사업지역의 사업인정고시일입니다. 고시가 나기 전에 사업시행자와 협의해 팔았다면 양도일이 기준일이 됩니다(조세특례제한법 제77조제1항).
예를 들어 사업인정고시일이 2026년 3월 10일이면 2024년 3월 10일 이전에 취득한 땅이어야 합니다. 며칠 차이로 갈리는 경우가 있으니 등기부의 접수일과 고시문 날짜를 나란히 놓고 확인하세요. 취득일은 보통 잔금을 치른 날이고, 그 전에 등기를 했다면 등기 접수일입니다(소득세법 제98조, 같은 법 시행령 제162조제1항).
감면 대상은 토지와 건물(토지등)이고, 양도 방식은 세 가지입니다(조세특례제한법 제77조제1항 각 호).
- 공익사업에 필요한 토지를 그 공익사업의 시행자에게 양도
- 정비구역(정비기반시설을 수반하지 않는 정비구역은 제외)의 토지를 정비사업 사업시행자에게 양도
- 토지보상법 등에 따른 수용
2. 상속·증여받은 땅은 언제 산 것으로 보나요?
상속받은 땅은 피상속인이 취득한 날을 취득일로 봅니다(조세특례제한법 제77조제9항). 상속이 고시 직전에 있었더라도 부모님이 오래 가지고 있던 땅이라면 2년 요건을 채웁니다.
증여받은 땅은 원칙적으로 증여일이 취득일이라, 증여 시점에 따라 경우가 둘로 나뉩니다.
- 증여일이 고시일 2년 이전: 증여일 기준으로 이미 2년 요건을 채웁니다. 이때 협의매수·수용되면 이월과세는 적용하지 않습니다(소득세법 제97조의2제2항제1호).
- 증여일이 고시일 2년 안: 배우자·직계존비속에게 받은 땅을 10년 안에 팔아 이월과세(소득세법 제97조의2제1항)가 적용되면 증여자가 취득한 날을 취득일로 봅니다(조세특례제한법 제77조제9항). 그 밖의 증여는 증여일 기준이라 감면 요건을 채우지 못합니다. 다만 이월과세를 적용한 세액이 적용하지 않은 세액보다 적으면 이월과세 자체를 적용하지 않으므로(소득세법 제97조의2제2항제3호), 두 경우를 모두 계산해 봐야 합니다.
3. 2년 안에 샀다면 비사업용 토지 중과도 피할 수 없나요?
고시일 2년 안에 산 땅이라면 중과 제외 기준(5년)에도 못 미치므로, 비사업용 토지에 해당하면 중과될 수 있습니다. 협의매수·수용되는 토지는 사업인정고시일부터 5년 이전에 취득했거나 고시일이 2006년 12월 31일 이전이면 비사업용 토지로 보지 않습니다(소득세법 시행령 제168조의14제3항제3호). 5년 기준은 2021년 5월 4일 이후 사업인정고시된 사업부터 적용되고, 그 전에 고시된 사업은 종전대로 2년 기준입니다(같은 영 부칙 <제31659호, 2021.5.4.> 제4조). 여기서도 상속받은 땅은 피상속인 취득일, 이월과세가 적용되는 증여는 증여자 취득일부터 셉니다.
그래서 고시일 2년 안에 산 땅은 감면을 못 받고, 그 땅이 나대지처럼 비사업용 토지에 해당하면 기본세율에 10%포인트를 더하는 중과도 그대로 적용될 수 있습니다. 감면은 2년, 중과 제외는 5년으로 기준이 다르다는 점을 함께 보셔야 합니다.
4. 감면은 얼마나 받나요?
현금 보상이면 양도소득세의 15%, 채권 보상이면 20%이고(「공공주택 특별법」 등 대통령령으로 정하는 법률에 따른 협의매수·수용으로 채권을 만기 3년 이상 보유하기로 특약하면 35%, 만기 5년 이상이면 45%), 한 과세기간 2억 원·5개 과세기간 3억 원 한도가 있습니다(조세특례제한법 제77조제1항, 제133조제2항). 감면율과 한도는 앞선 현금청산 글에서 자세히 다뤘습니다.
여기에 감면받은 세액의 20%를 농어촌특별세로 냅니다(농어촌특별세법 제5조제1항). 직접 경작하던 농지 등 비과세 대상이 따로 있으니(같은 법 시행령 제4조제1항제1호) 해당 여부를 확인하세요.
예를 들어 산출세액이 5,000만 원이고 현금으로 보상받았다면 감면세액은 750만 원, 농어촌특별세는 150만 원이어서 실제로 줄어드는 세금은 600만 원입니다. 사례와 금액은 가상 수치입니다.
5. 언제까지 팔아야 감면되나요?
현행 조세특례제한법 제77조제1항은 2026년 12월 31일 이전에 양도하는 분까지 감면합니다. 정부의 2026년 세제개편안(2026년 8월 3일 발표)은 적용기한을 2028년 12월 31일까지 연장하자고 제안했지만, 국회를 통과해야 확정됩니다. 2027년 이후 보상금을 받을 예정이라면 연말 개정 결과를 꼭 확인하세요.
6. 요건을 놓치면 어떻게 되나요?
| 이렇게 했을 때 | 생기는 일 | 근거 |
|---|---|---|
| 사업인정고시일 2년 안에 산 땅으로 감면을 기대 | 감면(현금 보상 100분의 15, 채권 보상 100분의 20)을 받지 못할 수 있습니다 | 조세특례제한법 제77조제1항 |
| 이월과세가 적용되지 않는 증여 땅을 증여자 취득일로 셈 | 증여일이 취득일이 되어 2년 요건을 채우지 못할 수 있습니다 | 조세특례제한법 제77조제9항, 소득세법 시행령 제162조제1항제5호 |
| 2021.5.4. 이후 고시된 사업에서 고시일 5년 안에 산 비사업용 토지를 중과 제외로 봄 | 비사업용 토지로 보아 기본세율에 10%포인트를 더한 세율이 적용될 수 있습니다 | 소득세법 시행령 제168조의14제3항제3호, 같은 영 부칙(제31659호) 제4조, 소득세법 제104조제1항제8호 |
| 감면 요건이 안 되는데 감면해 신고 | 덜 낸 세액에 과소신고가산세(100분의 10, 부정행위면 100분의 40)와 납부지연가산세(1일 10만분의 22) 대상이 될 수 있습니다 | 국세기본법 제47조의3제1항·제47조의4제1항제1호, 같은 법 시행령 제27조의4 |
| 양도일이 2027년 이후로 넘어감 | 현행 조문은 2026.12.31. 이전 양도분까지여서 감면되지 않을 수 있습니다 | 조세특례제한법 제77조제1항 |
개별 사안은 사실관계에 따라 달라질 수 있습니다.
7. 보상 협의 전에 무엇을 확인해야 하나요?
- 사업인정고시일(고시 전이면 양도 예정일)과 내 취득일 사이가 2년 이상인지
- 상속받은 땅이면 피상속인의 취득일, 증여받은 땅이면 증여일이 고시일 2년 이전인지(2년 안이면 이월과세 적용 여부)
- 비사업용 토지라면 고시일 기준 5년 이전 취득인지
- 보상을 현금으로 받을지 채권으로 받을지, 감면 한도와 농어촌특별세
- 양도일이 2026년 12월 31일 이후로 넘어가는지
성종회계에서도 보상 협의가 시작되면 등기부와 사업인정고시일부터 맞춰 보고 감면·중과 여부를 함께 계산합니다. 개별 사안은 사실관계에 따라 달라질 수 있습니다.
궁금한 점은 이 사이트의 「상담 신청」이나 메일(cpa@taxhong.com)로 편하게 문의해 주세요.
자주 묻는 질문
- 사업인정고시일 1년 전에 산 땅이 수용되면 양도세 감면을 받을 수 있나요?
- 받을 수 없습니다. 조세특례제한법 제77조제1항은 사업인정고시일부터 소급하여 2년 이전에 취득한 토지만 감면 대상으로 정하므로, 고시일 2년 안에 산 땅은 감면 없이 과세되고, 비사업용 토지라면 중과될 수도 있습니다.
- 상속받은 땅은 2년을 언제부터 세나요?
- 피상속인이 그 땅을 취득한 날부터 셉니다(조세특례제한법 제77조제9항). 상속받은 지 얼마 안 됐더라도 부모님이 고시일 2년 이전에 샀다면 감면 요건을 채웁니다.
- 수용 감면은 언제까지 적용되나요?
- 현행법은 2026년 12월 31일 이전에 양도하는 분까지입니다(조세특례제한법 제77조제1항). 정부의 2026년 세제개편안(2026년 8월 3일 발표)은 2028년 12월 31일까지 연장을 제안했으므로, 연말 이후 양도분은 국회 통과 여부를 확인해야 합니다.
이 분야 많이 본 글
관련 글
계약서와 상황을 함께 보면 결론이 달라질 수 있습니다.
상담 신청하기 →