개인 재산
양도세 불복 기한 90일을 놓쳤다면? 고충민원으로 직권취소를 요청하는 길이 남아 있습니다
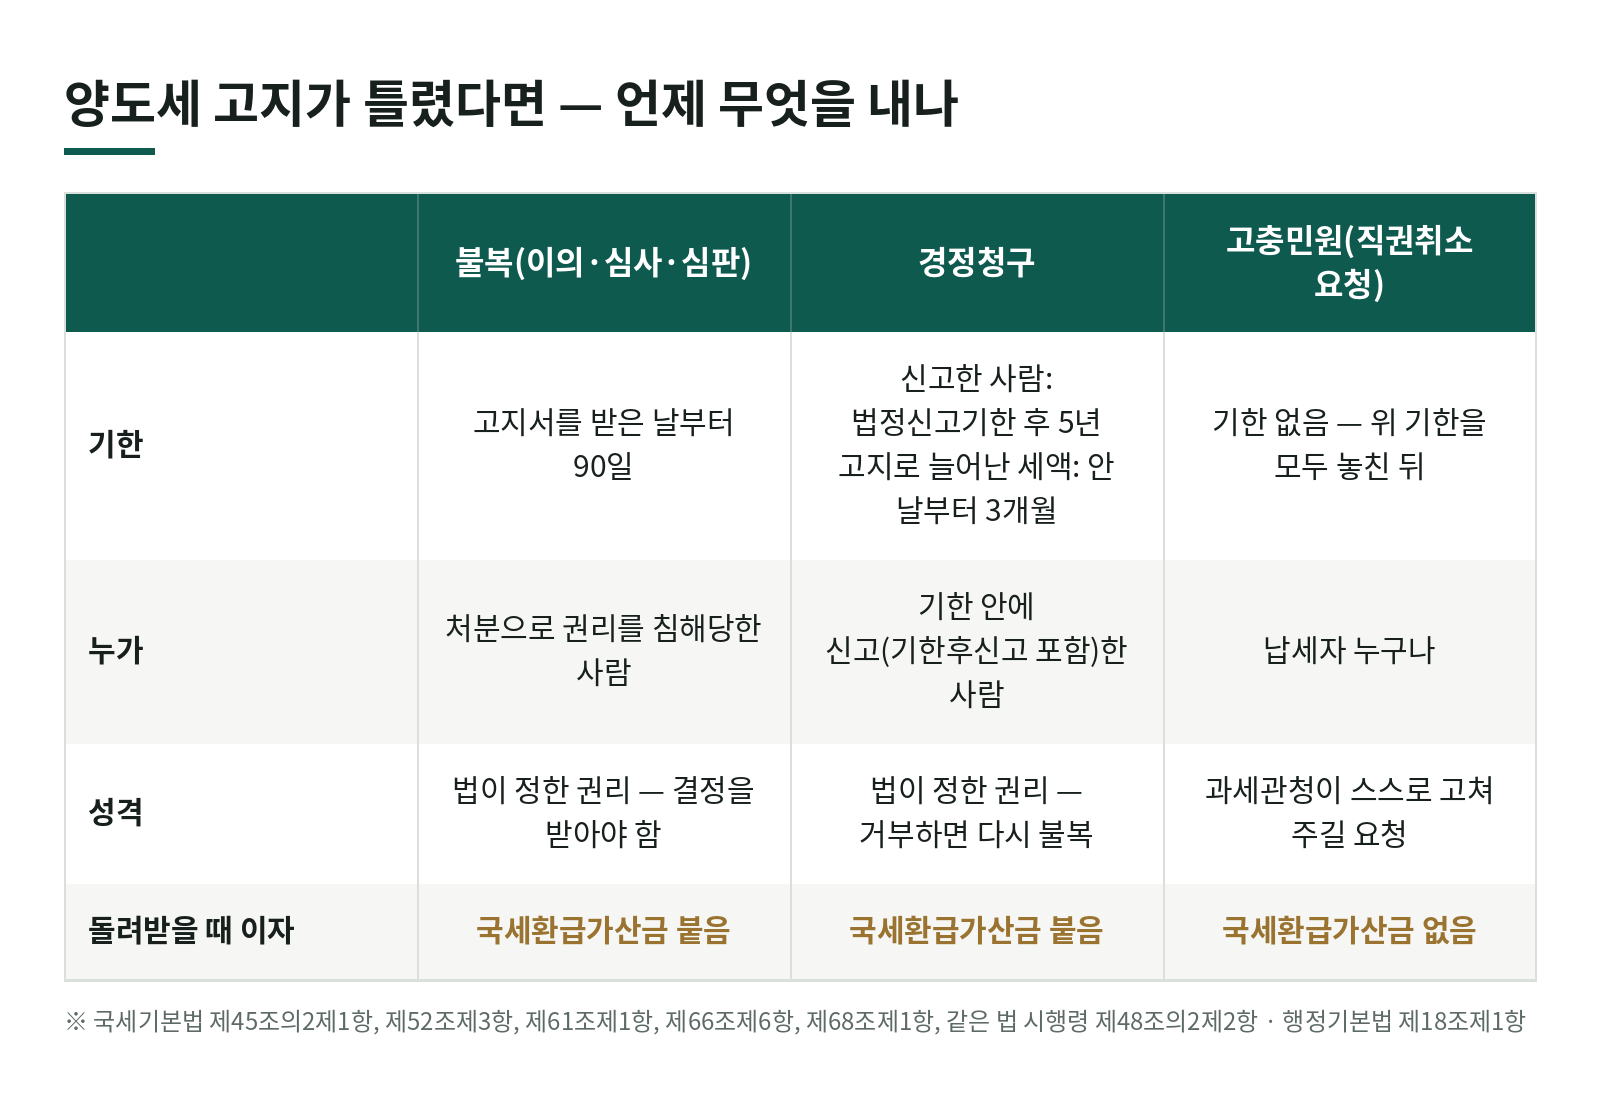
양도세 고지서를 받고 「이건 잘못됐다」 싶었는데 바쁜 사이에 90일이 훌쩍 지나 버리는 경우가 있는데요. 불복 기한이 지났다고 바로 끝은 아닙니다.
과세관청이 스스로 처분을 고쳐 달라고 요청하는 고충민원이라는 길이 남아 있죠. 다만 법이 보장하는 청구가 아니라서 받아들여질지는 과세관청 판단에 달렸고, 돌려받아도 이자가 붙지 않는 차이가 있습니다.
사례와 금액은 가상 수치이고, 개별 사안은 사실관계에 따라 달라질 수 있습니다.
1. 먼저 기한부터 — 불복은 90일, 경정청구는 3개월 또는 5년
양도세 고지가 틀렸다고 볼 때 쓰는 길은 크게 둘인데요.
- 불복(이의신청·심사청구·심판청구): 고지서를 받은 날부터 90일 이내입니다(국세기본법 제61조제1항, 제68조제1항, 이의신청은 제66조제6항에서 제61조제1항 준용). 이의신청을 거쳤다면 그 결정 통지를 받은 날부터 다시 90일 안에 심사·심판청구를 합니다(제61조제2항).
- 경정청구: 기한 안에 신고(또는 기한후신고)한 사람은 법정신고기한이 지난 뒤 5년 이내에 세액을 줄여 달라고 청구할 수 있습니다(제45조의2제1항 본문). 다만 세무서의 결정·경정으로 늘어난 세액은 그 처분을 안 날(통지를 받았으면 받은 날)부터 3개월 이내, 그것도 법정신고기한 후 5년 안이어야 하죠(같은 항 단서).
여기서 자주 놓치는 점이 있는데요. 세무서가 고지한 증가분을 다투려면 사실상 90일(불복)과 3개월(경정청구) 안에 움직여야 한다는 겁니다. 5년이라는 숫자만 기억하고 있다가 증가분 다툴 기회를 놓치는 일이 꽤 있습니다.
또 하나, 양도세를 아예 신고하지 않아 세무서가 결정한 경우에는 5년 경정청구 대상이 아닙니다. 제45조의2제1항이 「신고서를 제출한 자」를 대상으로 하기 때문이죠. 이때는 판결로 거래 내용이 달라진 경우 같은 후발적 사유가 생겼을 때만, 그 사유를 안 날부터 3개월 안에 경정청구를 할 수 있습니다(국세기본법 제45조의2제2항).
2. 기한이 다 지났다면 — 고충민원으로 직권취소를 요청합니다
불복과 경정청구 기한을 모두 놓쳤어도 처분 자체가 틀렸다면, 과세관청에 스스로 고쳐 달라고 요청할 수 있죠.
근거는 두 갈래인데요.
- 행정기본법 제18조제1항: 행정청은 위법 또는 부당한 처분의 전부나 일부를 소급하여 취소할 수 있습니다. 세무서의 양도세 결정도 행정청의 처분이라 이 원칙이 깔려 있죠.
- 국세기본법 시행령 제48조의2제2항(2026. 2. 27. 신설): 「고충민원」을 경정청구·이의신청·심사청구·심판청구·감사원 심사청구·행정소송을 그 기한까지 하지 않은 사항에 대해 과세관청에 직권으로 처분의 취소·변경이나 그 밖의 필요한 처분을 해 달라고 신청하는 민원이라고 정했습니다.
즉 고충민원은 「기한을 놓친 사람이 과세관청의 직권취소를 구하는 절차」로 법령에 이름이 붙어 있는 셈이죠. 다만 다음 사항은 고충민원에서 빠집니다(같은 항 단서).
- 과태료나 벌금이 부과된 사항
- 「조세범 처벌절차법」에 따른 통고처분이나 고발이 있는 사항
- 위원회 심의를 거쳐 결정이 끝났거나 심의 중인 사항
3. 불복·경정청구와 무엇이 다른가
고충민원은 길이 남아 있다는 점에서 반갑지만, 법이 보장한 청구와는 무게가 다르죠.
① 받아들일지는 과세관청 판단입니다. 불복은 결정을 받을 권리가 있고, 경정청구를 거부하면 그 거부를 다시 불복으로 다툴 수 있습니다. 고충민원은 과세관청이 스스로 처분을 고치도록 요청하는 것이라, 처분이 틀렸다는 점을 자료로 분명하게 보여 줘야 합니다.
② 돌려받아도 국세환급가산금이 없습니다. 경정청구나 불복 결정·판결이 아니라 고충민원 처리로 세금을 돌려받는 경우에는 국세환급가산금을 가산하지 않습니다(국세기본법 제52조제3항). 오래전에 낸 세금이라도 원금만 돌아오는 셈이죠.
③ 국선대리인 신청은 됩니다. 고충민원 신청인도 요건을 갖추면 과세관청에 국선대리인(변호사·세무사·세무대리 등록 공인회계사) 선정을 신청할 수 있습니다(국세기본법 제59조의2제1항). 개인은 종합소득금액 5천만원 이하이면서 토지·건물·승용차·전세금 등 소유 재산 가액이 5억원 이하이고, 신청 세액이 5천만원 이하이며, 상속세·증여세·종합부동산세가 아니어야 합니다(같은 법 시행령 제48조의2제3항·제5항).
4. 양도세에서 이런 경우에 씁니다
가상 사례로 보죠. 한 분이 오래 살던 집을 팔고 1세대 1주택 비과세라 생각해 신고하지 않았는데, 세무서는 같은 세대의 다른 주택이 있다고 보아 양도세를 결정해 고지했습니다. 나중에 알고 보니 그 「다른 주택」은 이미 몇 해 전에 판 집이었고 등기만 늦게 정리된 상태였죠. 그사이 90일이 지나 버렸습니다.
이런 사안은 처분의 전제 사실 자체가 틀린 경우라 고충민원으로 다퉈 볼 만한데요. 양도세에서 자주 보는 유형은 이렇습니다.
- 1세대 1주택 판정의 전제(세대원·주택 수·보유·거주기간)가 사실과 다르게 잡힌 경우
- 취득가액을 확인할 자료(매매계약서·대금 지급 내역)가 있는데 환산가액이나 기준시가로 결정된 경우
- 필요경비로 인정받을 자본적 지출 증빙을 뒤늦게 찾은 경우
- 재개발·재건축 입주권처럼 계산 구조가 특수한데 일반 양도로 계산된 경우
반대로 해석이 갈리는 쟁점(법을 어떻게 읽느냐의 문제)은 고충민원으로는 받아들여지기 어려운 편입니다. 과세관청이 스스로 판단을 뒤집어야 하기 때문이죠.
5. 고충민원을 낼 때 챙길 것
- 처분의 어느 부분이 틀렸는지 한 줄로: 「취득가액이 틀렸다」「세대원 주택 수가 틀렸다」처럼 쟁점을 좁힙니다.
- 객관 자료를 묶어서: 계약서·이체 내역·등기부등본·주민등록 초본처럼 제3자가 봐도 같은 결론이 나오는 자료가 중심입니다.
- 계산서를 함께: 바로잡으면 세액이 얼마로 바뀌는지 다시 계산한 표를 붙이면 검토가 빨라지죠.
- 기한이 남은 절차가 있는지 다시 보기: 후발적 사유 경정청구(국세기본법 제45조의2제2항)처럼 아직 기한이 살아 있는 길이 있다면 그쪽이 먼저입니다. 법이 보장한 청구라 거부되면 다시 다툴 수 있기 때문이죠.
무엇보다 고지서를 받았을 때 90일과 3개월을 달력에 먼저 적어 두는 게 가장 확실한 방법입니다. 기한 안에 움직이면 고충민원까지 갈 일이 줄어듭니다.
개별 사안은 처분 내용과 자료에 따라 결론이 달라질 수 있습니다. 고지서를 받았다면 기한부터 확인하고, 이미 지났다면 처분의 어느 부분이 사실과 다른지 자료를 모아 보시죠.
궁금한 점은 이 사이트의 「상담 신청」이나 메일(cpa@taxhong.com)로 편하게 문의해 주세요.
자주 묻는 질문
- 양도세 고지서를 받고 90일이 지났는데 이제 다툴 방법이 없나요?
- 이의신청·심사청구·심판청구 기한(고지서를 받은 날부터 90일, 국세기본법 제61조제1항·제68조제1항)이 지났다면 불복은 어렵습니다. 그래도 처분이 위법하거나 부당하다면 과세관청에 직권으로 취소·변경해 달라고 요청하는 고충민원을 낼 수 있습니다(같은 법 시행령 제48조의2제2항, 행정기본법 제18조제1항).
- 고충민원으로 세금을 돌려받으면 이자도 받나요?
- 경정청구나 불복 결정이 아니라 고충민원 처리로 돌려받는 경우에는 국세환급가산금이 붙지 않습니다(국세기본법 제52조제3항).
- 신고를 안 해서 세무서가 결정한 양도세도 경정청구를 할 수 있나요?
- 5년 경정청구(국세기본법 제45조의2제1항)는 기한 안에 신고하거나 기한후신고를 한 사람이 대상입니다. 판결로 거래가 달라진 경우 같은 후발적 사유가 생겼다면 결정을 받은 사람도 그 사유를 안 날부터 3개월 안에 경정청구를 할 수 있습니다(국세기본법 제45조의2제2항).
이 분야 많이 본 글
관련 글
계약서와 상황을 함께 보면 결론이 달라질 수 있습니다.
상담 신청하기 →