개인 재산
아버지 병환이 깊을 때 집을 미리 넘겨야 할까 — 배우자가 있다면 대개 상속이 세금이 적습니다
부모님 한 분이 위독하실 때, 집을 지금 넘겨 둘지 그대로 상속받을지 묻는 분이 많은데요.
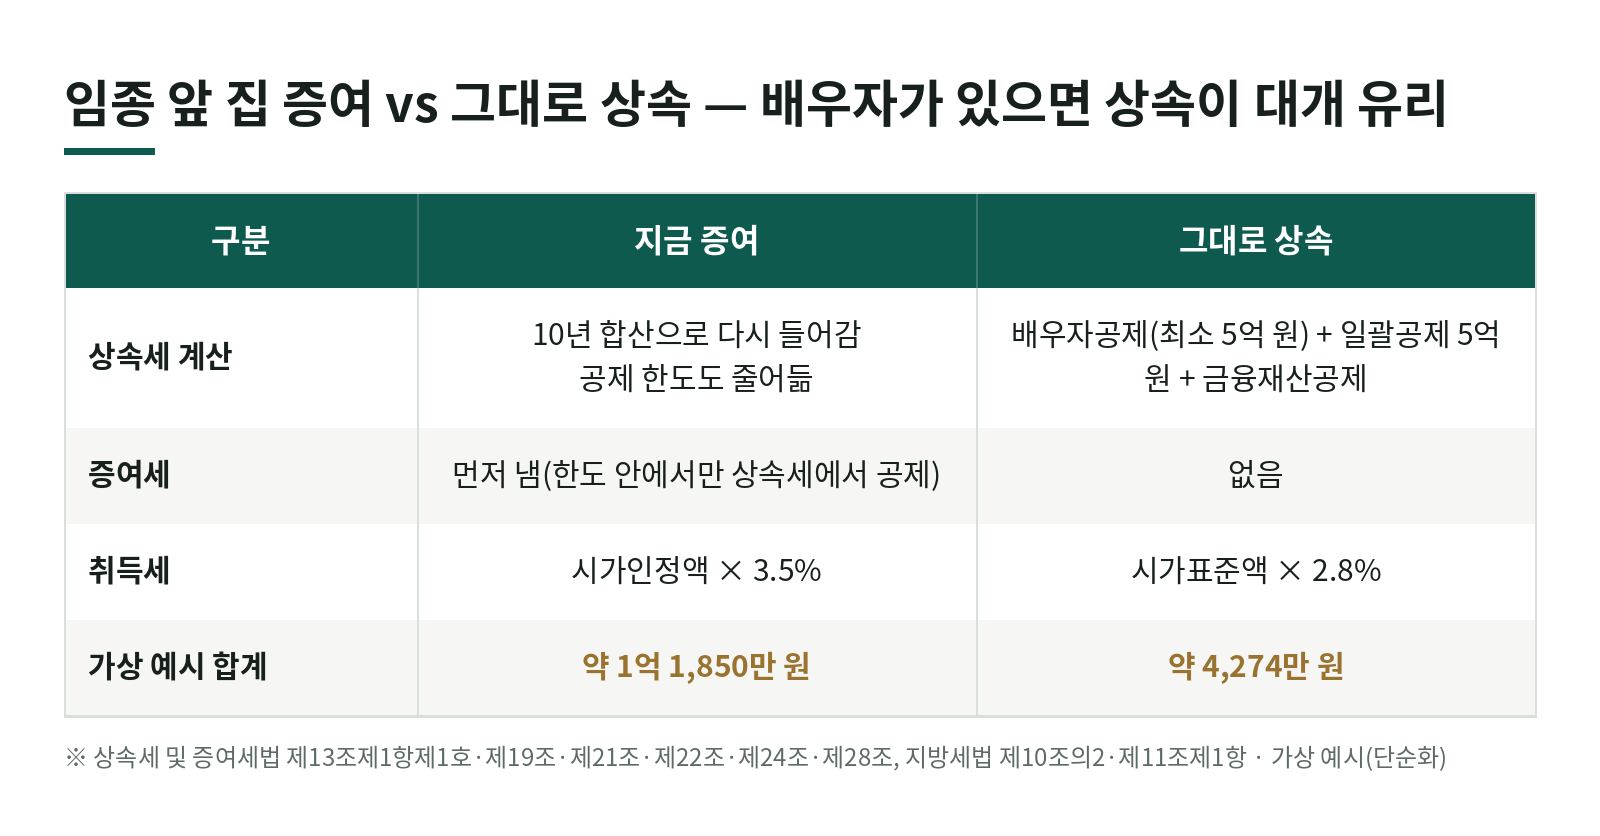
배우자가 계신 집이라면 대개 그대로 상속받는 쪽이 세금이 적습니다. 10년 안에 상속이 생기면 미리 준 집은 상속세 계산에 다시 들어가고, 그 사이 증여세와 더 비싼 취득세만 먼저 내게 되기 때문이죠.
이 글은 2026년 11월 현행 상속세 및 증여세법(시행 2026.1.2.)과 지방세법(시행 2026.7.1.) 기준입니다. 「증여 vs 상속」의 일반 기준은 부모님 아파트 증여·상속 비교 글에 있고, 여기서는 임종을 앞둔 짧은 기간에 무엇이 달라지는지만 봅니다.
1. 10년 안에 상속되면 미리 준 효과가 사라집니다
상속인에게 상속개시일 전 10년 이내에 증여한 재산은 상속세 과세가액에 다시 더합니다(상속세 및 증여세법 제13조제1항제1호). 신고했든 안 했든 같습니다.
이미 낸 증여세는 상속세에서 빼 주지만 한도 안에서만입니다(같은 법 제28조). 상속세 과세가액이 5억 원 이하이거나 증여세 부과기간이 지난 경우에는 아예 빼 주지 않습니다(같은 법 제28조제1항 단서). 그래서 증여 때 먼저 낸 취득세는 그대로 부담으로 남죠.
한 가지가 더 있습니다. 합산한 증여재산(증여재산공제를 뺀 금액)만큼 상속공제 한도가 줄어듭니다(같은 법 제24조제3호, 과세가액 5억 원 초과 때). 자세한 구조는 사전증여 10년 합산 글에 있습니다.
2. 배우자에게 미리 주면 배우자상속공제가 줄 수 있습니다
배우자상속공제 한도는 상속재산에 사전증여재산을 더한 금액에 배우자 법정상속분을 곱하고, 거기서 배우자가 사전증여받은 재산의 증여세 과세표준을 뺀 금액입니다(같은 법 제19조제1항제1호). 30억 원이 넘으면 30억 원까지입니다(같은 법 제19조제1항제2호).
그래서 큰 집을 배우자에게 미리 증여하면, 증여 때 배우자 증여재산공제 6억 원(제53조제1호)을 쓴 뒤 남은 증여세 과세표준(예: 8억 원 − 6억 원 = 2억 원)만큼 나중에 배우자상속공제 한도가 깎일 수 있죠.
다만 배우자가 실제 상속받은 금액이 없거나 5억 원 미만이어도 5억 원은 공제합니다(제19조제4항). 이 최소 5억 원 덕분에 배우자가 계신 집은 상속 쪽이 유리해지는 경우가 많습니다.
3. 취득세는 증여가 더 비쌉니다
| 구분 | 과세표준 | 세율(농지 외, 지방교육세 등 제외) | 근거 |
|---|---|---|---|
| 상속 | 시가표준액 | 1천분의 28 | 지방세법 제10조의2제2항제1호, 제11조제1항제1호나목 |
| 증여 | 시가인정액(매매사례가액·감정가액 등) | 1천분의 35 | 같은 법 제10조의2제1항, 제11조제1항제2호 |
아파트는 시가인정액이 시가표준액보다 높은 경우가 많아, 기준 금액과 세율이 둘 다 증여 쪽이 높습니다.
상속받는 사람이 요건을 갖춘 1가구 1주택이면 상속 취득세는 더 낮아집니다(같은 법 제15조제1항제2호가목, 아래 예시에는 반영하지 않음). 반대로 다주택자가 조정대상지역의 일정 주택을 증여하면 중과세율이 붙어, 아래 예시보다 증여 쪽 취득세가 훨씬 커질 수 있으니 증여 전에 꼭 확인하셔야 하죠.
4. 가상 예시로 비교해 보면
가상 예시입니다. 아버지 명의 재산이 큰 집(시가 8억 원, 시가표준액 5억 원), 작은 집(시가 3억 원, 시가표준액 2억 원), 예금 1억 원이고 어머니와 자녀 둘이 상속인입니다. 큰 집은 어머니, 작은 집은 첫째, 예금은 둘째가 갖는다고 하죠. 계산은 단순화했고(신고세액공제·지방교육세 제외, 증여세액공제는 상속인별 한도로 계산 — 이 예시는 어머니·첫째 모두 한도 안이라 낸 증여세 전액 공제, 상속세 및 증여세법 제28조제2항, 상속세 및 증여세법 시행령 제20조의4), 개별 사안은 사실관계에 따라 달라질 수 있습니다.
| 구분 | 지금 증여(큰 집 → 어머니, 작은 집 → 첫째) | 그대로 상속 |
|---|---|---|
| 증여세 | 어머니 3천만 원(8억 − 6억) + 첫째 4천만 원(3억 − 5천만) | 없음 |
| 상속세 | 과세가액 12억, 공제 한도 7억 5천만 원 → 과세표준 4억 5천만 원, 산출 8천만 원 − 증여세액공제 7천만 원 = 1천만 원 | 배우자공제 약 5억 1,429만 원 + 일괄 5억 + 금융재산공제 2천만 원 → 과세표준 약 1억 6,571만 원, 약 2,314만 원 |
| 취득세 | 11억 × 3.5% = 3,850만 원 | 7억 × 2.8% = 1,960만 원 |
| 합계 | 약 1억 1,850만 원 | 약 4,274만 원 |
핵심 이 예시에서는 미리 증여하면 세금이 7천5백만 원 넘게 더 나옵니다. 아버지가 10년 안에 돌아가시면 합산되기 때문입니다.
그대로 상속할 때 배우자공제는 12억 원 × 어머니 법정상속분 7분의 3 ≈ 5억 1,429만 원이 한도이고(제19조제1항제1호), 어머니가 실제 받은 8억 원보다 작아 이 한도만큼 공제됩니다. 일괄공제는 기초공제와 그 밖의 인적공제를 합친 금액과 5억 원 중 큰 금액이고(제21조제1항), 예금 1억 원에는 금융재산 상속공제 2천만 원(순금융재산의 20%, 제22조제1항제1호)이 붙습니다.
증여한 경우에는 배우자공제가 최소 5억 원(제19조제4항)으로 남지만, 합산한 증여재산 4억 5천만 원만큼 상속공제 종합한도가 7억 5천만 원으로 줄어 공제가 막힙니다(제24조제3호). 이 예시에서 공제를 실제로 깎는 건 이 종합한도죠.
5. 함께 챙길 것
- 자녀가 집값을 보탰다면: 빌려 드린 돈이면 차용증·이체 내역으로 증명돼야 상속재산에서 채무로 뺍니다(상속세 및 증여세법 제14조제1항제3호·제4항). 증빙이 없으면 인정받기 어렵습니다.
- 원하는 사람에게 남기고 싶다면: 증여 대신 유언으로 정할 수 있습니다. 유언은 민법이 정한 방식이어야 효력이 있습니다(민법 제1060조).
- 숨은 금융재산: 보험·적금 해약환급금도 상속재산입니다. 돌아가신 뒤 고인 계좌·카드 사용은 장례비 글을 참고하세요.
- 배우자공제는 분할·등기 기한이 있습니다: 신고기한 다음 날부터 9개월 안에 배우자 몫을 나눠 등기하고 그 사실을 세무서에 신고해야 최소 5억 원을 넘는 공제를 받습니다(제19조제2항·제4항). → 배우자공제 실무 함정 글
6. 이렇게 하면 불리해지는 경우
| 이렇게 했을 때 | 생기는 일 | 근거 |
|---|---|---|
| 임종 앞에 집을 상속인에게 증여 | 10년 안 상속이면 상속세 과세가액에 다시 더해지고, 증여 취득세는 따로 남습니다 | 상속세 및 증여세법 제13조제1항제1호, 지방세법 제11조제1항제2호 |
| 배우자에게 미리 증여 | 배우자상속공제 한도에서 사전증여 과세표준이 빠질 수 있습니다 | 상속세 및 증여세법 제19조제1항제1호 |
| 배우자 몫 분할·등기를 기한 안에 안 함 | 5억 원을 넘는 배우자상속공제를 받지 못할 수 있습니다 | 같은 법 제19조제2항·제4항 |
| 자녀가 보탠 돈의 증빙이 없음 | 채무로 빼지 못할 수 있습니다 | 같은 법 제14조제4항 |
개별 사안은 사실관계에 따라 달라질 수 있습니다.
7. 정리
- 10년 안에 상속이 생기면 미리 준 집은 상속세에 다시 합산됩니다.
- 배우자가 계시면 배우자상속공제(최소 5억 원)가 있어 상속 쪽이 대개 유리합니다.
- 취득세는 과세표준과 세율 모두 증여가 높습니다.
급한 마음에 등기부터 옮기기보다, 재산 목록과 상속인별 몫부터 적어 보시면 판단이 훨씬 쉬워집니다.
궁금한 점은 이 사이트의 「상담 신청」이나 메일(cpa@taxhong.com)로 편하게 문의해 주세요.
자주 묻는 질문
- 돌아가시기 전에 집을 자녀나 배우자에게 증여하면 상속세가 줄어드나요?
- 대개 줄지 않습니다. 상속인에게 10년 이내에 증여한 재산은 상속세 과세가액에 다시 더해지고, 이미 낸 증여세는 한도 안에서 빼 줄 뿐입니다(상속세 및 증여세법 제13조제1항제1호, 제28조). 그 사이 증여세 신고와 더 높은 증여 취득세가 따로 듭니다.
- 배우자에게 미리 증여하면 배우자상속공제는 어떻게 되나요?
- 배우자상속공제 한도를 계산할 때 배우자가 사전증여받은 재산의 증여세 과세표준을 뺍니다(같은 법 제19조제1항제1호 E). 그래서 미리 증여한 만큼 배우자상속공제 한도가 줄어들 수 있습니다. 다만 배우자가 실제 상속받은 금액이 5억 원 미만이어도 5억 원은 공제됩니다(같은 법 제19조제4항).
- 집을 증여받을 때와 상속받을 때 취득세는 얼마나 차이 나나요?
- 상속은 시가표준액에 1천분의 28, 증여는 시가인정액(매매사례가액 등)에 1천분의 35가 원칙입니다(지방세법 제10조의2, 제11조제1항제1호·제2호). 기준 금액과 세율이 모두 증여 쪽이 높고, 다주택자가 조정대상지역 주택을 증여하면 중과세율이 붙을 수도 있습니다.
이 분야 많이 본 글
관련 글
계약서와 상황을 함께 보면 결론이 달라질 수 있습니다.
상담 신청하기 →