생전에 준 재산도 상속세에 합쳐질까? 사전증여 10년·5년 합산 정리
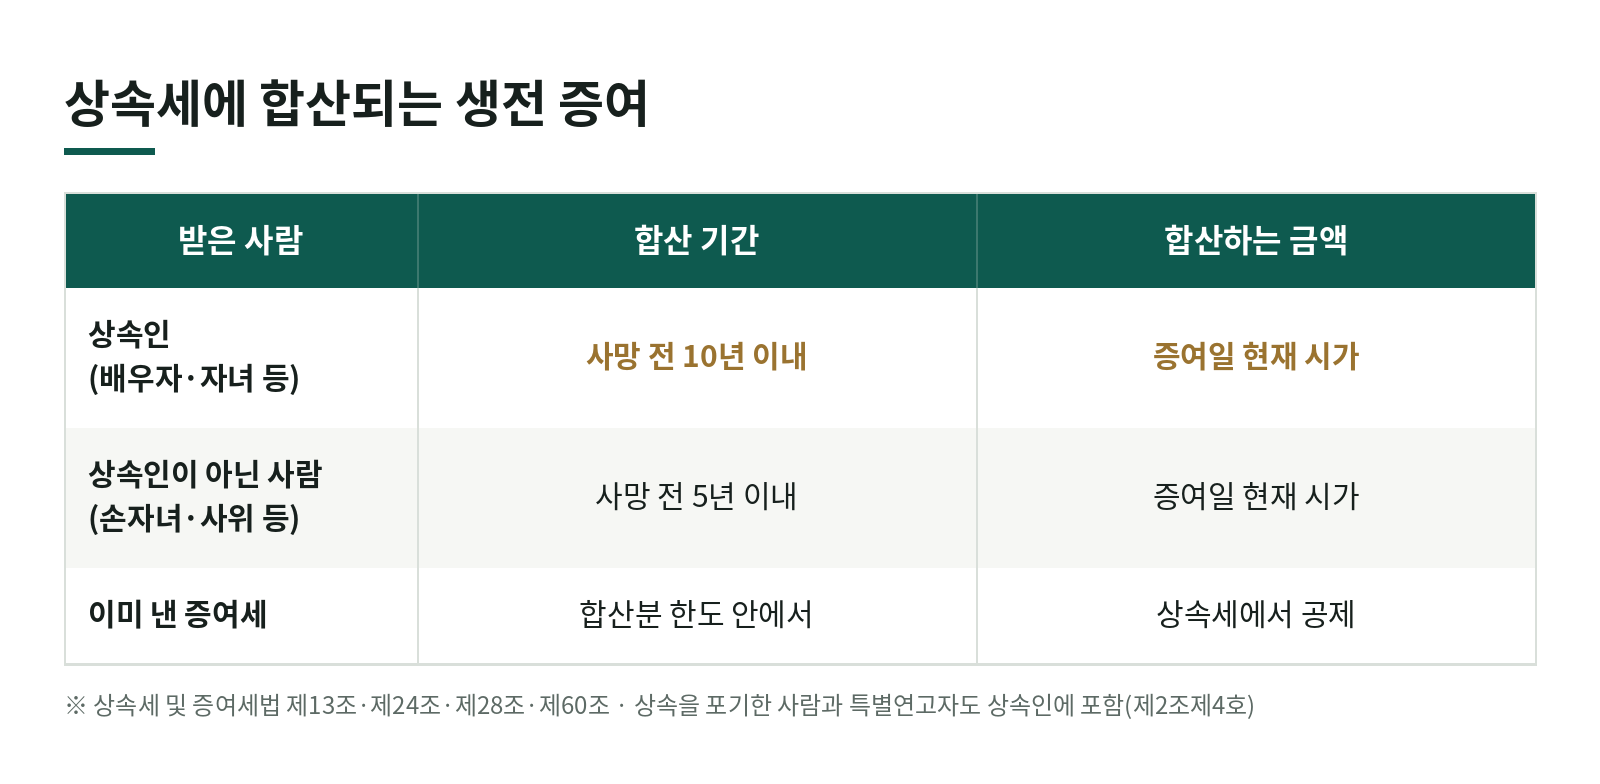
1. 한눈에: 기간은 상속인 10년, 그 밖의 사람 5년
사망 전에 재산을 미리 준다고 해서 상속세가 사라지지는 않습니다. 상속세 및 증여세법 제13조제1항은 상속세 과세가액에 다음 두 가지를 더하도록 합니다.
- 상속개시일 전 10년 이내에 피상속인이 상속인에게 증여한 재산가액
- 상속개시일 전 5년 이내에 피상속인이 상속인이 아닌 자에게 증여한 재산가액
여기서 「상속인」은 민법 제1000조 등에 따른 상속인을 말하고, 상속을 포기한 사람과 특별연고자도 포함합니다(상속세 및 증여세법 제2조제4호). 그러니 배우자, 자녀는 10년이 적용됩니다. 반면 상속인이 아닌 손자녀, 사위, 며느리 등에게 준 재산은 5년입니다. 손자녀가 대습상속인이 되는 경우처럼 상속인으로 보는 사람이 있으니 가족 관계를 먼저 따져 보셔야 합니다.
2. 얼마로 더하나: 증여일 현재의 시가
합산하는 증여재산은 증여일 현재 시가로 평가합니다(상속세 및 증여세법 제60조제4항). 3년 전에 1억 원일 때 증여한 부동산이 상속 때 3억 원이 되었더라도 합산액은 1억 원입니다. 이 점 때문에 값이 오를 재산을 미리 증여하는 방법이 상담에서 자주 나오지만, 10년(또는 5년)이 지나기 전에 돌아가시면 합산된다는 점은 그대로입니다.
3. 이미 낸 증여세는 어떻게 되나
합산된 증여재산에 대한 증여세는 이중으로 내지 않도록 상속세산출세액에서 공제합니다(상속세 및 증여세법 제28조제1항).
- 공제하는 금액은 증여 당시 그 증여재산에 대한 증여세산출세액입니다.
- 한도는 상속세산출세액에 「합산한 증여재산의 과세표준이 상속재산 전체 과세표준에서 차지하는 비율」을 곱한 금액입니다(같은 조 제2항).
- 증여세가 부과되지 않는 경우에는 공제도 없습니다. 상속세 과세가액에 가산하는 증여재산에 대해 국세기본법의 제척기간이 끝나 증여세가 부과되지 않는 경우와 상속세 과세가액이 5억 원 이하인 경우는 공제 대상에서 제외됩니다(같은 조 제1항 단서).
4. 상속공제 한도도 줄어든다
사전증여는 과세가액만 키우는 것이 아닙니다. 기초공제, 일괄공제, 배우자 공제 같은 상속공제의 총한도는 상속세 과세가액에서 합산한 증여재산가액(증여공제를 받은 금액이 있으면 그 금액을 뺀 가액)을 뺀 금액입니다(상속세 및 증여세법 제24조제3호). 합산 증여가 많으면 공제를 다 받지 못할 수도 있습니다.
5. 가상 예시: 사전증여 2억 원을 7년 전에 했다면
아버지가 7년 전에 장남에게 2억 원을 증여했고, 돌아가셨을 때 남긴 재산이 8억 원이며 상속인은 자녀뿐이라고 가정합니다. 세율은 상속세와 증여세가 같은 표를 씁니다(상속세 및 증여세법 제26조, 제56조). 증여세 신고세액공제와 상속세 신고세액공제는 계산에서 뺍니다.
- 증여 당시: 2억 원에서 자녀 증여재산공제 5천만 원(같은 법 제53조제2호)을 빼면 증여세 과세표준은 1억 5천만 원, 산출세액은 1천만 원 + (5천만 원 × 20%) = 2천만 원입니다.
- 상속 때 합산: 8억 원 + 2억 원 = 과세가액 10억 원. 일괄공제 5억 원을 빼면 상속세 과세표준 5억 원, 산출세액은 1천만 원 + (4억 원 × 20%) = 9천만 원입니다.
- 증여세액공제: 한도는 9천만 원 × (1.5억 원 ÷ 5억 원) = 2,700만 원이고 이미 낸 증여세는 2천만 원이므로 2천만 원을 공제합니다. 납부할 상속세는 7천만 원입니다.
- 합산하지 않았다면: 8억 원 − 5억 원 = 3억 원, 산출세액 1천만 원 + (2억 원 × 20%) = 5천만 원입니다.
합산하면 상속세가 5천만 원에서 7천만 원으로 2천만 원 늘어납니다. 증여 때 낸 증여세 2천만 원은 공제로 반영되지만, 증여 때는 증여재산공제 5천만 원을 빼고 1억 원까지 10%로 과세됐던 2억 원이 상속세에서는 공제 없이 기존 재산 위에 얹혀 전부 20%로 과세되기 때문입니다.
6. 합산되지 않는 증여
합산 대상에서 빠지는 재산도 있습니다. 증여세 과세가액에 포함하지 않는 재산(제46조, 제48조제1항, 제52조, 제52조의2제1항에 따른 재산)과 합산배제증여재산(제47조제1항)은 상속세 과세가액에 가산하는 증여재산가액에 포함하지 않습니다(같은 법 제13조제3항). 해당 여부는 재산의 종류와 증여 목적에 따라 달라 개별 확인이 필요합니다.
7. 증여를 계획한다면 확인할 것
- 상속인에게 증여하면 10년, 상속인이 아닌 사람에게 증여하면 5년이 기준입니다. 같은 손자녀라도 상속인인지에 따라 기간이 달라지니 가족 관계를 확인하세요.
- 증여세만 보지 말고 상속 때 합산되는 가능성과 그에 따른 공제 한도 변화를 함께 봐야 합니다.
- 증여했다면 증여세 신고와 증빙(계좌이체 내역, 평가 근거)을 남겨 두세요. 나중에 상속세에서 합산 금액과 공제할 증여세액을 입증할 때 필요합니다.
8. 정리
- 상속인에게 한 증여는 사망 전 10년, 상속인이 아닌 사람에게 한 증여는 5년 이내이면 상속세 과세가액에 더해집니다(상증법 제13조제1항).
- 합산액은 증여일 현재 시가입니다(제60조제4항).
- 이미 낸 증여세는 한도 안에서 상속세에서 공제합니다(제28조).
- 합산 증여가 많으면 상속공제 한도가 줄 수 있습니다(제24조제3호).
개별 사안은 상속인 구성, 증여 시기와 재산 종류, 공제 적용에 따라 달라질 수 있습니다.
궁금한 점은 이 사이트의 「상담 신청」이나 메일(cpa@taxhong.com)로 편하게 문의해 주세요.
자주 묻는 질문
- 돌아가시기 전에 자녀에게 증여한 재산도 상속세를 계산할 때 합쳐지나요?
- 합쳐집니다. 상속개시일 전 10년 이내에 피상속인이 상속인에게 증여한 재산가액과 5년 이내에 상속인이 아닌 사람에게 증여한 재산가액은 상속세 과세가액에 더해집니다(상속세 및 증여세법 제13조제1항).
- 이미 증여세를 냈는데 상속세에서 또 내나요?
- 합산된 증여재산에 대해 증여 당시 계산한 증여세액은 상속세산출세액에서 공제합니다. 다만 상속세산출세액 중 합산 증여분이 차지하는 비율만큼이 한도입니다(상속세 및 증여세법 제28조제1항·제2항).
- 합산하는 증여재산은 상속 때 시가로 다시 평가하나요?
- 아닙니다. 증여일 현재의 시가로 평가합니다(상속세 및 증여세법 제60조제4항). 증여 뒤에 값이 올랐더라도 증여 당시 가액으로 더해집니다.
「개인 재산」 글 목록
- 상속·증여받은 부동산은 얼마로 평가할까? 시가, 감정가, 기준시가 순서10.09
- 생전에 준 재산도 상속세에 합쳐질까? 사전증여 10년·5년 합산 정리10.09
- 부모님이 돌아가신 뒤 상속세 신고까지, 6개월 동안 할 일 순서10.09
- 집 한 채 팔 때 양도세가 0원이 되는 조건은? 1세대 1주택 비과세의 보유·거주 2년과 12억 기준10.09
- 재개발·재건축 조합이 이주비 대출이자와 이사비를 대신 내 줬다면, 조합원은 세금을 내야 할까?10.09
계약서와 상황을 함께 보면 결론이 달라질 수 있습니다.
상담 신청하기 →