회생계획의 「청산가치 보장 원칙」이란? — 회사를 접을 때보다 더 갚아야 합니다
회생을 상담하다 보면 「빚을 얼마나 깎을 수 있느냐」는 질문을 꼭 받습니다. 그 답의 바닥선이 되는 것이 오늘 이야기할 청산가치 보장 원칙입니다. 아무리 회사가 어려워도 이 선 아래로는 깎을 수 없고, 반대로 회사의 계속 가치가 이 선에 못 미치면 회생 자체가 어려워집니다.
성종회계에서 회생 사건의 조사보고서와 회생계획안을 검토할 때 가장 먼저 보는 부분이기도 합니다. 조문 중심으로 쉽게 풀어 보겠습니다.
1. 조문 한 줄로 보면
법원이 회생계획을 인가하려면 몇 가지 요건을 갖춰야 하는데, 그중 하나가 이것입니다.
채무자회생법 제243조제1항제4호 「회생계획에 의한 변제방법이 채무자의 사업을 청산할 때 각 채권자에게 변제하는 것보다 불리하지 아니하게 변제하는 내용일 것. 다만, 채권자가 동의한 경우에는 그러하지 아니하다.」
즉 채권자 입장에서 「차라리 지금 회사를 정리해서 나눠 받는 게 낫다」는 말이 나오지 않을 만큼은 갚아야 한다는 뜻입니다. 회생은 채권자의 권리를 깎는 절차이므로, 최소한 청산했을 때만큼은 보장해 주라는 것입니다.
2. 청산가치와 계속기업가치
이 원칙을 이해하려면 두 숫자를 알아야 합니다.
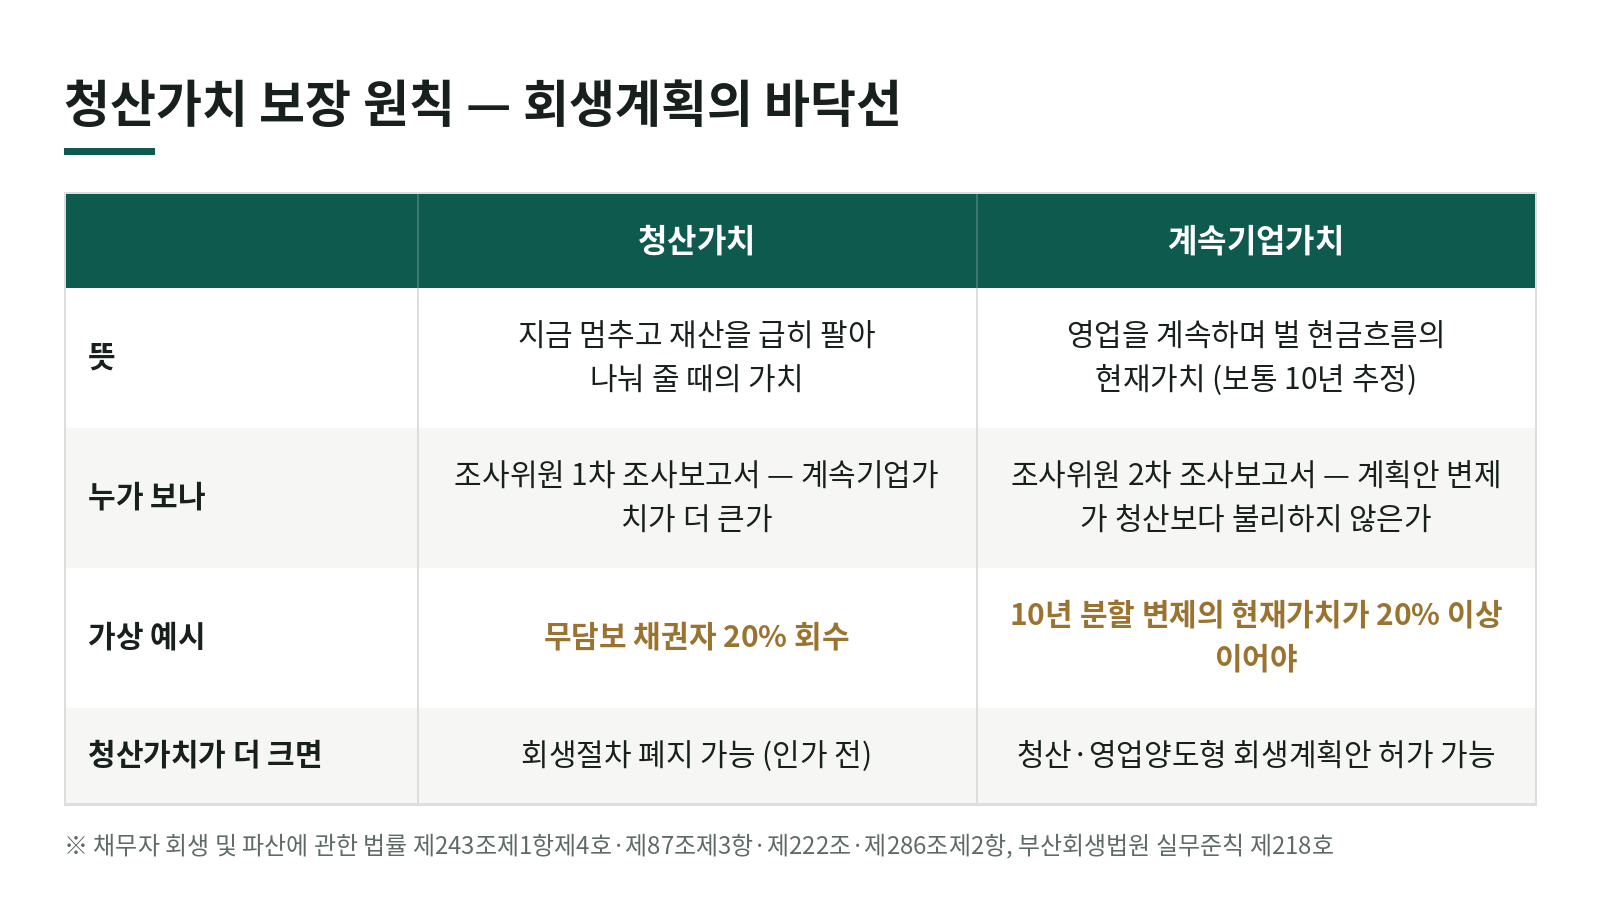
- 청산가치: 회사를 지금 멈추고 재산을 처분해 빚을 갚는다고 가정했을 때의 가치입니다. 부동산은 경매로 팔리는 가격, 재고는 헐값 처분 가격, 매출채권은 실제 회수할 수 있는 금액처럼 급하게 팔 때 받을 수 있는 금액으로 계산하는 것이 보통입니다.
- 계속기업가치: 회사가 영업을 계속하면서 앞으로 벌어들일 현금흐름을 현재가치로 할인한 금액입니다. 보통 10년 정도의 매출·원가·판관비를 추정해 계산합니다.
법원이 선임한 조사위원은 첫 번째 조사보고서에서 계속기업가치가 청산가치보다 큰지, 회생절차를 계속 진행하는 것이 적정한지에 대한 의견을 냅니다(채무자회생법 제87조제3항, 부산회생법원 실무준칙 제218호 제2조). 그리고 회생계획안이 나오면 두 번째 조사보고서에서 그 계획안의 변제가 청산했을 때보다 불리하지 않은지, 수행할 수 있는지를 다시 봅니다(준칙 제218호 제3조).
3. 실제로는 이렇게 비교합니다 (가상의 예)
이해를 돕기 위해 숫자를 단순하게 만들어 보겠습니다(실제 사건이 아닌 가상의 예입니다).
- 회사 재산을 지금 처분하면 10억 원이 남는다고 합시다.
- 그중 담보가 잡힌 재산의 처분가에서 담보권자가 먼저 6억 원을 가져가고, 남는 4억 원을 무담보 채권자들이 나눕니다.
- 무담보 채권이 모두 20억 원이라면, 청산할 때 무담보 채권자는 채권액의 20% 를 받는 셈입니다.
그렇다면 회생계획에서 무담보 채권자에게 10년 동안 나눠 갚는 금액을 현재가치로 환산했을 때 20% 이상이어야 청산가치를 보장한 것이 됩니다. 명목 금액으로 30%를 갚더라도, 10년에 걸쳐 나눠 주면 현재가치로는 20%에 못 미칠 수 있다는 점을 주의해야 합니다. 그래서 회생계획안의 변제율은 보통 이 비교표를 먼저 만든 뒤에 정합니다.
4. 계속기업가치가 청산가치보다 작으면
조사 결과 청산가치가 계속기업가치보다 크다는 것이 명백하게 밝혀지면, 법원은 회생계획 인가 전이라도 회생절차를 폐지할 수 있습니다(제286조제2항). 영업을 계속하는 것보다 지금 정리하는 것이 채권자에게 낫다는 뜻이기 때문입니다.
다만 이 경우에도 길이 완전히 막히는 것은 아닙니다. 청산가치가 더 크다고 인정되면 법원은 신청에 따라 청산이나 영업양도를 내용으로 하는 회생계획안을 작성하도록 허가할 수 있습니다(제222조). 영업 전부나 일부를 넘기거나 재산을 정리해 그 대금으로 갚는 방식입니다.
5. 조사보고서에서 결과를 가르는 것
계속기업가치는 추정이라서, 어떤 가정을 넣느냐에 따라 결과가 크게 달라집니다. 특히 아래 항목은 조사위원 초안이 나오면 꼼꼼히 봐야 합니다.
- 매출총이익률(원가율) — 몇 %포인트 차이가 10년 누적이면 수억 원 차이가 됩니다. 조사위원이 쓴 원가율이 실제 장부와 맞는지, 일시적인 기간만 보고 정한 것은 아닌지 확인합니다.
- 추정 매출의 출발점 — 최근 몇 개월 평균을 그대로 쓰는지, 최근에 생긴 변화(새 거래처, 새 사업)가 반영됐는지 봅니다. 다만 변화가 숫자로 확인되지 않으면 주장만으로는 반영되기 어렵습니다.
- 비교 기준이 같은지 — 청산가치는 총액으로, 계속기업가치는 특정 채무를 갚은 뒤의 순액으로 비교하는 식으로 기준이 엇갈리지 않았는지 봅니다.
- 영업에 쓰지 않는 재산 — 비업무용 부동산을 계속기업가치 쪽에서 어떤 가격으로 넣었는지도 확인합니다.
반대로 청산가치를 일부러 낮추자는 주장은 조심해야 합니다. 근거가 약하면 조사위원과 법원의 신뢰만 잃습니다.
6. 대표님이 미리 하실 일
- 장부를 정확하게 — 원가와 재고가 정확해야 매출총이익률이 제대로 잡힙니다. 회생 신청 전후 장부가 엉성하면 조사위원은 보수적인 가정을 쓸 수밖에 없습니다.
- 조사위원 요청에 빨리, 숫자로 — 「앞으로 좋아질 것」이라는 설명보다 월별 매출·건수·거래처 자료가 훨씬 힘이 있습니다.
- 청산가치를 넘는 변제 재원을 미리 그려 보기 — 영업이익만으로 부족하면 비업무용 자산 매각, 외부 자금 유치 같은 방안을 계획안 단계에서 함께 제시해야 합니다.
7. 정리
청산가치 보장 원칙은 회생계획의 바닥선입니다. 계획안이 이 선을 넘어야 인가되고, 회사의 계속기업가치가 이 선에 못 미치면 회생 자체가 흔들립니다. 그래서 회생을 고민하는 단계부터 「우리 회사를 지금 정리하면 얼마가 남는가」와 「계속 영업하면 얼마를 벌 수 있는가」를 함께 따져 보는 것이 중요합니다.
가치 산정은 회사의 업종, 자산 구성, 법원 실무에 따라 결과가 달라질 수 있으니 개별 사안은 따로 검토가 필요합니다. 궁금한 점은 이 사이트의 「상담 신청」이나 kicpa1658@gmail.com으로 보내 주세요.
자주 묻는 질문
- 청산가치 보장 원칙이란 무엇인가요?
- 회생계획에 따른 변제가 회사를 지금 청산할 때 각 채권자가 받을 금액보다 불리하지 않아야 한다는 원칙입니다. 법원의 회생계획 인가 요건 중 하나입니다(채무자회생법 제243조제1항제4호).
- 청산가치가 계속기업가치보다 크면 어떻게 되나요?
- 그것이 명백하게 밝혀지면 법원은 회생계획 인가 전이라도 회생절차를 폐지할 수 있습니다(제286조제2항). 다만 청산이나 영업양도를 내용으로 하는 회생계획안 작성을 허가받은 경우는 다릅니다(같은 항 단서, 제222조).
- 청산가치보다 적게 갚는 계획은 절대 안 되나요?
- 원칙적으로 안 되지만, 그 채권자가 동의한 경우에는 예외입니다(제243조제1항제4호 단서).
계약서와 상황을 함께 보면 결론이 달라질 수 있습니다.
상담 신청하기 →