법인 접대비, 어디까지 회사 비용이 될까? 기업업무추진비 증빙 3만 원 기준과 연간 한도
결산 때 대표님들께 가장 자주 듣는 아쉬운 말씀 중 하나가 "거래처 접대에 쓴 돈인데 왜 비용이 안 되나요?"입니다. 세법은 접대비를 비용으로 인정하되, 증빙과 한도 두 단계로 걸러 냅니다. 법 개정으로 이름이 「기업업무추진비」로 바뀌었지만 내용은 우리가 아는 접대비입니다.
아래 내용은 성종회계에서 법인 결산·세무조정을 하며 자주 조정되는 사례를 바탕으로 정리했습니다. 숫자 예시는 가상 수치이고, 개별 사안은 업종과 지출 내용에 따라 달라질 수 있습니다.
1. 무엇이 기업업무추진비인가
접대, 교제, 사례, 그 밖에 이름이 무엇이든 업무와 관련 있는 사람과 업무를 원활하게 하려고 지출한 비용이 기업업무추진비입니다(법인세법 제25조제1항). 거래처 식사, 명절 선물, 거래처 경조사비가 대표적입니다.
반대로 다음은 기업업무추진비로 보지 않습니다.
- 주주·임원·직원이 부담해야 할 성질의 비용을 회사가 대신 낸 것: 접대비가 아니라 그 사람에게 준 돈으로 봅니다(시행령 제40조제1항).
- 직원이 만든 조합·단체에 낸 복리시설비는, 그 단체가 법인이면 기업업무추진비, 법인이 아니면 회사 경리의 일부로 봅니다(같은 조 제2항).
직원 회식비·직원 경조사비는 업무 상대방이 아니라 내부 직원에게 쓴 돈이라 복리후생비로 처리하는 것이 일반적입니다. 계정을 나눠 두면 한도 계산에서 불필요하게 손해를 보지 않습니다.
2. 첫 관문: 한 번에 3만 원 넘으면 증빙이 있어야
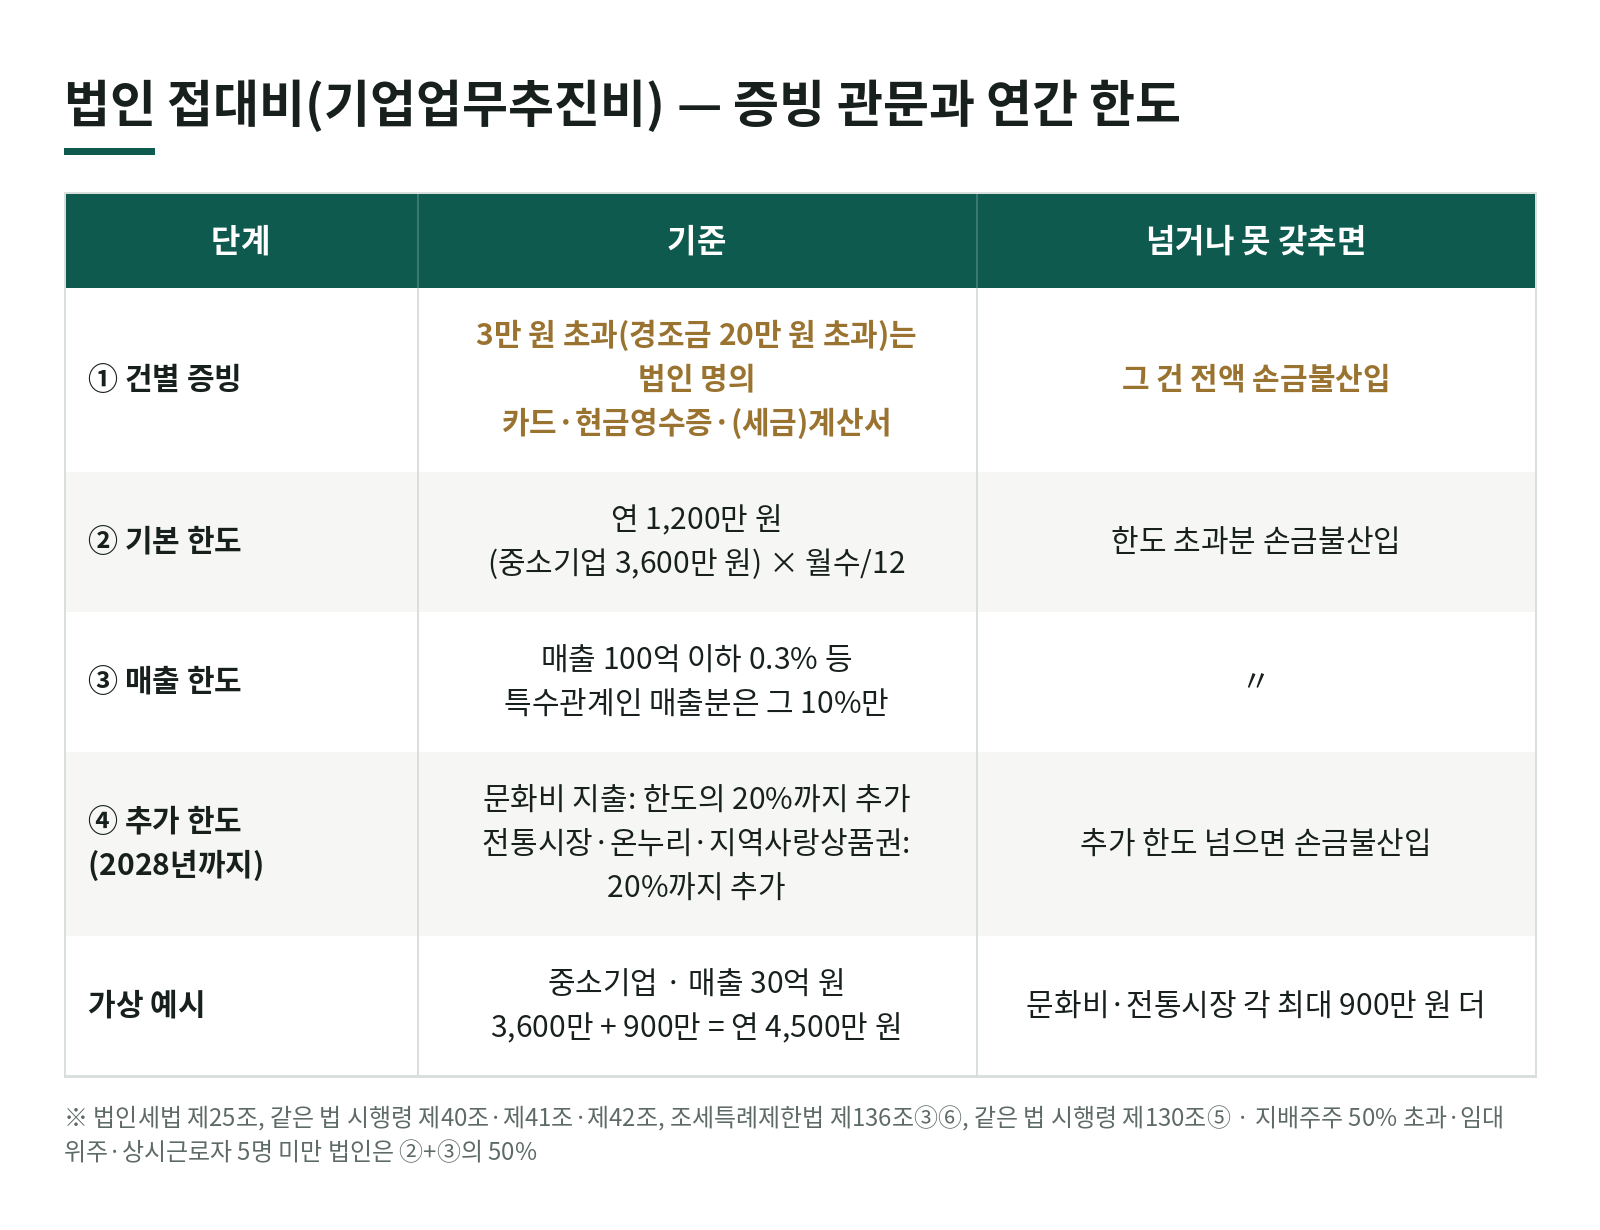
한 차례 접대에 쓴 금액이 3만 원(경조금은 20만 원)을 넘으면, 다음 중 하나로 지출해야 비용이 됩니다(법인세법 제25조제2항, 시행령 제41조제1항).
- 신용카드(직불카드·기명식 선불카드 등 포함), 현금영수증
- 세금계산서·계산서(매입자발행분 포함)
- 사업자등록이 없는 사람에게 용역을 받고 발행한 원천징수영수증
여기서 놓치기 쉬운 두 가지가 있습니다.
- 카드는 법인 명의여야 합니다(시행령 제41조제6항). 대표님 개인 카드로 결제한 3만 원 초과 접대비는 증빙이 있어도 이 요건을 못 갖춥니다.
- 실제 가게가 아닌 다른 가맹점 이름으로 끊긴 전표(상호·주소가 다른 매출전표)는 카드 사용으로 보지 않습니다(법인세법 제25조제3항, 시행령 제41조제5항).
이 관문을 못 넘은 지출은 한도 계산 전에 전액 비용에서 빠집니다. 거래처 경조사비는 20만 원까지는 위 증빙 요건이 적용되지 않지만, 청첩장·부고 같은 자료는 남겨 두세요.
예외도 있습니다. 현금 말고는 결제 수단이 없는 국외 지역에서의 지출, 농어민에게서 직접 산 물건 값을 금융회사를 통해 보내고 신고 때 송금명세서를 낸 경우는 증빙 요건을 적용하지 않습니다(법인세법 제25조제2항 단서, 시행령 제41조제2항).
3. 두 번째 관문: 연간 한도
증빙을 갖춘 기업업무추진비라도 한 해 동안 다음 두 금액을 더한 한도를 넘으면 넘는 부분이 비용에서 빠집니다(법인세법 제25조제4항).
① 기본 한도 : 연 1,200만 원, 중소기업은 3,600만 원. 사업연도가 1년보다 짧으면 월수로 나눕니다(1개월 미만은 1개월).
② 매출액 한도 : 기업회계기준에 따른 매출액(시행령 제42조제1항)에 다음 비율을 곱합니다(법인세법 제25조제4항제2호).
- 100억 원 이하: 0.3%
- 100억 원 초과 500억 원 이하: 3천만 원 + 100억 원 초과분 × 0.2%
- 500억 원 초과: 1억 1천만 원 + 500억 원 초과분 × 0.03%
특수관계인과의 거래에서 생긴 매출은 위 비율로 계산한 금액의 10%만 한도에 넣습니다(같은 항 제2호 단서). 계열사·가족회사 매출 비중이 큰 법인은 생각보다 한도가 작게 나옵니다.
그리고 지배주주 등 지분이 50%를 넘고, 부동산 임대업이 주된 사업이거나 임대·이자·배당 수입이 매출의 절반 이상이며, 상시근로자가 5명 미만인 법인은 ①+②의 50%만 한도입니다(법인세법 제25조제5항, 시행령 제42조제2항).
4. 추가 한도: 문화비와 전통시장 (2028년까지)
일반 한도와 별도로 인정되는 추가 한도가 두 가지 있습니다.
- 문화비 : 공연·전시·박물관·스포츠 경기 입장권, 도서·음반 구입, 거래 단위 100만 원 이하 미술품 구입 등 시행령에 정한 국내 문화 관련 지출로 쓴 기업업무추진비는 한도의 20%까지 추가로 비용이 됩니다(조세특례제한법 제136조제3항, 시행령 제130조제5항).
- 전통시장·온누리상품권·지역사랑상품권 : 전통시장에서 신용카드 등으로 지출하거나 온누리상품권·지역사랑상품권으로 지출한 기업업무추진비도 한도의 20%까지 추가됩니다. 다만 소비성서비스업 등을 하는 곳에 지출한 것은 제외됩니다(같은 조 제6항, 시행령 제130조제8항).
두 특례 모두 2028년 12월 31일 이전 지출분까지입니다. 명절 거래처 선물을 전통시장이나 상품권으로 준비하면 같은 돈으로 비용 인정 범위를 넓힐 수 있습니다.
5. 가상 예시
매출 30억 원인 중소기업(특수관계인 매출 없음, 사업연도 1년)이라고 해 보겠습니다.
- 기본 한도 3,600만 원 + 매출액 한도 30억 × 0.3% = 900만 원 → 일반 한도 4,500만 원
- 문화비로 쓴 접대비가 있다면 4,500만 원의 20%인 900만 원까지 추가
- 전통시장·상품권으로 쓴 접대비가 있다면 역시 900만 원까지 추가
이 회사가 한 해 접대비를 5,000만 원 썼는데 그중 300만 원이 개인 카드 결제였다면, 먼저 300만 원이 증빙 관문에서 빠지고, 남은 4,700만 원 중 일반 한도 4,500만 원을 넘는 200만 원이 한도에서 빠집니다. 문화비나 전통시장 지출이 그만큼 섞여 있었다면 200만 원도 추가 한도로 살릴 수 있었던 셈입니다.
6. 결산 전에 챙길 것
- 접대는 법인카드로. 대표님·임원 개인 카드 결제분은 3만 원 넘으면 비용이 안 됩니다.
- 직원용 지출은 복리후생비로 나눠 적기. 회식·직원 경조사비를 접대비에 섞으면 한도를 괜히 깎아 먹습니다.
- 거래처 경조사비는 20만 원 이내로, 자료는 남기기. 청첩장·부고 문자를 보관해 두세요.
- 명절 선물은 문화상품·전통시장·상품권 활용 검토. 2028년까지 별도 한도가 있습니다.
- 특수관계 매출이 큰 회사는 한도를 미리 계산. 매출 대비 한도가 생각보다 작게 나올 수 있습니다.
접대비는 줄이기보다 어떻게 쓰고 어떻게 남기느냐가 결과를 가릅니다. 결산 전에 계정 분류와 증빙을 한 번 같이 점검해 보시길 권합니다.
궁금한 점은 이 사이트의 「상담 신청」이나 메일(kicpa1658@gmail.com)로 편하게 문의해 주세요.
자주 묻는 질문
- 대표님 개인 카드로 거래처 식사비를 내면 법인 비용이 되나요?
- 3만 원을 넘는 기업업무추진비를 신용카드로 증빙하려면 해당 법인 명의로 발급받은 카드여야 합니다(법인세법 시행령 제41조제6항). 개인 카드로 낸 3만 원 초과 접대비는 손금에 들어가지 않습니다(법인세법 제25조제2항).
- 중소기업의 접대비 한도는 얼마인가요?
- 기본 한도 연 3,600만 원(사업연도가 1년 미만이면 월수로 나눔)에 매출액 한도(100억 원 이하분은 0.3%)를 더한 금액입니다. 특수관계인과의 거래에서 생긴 매출은 그 비율로 계산한 금액의 10%만 반영합니다(법인세법 제25조제4항).
- 공연 관람권이나 전통시장에서 산 선물도 한도에 포함되나요?
- 2028년 12월 31일까지 문화비로 지출한 기업업무추진비와 전통시장·온누리상품권·지역사랑상품권으로 지출한 기업업무추진비는 일반 한도와 별도로 각각 한도의 20% 범위에서 추가로 손금에 산입됩니다(조세특례제한법 제136조제3항·제6항).
계약서와 상황을 함께 보면 결론이 달라질 수 있습니다.
상담 신청하기 →