위하고로 간이지급명세서·지급명세서 제출하기
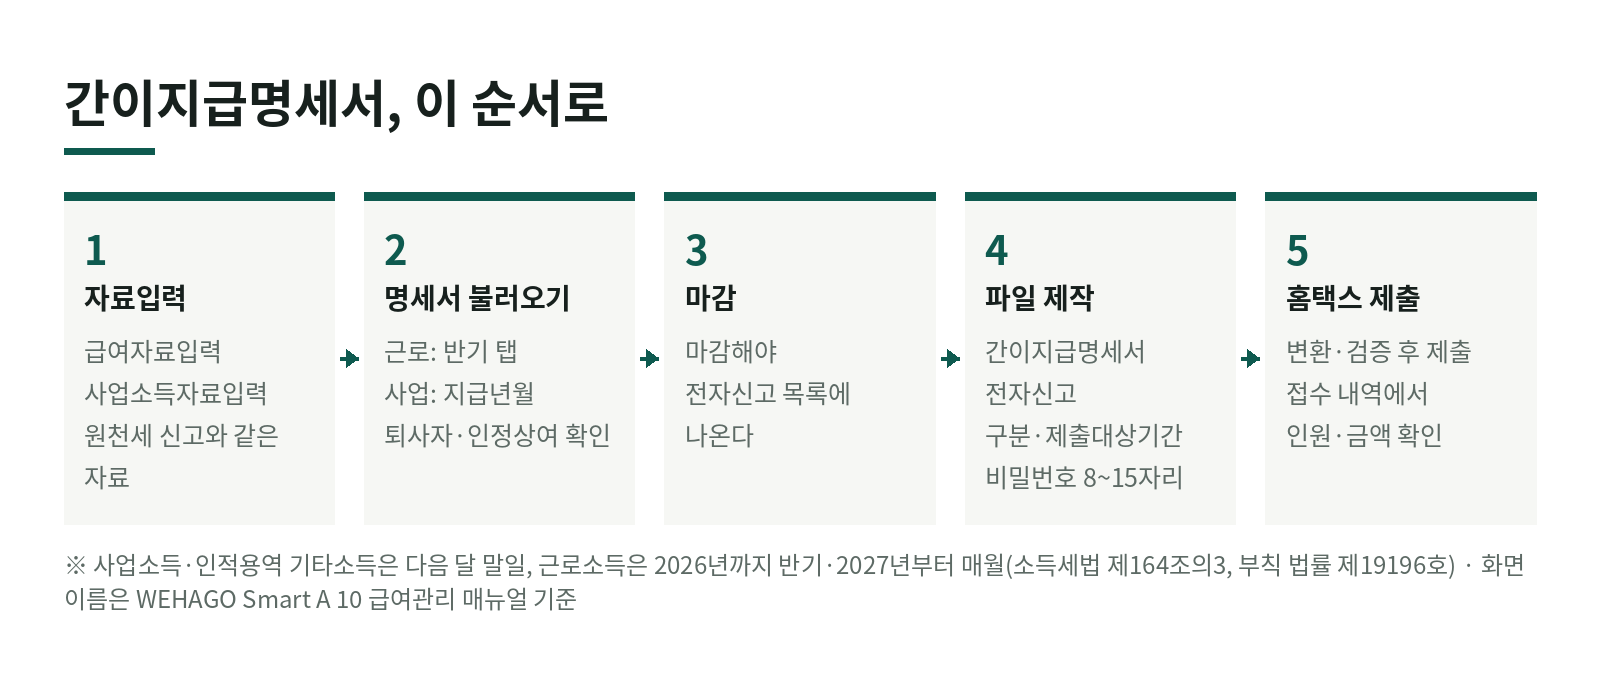
「위하고 기초」 연재의 세무 실무 편입니다. 원천세 신고(41편)를 마쳤다면, 같은 자료로 지급명세서도 내야 합니다. 예시는 가상의 회사 (주)샛별상사(도소매, 12월 결산)로 듭니다.
1. 무엇을 언제 내나
| 서식 | 대상 소득 | 기한 |
|---|---|---|
| 간이지급명세서 | 원천징수 사업소득, 인적용역 기타소득 | 지급한 달의 다음 달 말일 |
| 간이지급명세서 | 근로소득(일용 제외) | 2026년까지 반기: 1~6월분 7월 말일, 7~12월분 다음 해 1월 말일 / 2027년부터 매달(2027년 지급분, 반기납부 회사는 2028년 지급분까지 반기 기준으로 내도 미제출 가산세 없음) |
| 지급명세서 | 일용근로소득 | 지급한 달의 다음 달 말일 |
| 지급명세서 | 근로·퇴직·사업소득, 기타소득 중 종교인소득, 봉사료 | 다음 해 3월 10일 |
| 지급명세서 | 그 밖의 기타소득·이자·배당 등 | 다음 해 2월 말일 |
근거는 소득세법 제164조제1항과 제164조의3제1항입니다. 휴업·폐업·해산하면 기한이 앞당겨지고, 기한이 토요일·일요일·공휴일(대체공휴일 포함)·노동절이면 그다음 날이 기한입니다(국세기본법 제5조제1항). 늦거나 빠뜨리면 지급명세서 등 제출 불성실 가산세가 붙습니다(소득세법 제81조의11).
(주)샛별상사가 9월에 프리랜서 디자이너에게 3.3%를 떼고 대가를 줬다면 사업소득 간이지급명세서를 10월 31일까지 내야 합니다. 2026년 10월 31일은 토요일이라 실제 기한은 11월 2일(월)입니다.
2. 위하고에서의 흐름
| 단계 | 근로소득 | 사업소득 |
|---|---|---|
| 자료입력 | 급여관리 › 급여자료입력 | 급여관리 › 사업소득관리 › 사업소득자료입력 |
| 명세서 작성 | 연말정산관리 › 근로소득간이지급명세서 | 사업소득관리 › 거주자 사업소득간이지급명세서 |
| 파일 제작 | 전자신고 › 간이지급명세서 전자신고 | 같은 메뉴 |
명세서 화면은 자료입력 메뉴에서 불러오는 화면입니다. 원천세 신고와 같은 자료를 쓰므로, 41편의 원천징수이행상황신고서와 인원·금액이 맞는지 먼저 봅니다.
3. 근로소득 간이지급명세서
메뉴 위치: 급여관리 › 연말정산관리 › 근로소득간이지급명세서
- 상반기·하반기 탭을 고릅니다. 지급월 기준이라 상반기는 1~6월에 지급한 급여입니다.
- 사원불러오기를 눌러 급여자료입력의 자료를 가져옵니다. 퇴사자는 이름이 파란색으로, 퇴사여부에 「O」로 표시됩니다.
- 지급명세 탭에서 급여등(과세급여)과 인정상여가 나뉘어 들어왔는지 봅니다. 인정상여 칸으로 모으려면 급여자료입력의 수당 등록에서 근로소득유형을 인정상여로 정해 둡니다.
- 하반기에는 오른쪽 위 「상반기 퇴사자 중 하반기 급여지급자 불러오기」를 씁니다. 6월분 급여를 7월에 주는 회사라면 상반기 퇴사자의 마지막 급여가 하반기에 들어가기 때문입니다.
- 급여를 고쳤다면 사원을 체크하고 소득자료불러오기로 다시 반영합니다.
- 마감합니다. 마감해야 전자신고 메뉴에 나옵니다.
4. 거주자 사업소득 간이지급명세서
메뉴 위치: 급여관리 › 사업소득관리 › 거주자 사업소득간이지급명세서
- 지급년월을 고릅니다. 지급한 달 기준으로 매달 작성합니다.
- 새로불러오기로 사업소득자료입력의 자료를 가져옵니다. 월별 지급내용에 소득 인원, 지급건수, 총지급액이 나옵니다.
- 소득자 인적사항(주민등록번호)이 정확한지 봅니다.
- 마감합니다.
인적용역 기타소득 간이지급명세서는 2022년판 위하고 매뉴얼 기준으로는 서식이 없습니다. 쓰는 위하고 판에 해당 메뉴가 있는지 먼저 확인하고, 없으면 홈택스에서 직접 작성해 냅니다.
5. 전자신고 파일 만들고 홈택스에 내기
메뉴 위치: 급여관리 › 전자신고 › 간이지급명세서 전자신고
- 구분을 고릅니다. 「1. 근로소득」은 상반기·하반기, 「2. 거주자 사업소득」은 지급년월로 마감한 자료가 나옵니다.
- 제출대상기간을 고르면 제출년월일이 그 기간 다음 달 말일로 들어옵니다.
- 회사를 체크하고 제작(F4)을 누른 뒤 변환 비밀번호(영문 소문자·숫자 8~15자리)를 정합니다.
- 홈택스의 지급명세서 제출 화면에서 회계프로그램으로 만든 파일을 고르고, 같은 비밀번호로 변환·검증한 뒤 제출합니다. 제출한 뒤에는 홈택스 접수 내역에서 인원과 금액을 한 번 더 확인합니다.
연간 지급명세서(근로·퇴직·사업·기타소득 등)는 전자신고 › 연말정산전자(전산매체)신고 메뉴에서 같은 방법으로 만듭니다. 구분에서 소득을 고르고, 제출대상기간은 보통 「연간(1.1~12.31) 지급분」, 휴업·폐업이면 「휴·폐업에 의한 제출분」을 고릅니다. 근로소득 파일을 만들 때 의료비명세서 파일(CA로 시작)이 함께 만들어지면 두 파일을 같이 냅니다.
6. 자주 막히는 곳
- 12월분 급여를 1월에 지급: 12월 31일까지 주지 못한 1~11월분 급여는 12월 31일에 준 것으로 보고, 12월분 급여를 다음 해 2월 말일까지 주지 못하면 2월 말일에 준 것으로 봅니다(소득세법 제135조제1항·제2항). 위하고 근로소득 간이지급명세서는 해당 연도 근로소득을 12월 말일까지 주지 못한 금액을 하반기 12월 지급분에 넣고 다음 해 상반기에서는 빼도록 안내합니다. 사업소득은 다릅니다. 연말정산하는 사업소득만 같은 특례가 있고(같은 법 제144조의5), 일반 3.3% 사업소득은 실제로 지급한 달 기준입니다. 12월분 대가를 1월에 줬다면 1월 지급분 간이지급명세서에 넣습니다. 2022년판 위하고 매뉴얼은 사업소득 12월 귀속 1월 지급분을 전년 12월분에 넣도록 안내하고 있어, 1월 지급분 명세서에 그 금액이 불러와졌는지 꼭 확인합니다.
- 전자신고 메뉴에 회사가 없음: 명세서를 마감했는지, 구분과 제출대상기간이 맞는지 봅니다.
- 원천세 신고서와 금액이 다름: 자료입력을 고친 뒤 명세서를 다시 불러오지 않은 경우가 많습니다.
- 연말정산 지급명세서를 따로 안 냄: 근로소득은 간이지급명세서를 냈더라도 다음 해 3월 10일까지 연말정산 지급명세서를 냅니다.
7. 개인사업자라면
직원에게 급여를 주거나 프리랜서에게 3.3%를 떼고 지급하는 개인사업자도 같은 기한과 순서로 냅니다. 휴업·폐업할 때는 간이지급명세서와 지급명세서 기한이 모두 앞당겨지므로(소득세법 제164조제1항, 제164조의3제1항), 폐업일을 회사등록에 넣고 그 달 기준으로 기한을 다시 셉니다.
개별 회사의 제출은 지급 형태·고용 관계 등 사실관계에 따라 달라질 수 있습니다.
궁금한 점은 이 사이트의 「상담 신청」이나 메일(cpa@taxhong.com)로 편하게 문의해 주세요.
자주 묻는 질문
- 간이지급명세서는 매달 내나요?
- 원천징수하는 사업소득(3.3%)과 강연료 같은 인적용역 기타소득은 지급한 달의 다음 달 말일까지 매달 냅니다. 일용근로자가 아닌 직원의 근로소득은 2026년까지는 반기마다(1~6월 지급분은 7월 말일, 7~12월 지급분은 다음 해 1월 말일) 내고, 2027년 1월 1일부터 매달 내도록 바뀝니다(소득세법 제164조의3제1항, 같은 법 부칙 법률 제19196호 제1조제5호). 다만 2027년 지급분(반기납부 회사는 2028년 지급분까지)은 지급일이 속하는 반기의 마지막 달 다음 달 말일까지 내면 미제출 가산세를 물리지 않습니다(같은 법 제81조의11제3항제1호).
- 사업소득 간이지급명세서를 냈으면 연말에 지급명세서를 또 내나요?
- 원천징수하는 사업소득과 인적용역 기타소득은 간이지급명세서를 낸 부분만큼 지급명세서를 낸 것으로 봅니다(소득세법 제164조제7항). 다만 연말정산하는 사업소득은 빠지므로 따로 냅니다. 근로소득은 간이지급명세서와 별도로 연말정산 지급명세서를 다음 해 3월 10일까지 냅니다.
- 일용직은요?
- 일용근로자는 간이지급명세서 대상이 아니고, 지급한 달의 다음 달 말일까지 지급명세서를 냅니다(소득세법 제164조제1항 단서). 계산과 기한은 사이트의 「일용직·아르바이트 급여, 원천세와 지급명세서는 어떻게?」 글에 정리해 두었습니다.
「세무 실무」 글 목록
목록 전체 보기 (3편) →계약서와 상황을 함께 보면 결론이 달라질 수 있습니다.
상담 신청하기 →