아파트 외부회계감사 의견이 한정·부적정·의견거절로 나오면, 입주자대표회의는 무엇을 하나요?
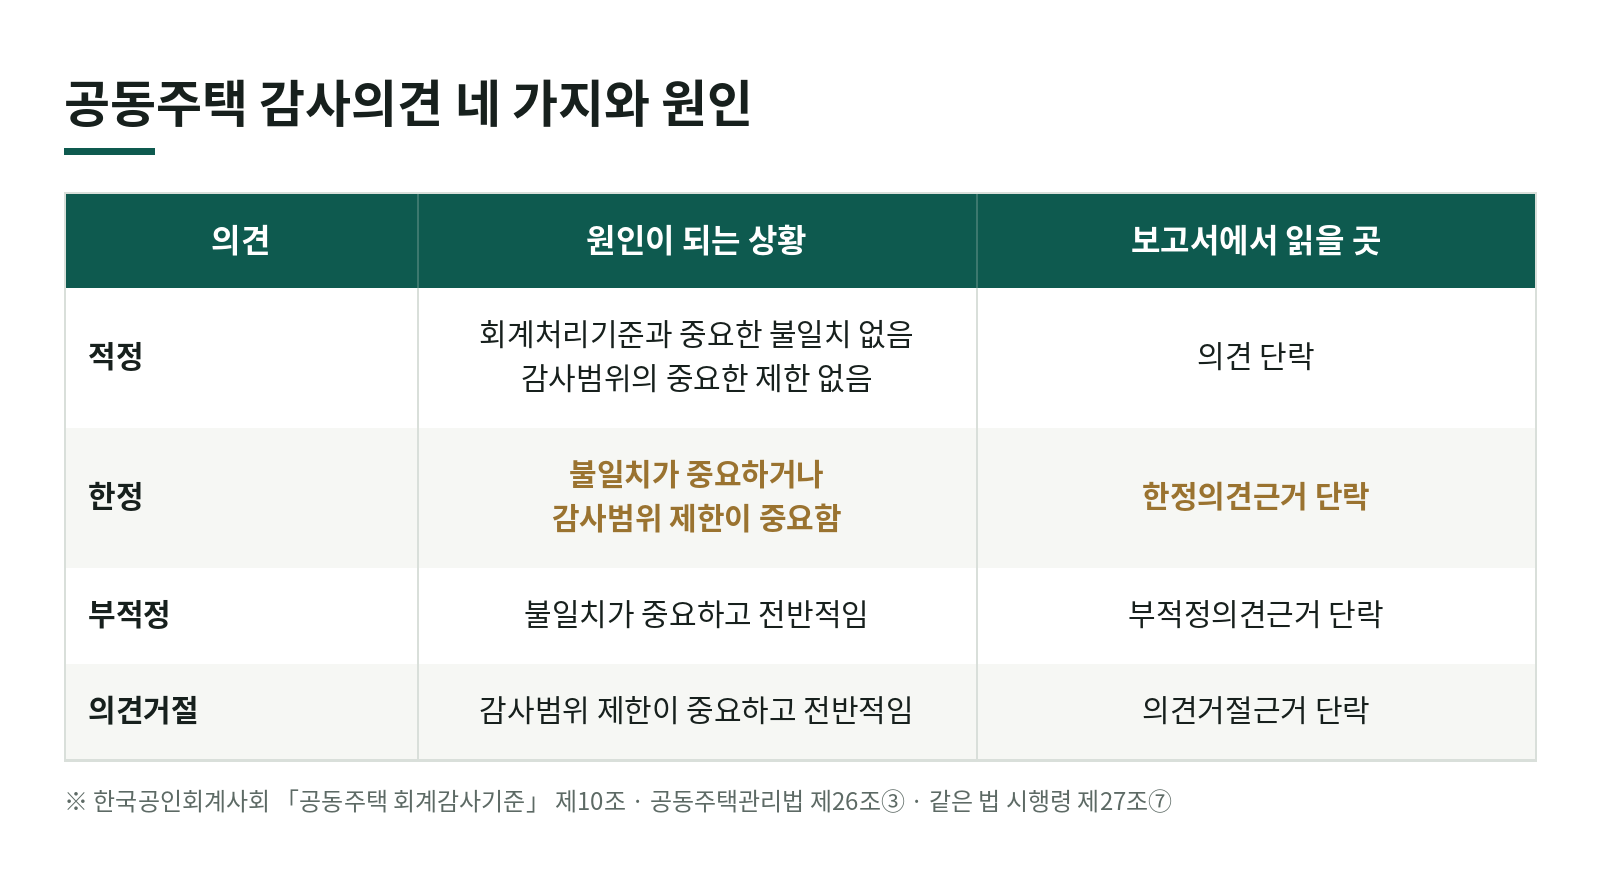
외부회계감사 결과를 받아 보면 의견 단락에 「적정」이 아니라 「한정」이나 「의견거절」이 적혀 있을 때가 있습니다. 입주자대표회의 위원들은 대개 처음 겪는 일이어서 이게 얼마나 큰 문제인지, 무엇을 해야 하는지 막막해합니다.
이 글에서는 이 한 가지만 다룹니다. 감사의견의 종류가 무엇을 뜻하고, 적정이 아닐 때 입주자대표회의가 어떤 순서로 확인하면 되는가입니다. 보고서를 받은 뒤의 보고와 공개 순서는 감사 후 입주자대표회의 보고 순서 글에서, 보고서 읽는 법 전반은 감사보고서 읽는 법 글에서 다룹니다. 근거는 공동주택관리법(이하 "법")과 같은 법 시행령(이하 "영") 2026.7.1. 시행 기준, 한국공인회계사회 「공동주택 회계감사기준」(회계감사기준위원회 2020.7.30. 의결 개정안 전문 기준, 이하 "감사기준")입니다. 감사기준은 개정될 수 있으므로 최신본은 한국공인회계사회에서 확인하시기 바랍니다.
1. 의견은 네 가지입니다
감사보고서는 재무제표가 「공동주택 회계처리기준」에 따라 작성되었는지에 대한 의견을 표명합니다(감사기준 제10조②). 어떤 의견을 내는지는 상황별로 정해져 있습니다(감사기준 제10조④).
- 적정의견: 회계처리기준과의 중요한 불일치가 없고 감사범위에 중요한 제한도 없는 경우입니다.
- 한정의견: 회계처리기준과의 불일치가 중요한 경우, 또는 감사범위의 제한이 중요한 경우입니다. 보고서의 「한정의견근거」 단락에 이유가 적힙니다.
- 부적정의견: 회계처리기준과의 불일치가 중요할 뿐 아니라 전반적인 경우입니다.
- 의견거절: 감사범위의 제한이 중요할 뿐 아니라 전반적인 경우입니다. 의견의 근거가 되는 충분하고 적합한 감사증거를 얻지 못했다는 뜻입니다.
감사인이 충분하고 적합한 감사증거를 얻을 수 없으면 한정의견을 표명하거나 의견을 거절해야 합니다(감사기준 제6조③). 즉 「자료가 없어서」 생기는 한정과 「회계처리가 틀려서」 생기는 한정은 원인이 다릅니다.
2. 의견 단락보다 근거 단락을 먼저 읽습니다
적정이 아닌 의견에는 반드시 근거 단락이 따라붙습니다. 위원회가 후속 조치를 정하려면 의견의 이름보다 이 단락의 내용이 중요합니다.
원인이 회계처리 불일치인 경우에는 관리주체가 이미 한 회계처리 중 일부가 기준과 다르다는 뜻입니다. 어떤 계정의 어떤 금액을 어떻게 고쳐야 하는지를 근거 단락에서 확인합니다.
원인이 감사범위의 제한인 경우에는 증빙이 없거나 자료가 제출되지 않아 감사인이 충분한 감사증거를 얻지 못했다는 뜻입니다. 이 경우 관리주체가 어떤 자료를 왜 내지 못했는지를 가려야 합니다. 법 제26조⑤는 관리주체가 정당한 사유 없이 감사인의 자료 열람·등사·제출 요구나 조사를 거부·방해·기피하는 행위(1호)와 거짓 자료를 제출하는 등 부정한 방법으로 회계감사를 방해하는 행위(2호)를 금지합니다. 이 행위는 1년 이하의 징역 또는 1천만 원 이하의 벌금 대상이기도 하므로(법 제99조1호의2), 자료 미제출이 단순한 보관 소홀인지는 따져 둘 필요가 있습니다.
3. 권하는 확인 순서
다음은 법령이 정한 절차가 아니라 단지가 쓰기 좋은 순서입니다.
① 근거 단락의 내용을 문장으로 정리합니다. 어느 계정, 어떤 원인(불일치 또는 범위 제한), 영향의 크기를 한 쪽으로 적습니다.
② 감사인에게 설명을 요청합니다. 입주자대표회의는 감사인에게 감사보고서에 대한 설명을 요청할 수 있고(영 제27조⑦), 감사인은 이 요청에 응하여야 합니다(감사기준 제10조⑥). 의견의 원인과 고칠 방법을 질문하는 것이 핵심입니다.
③ 감사인이 서면으로 알린 내용이 있는지 확인합니다. 감사인은 부정이나 중요한 오류, 관계 법규의 중요한 위반, 내부통제의 유의적 미비점을 알게 되면 그 내용을 서면으로 입주자대표회의에 알리도록 되어 있습니다(감사기준 제8조). 구두로 들은 경우도 있으므로 회의 기록을 함께 찾아보시기 바랍니다.
④ 보고서 첨부서류를 봅니다. 감사인이 법령 또는 관리규약상 회계 관련 규정 위반으로 중요한 사실을 발견하면 재무제표 주석 다음에 간지로 구분해 첨부합니다(감사기준 제10조⑤, 별표 제2호). 사례 항목에는 입주자대표회의 운영비, 관리비 부과·징수, 장기수선충당금의 관리와 사용, 시설공사계약과 대금집행 등이 있습니다.
⑤ 법 제26조③에 따라 보고하고 공개합니다. 의견이 적정이 아니어도 보고와 공개는 같은 기한 안에 해야 합니다. 의견이 좋지 않다는 이유로 공개를 미룰 수 있다는 규정은 없습니다. 보고하지 않거나 공개하지 않으면 500만 원 이하의 과태료 대상입니다(법 제102조③6호).
⑥ 보고서 승인 안건의 논의를 회의록에 남깁니다. 영 제14조②6호는 회계감사보고서의 승인을 입주자대표회의 의결사항으로 정합니다. 적정이 아닌 의견이면 승인의 범위와 조건을 두고 논의가 있을 수 있는데, 승인을 거부하거나 조건을 달 때의 효과를 정한 조문은 없으므로 관리규약을 확인하고 논의 내용을 회의록에 남기시기 바랍니다.
⑦ 관리주체에게 보완을 요청하고 다음 감사 전에 확인합니다. 불일치가 원인이면 관리주체의 회계처리를 바로잡도록, 범위 제한이 원인이면 증빙 보관과 제출 절차를 점검하도록 요청합니다. 다음 해 감사에서 같은 지적이 반복되는지는 입주자대표회의가 챙겨야 할 부분입니다.
참고로 감사인은 회계감사 완료일부터 1개월 이내에 회계감사 결과를 관할 시장·군수·구청장에게 제출하고 공동주택관리정보시스템에 공개합니다(법 제26조⑥). 의견이 적정이 아닌 보고서도 이 경로로 관청에 제출됩니다.
4. 입주자 쪽에서 쓸 수 있는 경로
감사 결과가 마땅치 않다고 느끼는 입주자는 법 제93조②에 따라 전체 입주자등의 10분의 2 이상의 동의를 받아 지방자치단체의 장에게 입주자대표회의나 관리주체 등의 업무에 대한 감사를 요청할 수 있습니다. 이는 같은 조 ①항 2호(이 법이나 명령·처분 위반으로 조치가 필요한 경우), 3호(분쟁 조정이 필요한 경우), 5호(관리규약 위반) 중 하나에 해당할 때만 가능하고, 서면으로 사유를 소명하고 자료를 첨부해야 합니다. 감사의견이 적정이 아니라는 사실만으로 요청할 수 있는 것은 아니라는 점에 유의하시기 바랍니다.
5. 회의 전에 확인할 것
- 의견의 종류와 근거 단락의 원인(불일치 또는 범위 제한)을 한 쪽으로 정리했다
- 감사인의 설명이 필요한 질문 목록을 만들었다
- 감사인이 서면으로 알린 내용과 첨부서류를 찾아 두었다
- 보고와 공개를 기한(제출받은 날부터 1개월) 안에 하도록 일정을 정했다
- 보고서 승인 안건의 논의 내용을 회의록에 남길 준비를 했다
- 관리주체에게 요청할 보완 사항을 정리했다
이 글은 일반적인 정보이고, 단지 관리규약과 감사 기준의 개정에 따라 달라질 수 있으며 개별 사안은 사실관계에 따라 달라질 수 있습니다.
궁금한 점은 이 사이트의 「상담 신청」이나 메일(cpa@taxhong.com)로 편하게 문의해 주세요.
자주 묻는 질문
- 감사의견이 적정이 아니면 입주자대표회의는 반드시 어떤 조치를 해야 하나요?
- 공동주택관리법령에는 감사의견 종류별로 입주자대표회의가 해야 할 조치를 정한 조문이 없습니다. 다만 관리주체는 감사보고서를 제출받은 날부터 1개월 이내에 입주자대표회의에 보고하고 공개해야 하고(법 제26조제3항), 입주자대표회의는 감사인에게 설명을 요청할 수 있습니다(영 제27조제7항). 의견근거 단락을 읽고 원인을 파악한 뒤 감사인 설명을 요청하는 것이 첫 단계입니다.
- 한정의견과 의견거절은 무엇이 다른가요?
- 한국공인회계사회 공동주택 회계감사기준에 따르면 감사범위의 제한이 중요하면 한정의견, 중요할 뿐 아니라 전반적이면 의견거절 감사보고서를 작성합니다(제10조제4항 다호·마호). 한정의견은 근거 단락에서 밝힌 사항의 영향을 제외하고는 재무제표가 적정하다는 뜻이고, 의견거절은 의견을 낼 만한 감사증거를 얻지 못했다는 뜻입니다.
- 감사의견 외에 법령이나 관리규약 위반도 보고서에서 알 수 있나요?
- 감사인이 관리주체의 공동주택관리법령 또는 관리규약상 회계 관련 규정 위반으로서 중요하다고 판단되는 사실을 발견하면, 서면으로 기술해 감사보고서의 재무제표 주석 다음에 별도 첨부합니다(회계감사기준 제10조제5항). 의견이 적정이어도 이 첨부서류가 붙을 수 있으므로 끝까지 확인하시기 바랍니다.
「아파트·조합·기관」 글 목록
- 아파트 외부회계감사 의견이 한정·부적정·의견거절로 나오면, 입주자대표회의는 무엇을 하나요?10.10
- 아파트 외부회계감사보고서를 받은 뒤, 입주자대표회의 보고와 공개는 어떤 순서로 하나요?10.10
- 아파트 외부회계감사 「완료일」은 언제일까요? 1개월 기한이 시작되는 날 세 가지10.09
- 입주자대표회의 안건이 상정되지 않을 때, 무엇이 문제이고 어디서부터 확인할까10.09
- 장기수선계획은 언제 검토하고 어떻게 조정하나요? 3년마다 검토, 조정은 의결로10.09
계약서와 상황을 함께 보면 결론이 달라질 수 있습니다.
상담 신청하기 →