회사의 고비와 성장
품질관리기준서 1·2와 감사기준서 220 개정 — 감사인은 언제까지 무엇을 바꾸고, 회사 감사·감사위원회는 무엇을 보게 될까?
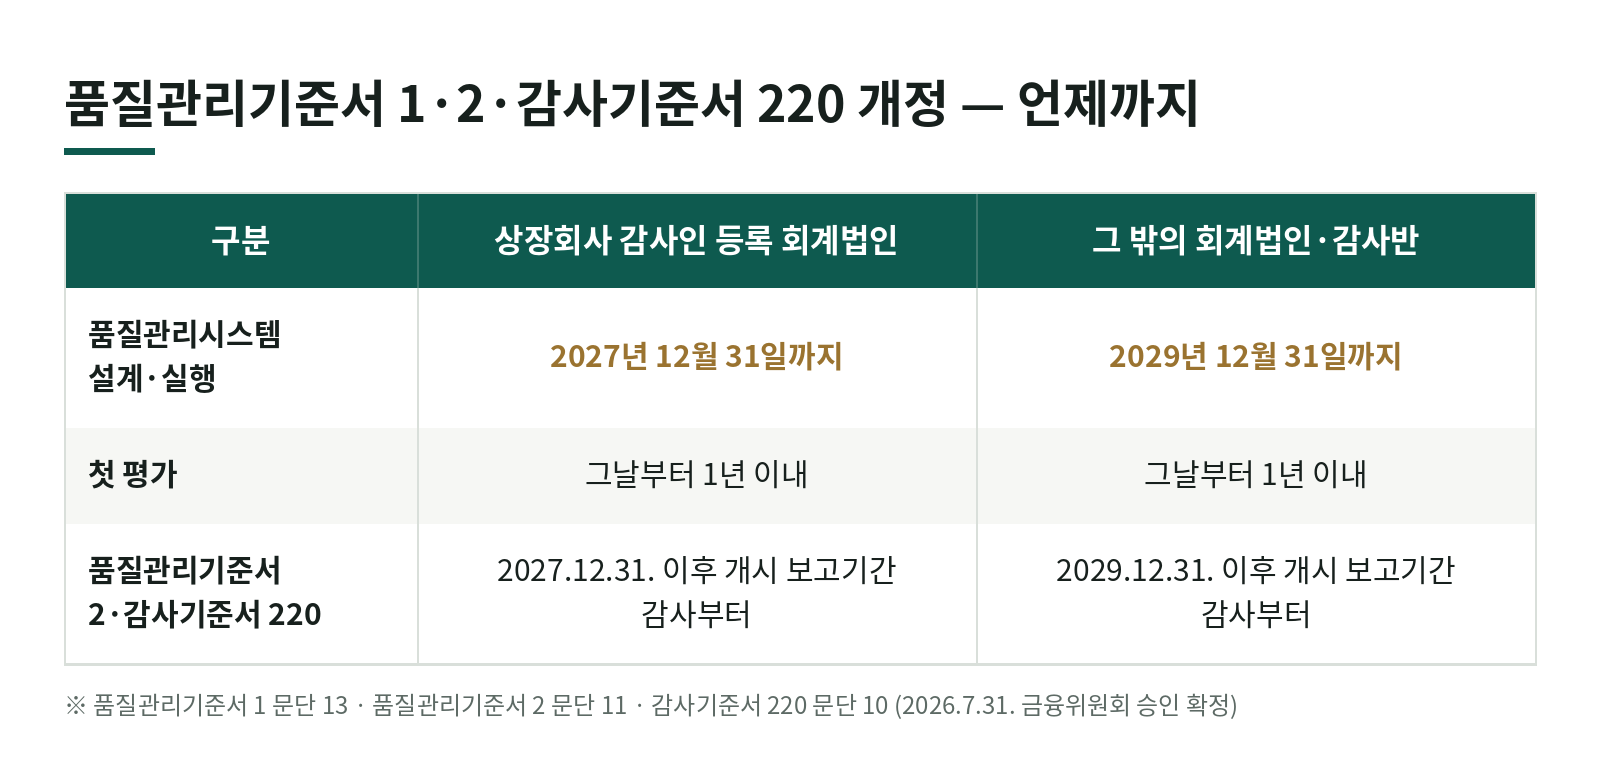
감사인을 뽑거나 평가하는 회사 감사·감사위원회, 그리고 작은 회계법인·감사반에서 함께 물어보는 개정입니다. 한국공인회계사회 회계감사기준위원회가 2026년 3월 6일 의결하고 2026년 7월 31일 금융위원회 사전 승인으로 확정한 품질관리기준서 1(개정)·품질관리기준서 2(제정)·감사기준서 220(개정)을 개정 개요와 기준서 원문 기준으로 봅니다.
핵심 품질관리를 「정해진 절차 지키기」에서 「품질위험을 찾아 대응하기」로 바꾸고, 해마다 그 시스템을 스스로 평가하게 하는 개정입니다.
1. 언제까지 — 감사인 규모에 따라 두 단계
| 구분 | 주권상장법인 감사인으로 등록한 회계법인 | 그 밖의 회계법인·감사반 |
|---|---|---|
| 품질관리시스템 설계·실행(품질관리기준서 1 문단 13) | 2027년 12월 31일까지 | 2029년 12월 31일까지 |
| 첫 시스템 평가 | 그날부터 1년 이내 | 그날부터 1년 이내 |
| 품질관리기준서 2(문단 11)·감사기준서 220(문단 10) 시행 | 2027년 12월 31일 이후 개시하는 보고기간 감사부터 | 2029년 12월 31일 이후 개시하는 보고기간 감사부터 |
개정 개요는 등록법인에 약 2년, 일반 회계법인·감사반에 약 4년의 준비기간을 준 것이라고 설명합니다. 회계법인 사업연도가 대부분 3월 말이라 사업연도가 아닌 특정 일자로 시행일을 정했다는 설명도 있습니다.
2. 품질관리기준서 1 — 무엇이 바뀌나
- 구성요소 6개 → 8개: 위험평가절차, 지배구조와 리더십, 윤리적 요구사항, 의뢰인 관계·업무의 수용과 유지, 업무 수행, 자원, 정보와 커뮤니케이션, 모니터링과 개선 절차(문단 6).
- 위험기반 접근: 품질목표를 세우고 → 품질위험을 식별·평가하고 → 대응을 설계·실행합니다(문단 7·8).
- 책임자 지정: 최종 책임자·운영 책임자에 더해 독립성 준수, 모니터링과 개선 절차의 운영 책임자를 둡니다(문단 20).
- 자원 범위 확대: 사람뿐 아니라 기술적 자원(감사 소프트웨어 등), 지적 자원, 서비스제공자까지 포함합니다(문단 32).
- 해마다 평가: 최종 책임자가 최소 매년 특정 시점 기준으로 품질관리시스템을 평가하고 결론을 냅니다(문단 53·54).
작은 회계법인·감사반에도 적용되지만, 법인의 성격과 업무에 맞춰 시스템의 복잡성과 공식화 정도를 달리할 수 있습니다(문단 10). 덜 복잡한 법인은 대표자 한 명이 최종 책임과 운영 책임을 함께 맡을 수 있다는 예시도 있습니다(문단 A35).
3. 품질관리기준서 2 — 업무품질검토
- 대상 업무: 상장기업 재무제표 감사, 법규상 요구되는 업무, 회계법인이 필요하다고 정한 업무(품질관리기준서 1 문단 34(f)).
- 검토자 요건: 업무팀원이 아니고, 적격성·충분한 시간·권한과 객관성·독립성을 갖춘 사람(품질관리기준서 2 문단 18).
- 유예기간: 업무수행이사가 같은 업무의 검토자가 되려면 2년 이상(문단 19).
- 완료 전 보고서 금지: 업무품질검토 완료 통지 전에는 감사보고서일을 정하지 못하게 합니다(문단 24).
4. 감사기준서 220 — 업무수행이사의 관여
- 업무수행이사는 감사 전 과정에 충분하고 적절하게 관여하고 품질에 대한 전반적 책임을 집니다(문단 13).
- 감사보고서일 전에 독립성을 포함한 윤리적 요구사항이 충족됐는지 결정할 책임을 집니다(문단 21).
- 「업무팀」은 소속과 관계없이 그 업무에서 감사절차를 수행하는 사람을 모두 포함하도록 정의가 바뀌었습니다(문단 12(h)). 개정 개요는 이것이 외부인 참여를 넓히려는 취지는 아니라고 밝힙니다.
5. 회사 감사·감사위원회가 볼 것
기준서는 감사인의 의무라 회사에 새 의무가 생기지는 않습니다. 다만 감사인을 뽑고 평가할 때 쓸 수 있는 질문이 생깁니다.
- 우리 감사인은 등록법인인가, 새 품질관리시스템은 언제까지 갖추나.
- 우리 감사에 업무품질검토가 붙는가, 검토자는 누구이며 업무팀과 분리돼 있나.
- 업무수행이사가 감사 계획·현장·마무리 단계에 실제로 얼마나 관여하나.
- (상장기업) 감사인은 품질관리시스템이 감사를 어떻게 뒷받침하는지 지배기구에 설명하게 되어 있다(품질관리기준서 1 문단 34(e)) — 그 설명을 감사인 평가에 반영한다.
감사인 선정·평가 기준은 감사인선임위원회 4편, 선정기준과 평가에서 이어서 볼 수 있습니다.
6. 점검표
- ☐ 감사인이 등록법인인지, 시행 기한(2027년 또는 2029년 12월 31일)을 확인했다
- ☐ 업무품질검토 대상인지와 검토자 분리 여부를 물었다
- ☐ 업무수행이사의 단계별 관여 계획을 받았다
- ☐ (상장기업) 감사인의 품질관리시스템 설명을 감사인 평가에 반영했다
작성일(2026년 10월) 당시 한국공인회계사회 공표 기준서와 개정 개요 기준입니다.
궁금한 점은 이 사이트의 「상담 신청」이나 메일(cpa@taxhong.com)로 편하게 문의해 주세요.
출처: 한국공인회계사회 「품질관리기준 및 감사기준서 개정 개요」(2026) / 품질관리기준서 1(2026년 개정) 문단 6~8·10·13·20·32·34·53·54·A35 / 품질관리기준서 2(2026년 제정) 문단 11·18·19·24 / 감사기준서 220(2026년 개정) 문단 10·12·13·21
자주 묻는 질문
- 개정 품질관리기준서는 언제부터 적용되나요?
- 품질관리기준서 1은 주권상장법인 감사인으로 등록한 회계법인이 2027년 12월 31일까지, 그 밖의 회계법인과 감사반이 2029년 12월 31일까지 품질관리시스템을 설계·실행하고, 각각 그날부터 1년 안에 평가하도록 합니다(문단 13). 감사기준서 220과 품질관리기준서 2는 등록법인이 2027년 12월 31일, 그 밖의 회계법인·감사반이 2029년 12월 31일 이후 개시하는 보고기간의 재무제표 감사부터 시행합니다.
- 업무품질검토는 어떤 감사에 붙나요?
- 상장기업의 재무제표 감사, 법규로 업무품질검토가 요구되는 감사나 업무, 회계법인이 품질위험에 대응하려고 업무품질검토가 필요하다고 정한 업무입니다(품질관리기준서 1 문단 34(f)). 업무품질검토자는 업무팀원이 아니어야 하고, 그 업무의 업무수행이사였던 사람은 2년 이상 유예기간을 거쳐야 맡을 수 있습니다(품질관리기준서 2 문단 18·19).
- 회사 쪽에서 달라지는 것이 있나요?
- 기준서는 감사인의 의무를 정한 것이라 회사에 새 의무가 생기지는 않습니다. 다만 상장기업 감사에서는 감사인이 품질관리시스템이 감사의 일관된 수행을 어떻게 뒷받침하는지 지배기구와 커뮤니케이션하도록 요구되므로(품질관리기준서 1 문단 34(e)), 감사위원회·감사는 그 설명을 듣고 감사인을 평가하는 자료로 쓸 수 있습니다.
이 분야 많이 본 글
관련 글
계약서와 상황을 함께 보면 결론이 달라질 수 있습니다.
상담 신청하기 →