회계 실무
일반기업회계기준과 K-IFRS 6편, 법인세회계(이연법인세)는 무엇이 다를까요?
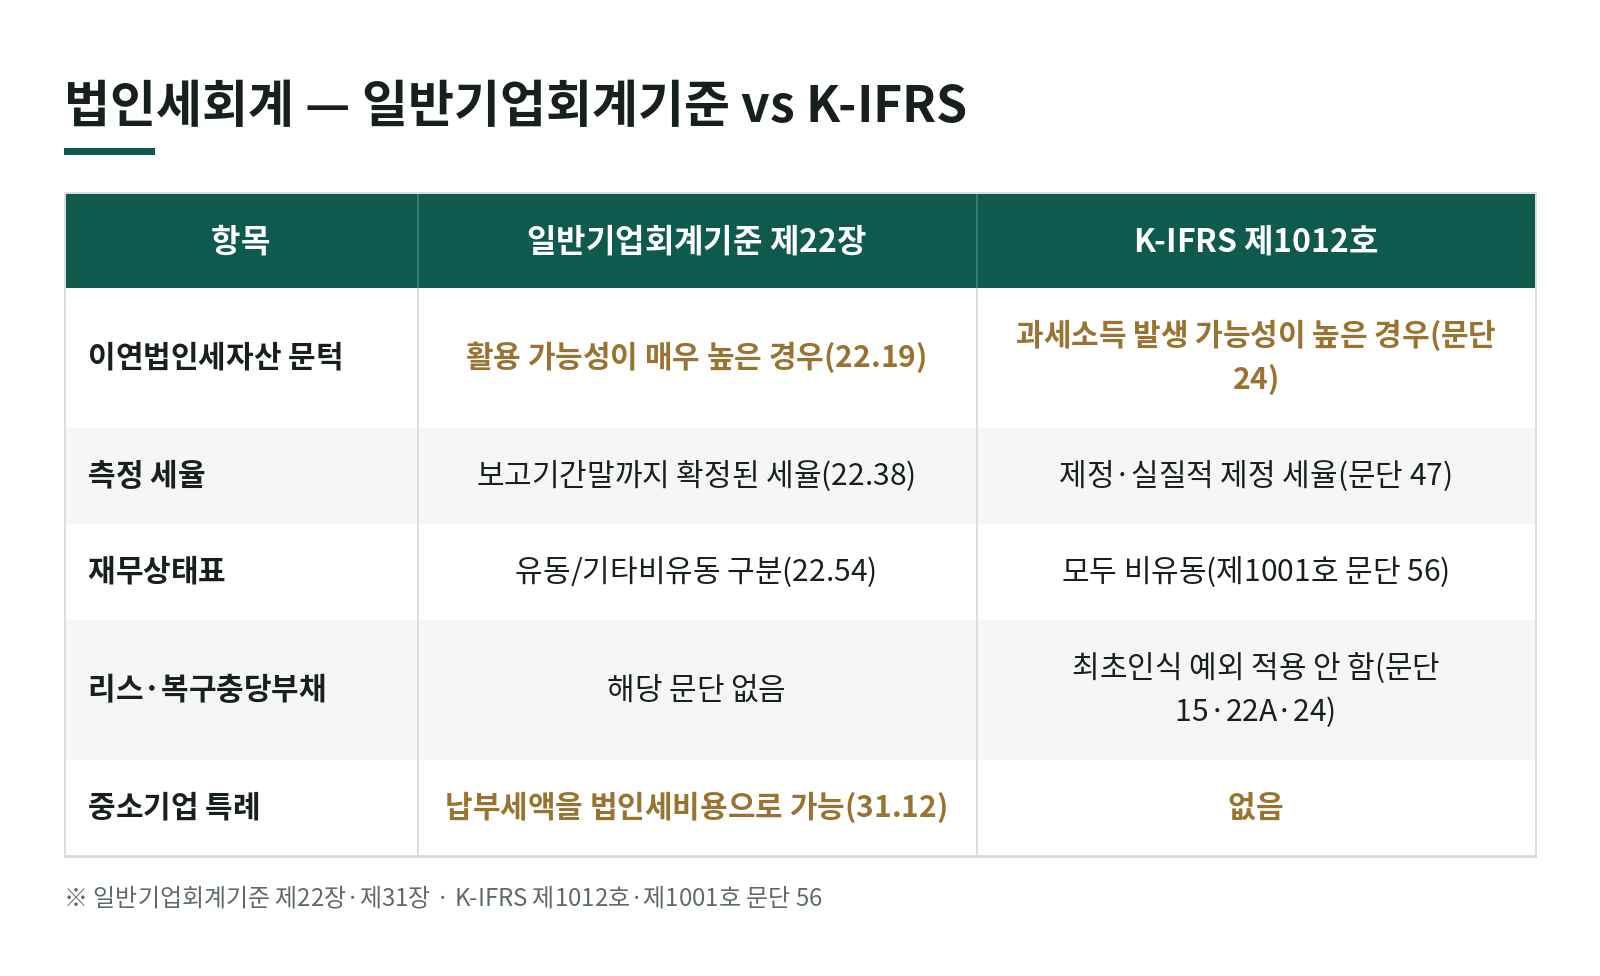
결산 때 세무조정을 마치고 나면 「이연법인세는 어떻게 잡아요?」가 따라옵니다. 이연법인세는 회계상 장부금액과 세무상 금액의 일시적 차이에서 생기는 미래 세금 효과를 미리 반영하는 것입니다. 뼈대는 일반기업회계기준 제22장과 K-IFRS 제1012호가 같지만, 결산 숫자를 바꾸는 차이가 몇 군데 있습니다.
시리즈 1~5편에 이어 이번 편은 법인세회계를 비교합니다.
핵심 가장 큰 차이는 이연법인세자산의 인식 문턱입니다. 일반기업회계기준은 「매우 높은」, K-IFRS는 「높은」 가능성을 요구합니다.
1. 한눈에 보는 차이
| 구분 | 일반기업회계기준 제22장 | K-IFRS 제1012호 |
|---|---|---|
| 이연법인세부채 | 가산할 일시적차이는 모두 인식(예외: 영업권·최초인식, 22.10) | 같음(문단 15) |
| 이연법인세자산 문턱 | 활용 가능성이 매우 높은 경우(22.19) | 과세소득 발생 가능성이 높은 경우(문단 24) |
| 결손금 이력이 있을 때 | 확실한 증거(22.26) | 설득력 있는 기타 증거(문단 35) |
| 측정 세율 | 보고기간말 현재까지 확정된 세율(22.38) | 보고기간말까지 제정되었거나 실질적으로 제정된 세율(문단 47) |
| 할인 | 하지 않음(22.42) | 하지 않음(문단 53) |
| 재무상태표 구분 | 유동/기타비유동으로 분류(22.54) | 유동으로 분류하지 않음 — 모두 비유동(제1001호 문단 56) |
| 상계 | 같은 유동·비유동 구분 안, 같은 과세당국(22.55) | 법적 상계권리 + 같은 과세당국 등(문단 71·74) |
| 리스·복구충당부채 같은 단일 거래 | 해당 문단 없음 | 최초인식 예외를 적용하지 않고 이연법인세 인식(문단 15·22A·24) |
| 세율 조정 주석 | 법인세비용차감전손익과 법인세비용의 관계 설명(22.61) | 수치조정 또는 평균유효세율 조정 형식으로(문단 81) |
| 중소기업 특례 | 납부할 세액을 법인세비용으로 할 수 있음(31.12) | 없음 |
2. 이연법인세자산 — 문턱이 다르다
차감할 일시적차이(예: 대손충당금 한도초과, 미지급 상여, 재고 평가손실)와 세무상 결손금은 미래 세금을 줄여 주지만, 줄여 줄 과세소득이 미래에 있어야 효과가 실현됩니다.
- 일반기업회계기준: 차감할 일시적차이가 활용될 가능성이 매우 높은 경우에만 이연법인세자산을 인식합니다(22.19). 소멸 시기가 맞는 가산할 일시적차이가 충분하거나(22.20), 미래 과세소득이나 세무정책으로 활용할 수 있으면 인식합니다(22.21·22.22).
- K-IFRS: 사용될 과세소득의 발생 가능성이 높으면 인식합니다(문단 24). 충분한 가산할 일시적차이가 있으면 가능성이 높다고 봅니다(문단 28).
결손금이 몇 해째 이어진 회사는 두 기준 모두 증거를 더 엄격히 요구하지만, 일반기업회계기준의 「확실한 증거」(22.26)가 K-IFRS의 「설득력 있는 기타 증거」(문단 35)보다 표현이 더 강합니다. 기준을 바꾸는 회사는 같은 사업계획으로도 인식 금액이 달라질 수 있습니다. 두 기준 모두 매 보고기간말에 실현 가능성을 다시 검토합니다(22.29, K-IFRS 문단 37·56).
3. 측정 — 「확정된」 세율과 「실질적으로 제정된」 세율
이연법인세는 자산이 회수되거나 부채가 상환될 기간에 적용될 세율로 측정합니다.
- 일반기업회계기준: 보고기간말 현재까지 확정된 세율(22.38)
- K-IFRS: 보고기간말까지 제정되었거나 실질적으로 제정된 세율(문단 47) — 공표가 실질적 제정 효과를 가지는 경우도 봅니다(문단 48)
누진세율이면 일시적차이가 소멸될 기간의 예상 과세소득에 적용될 평균세율을 씁니다(22.39, K-IFRS 문단 49). 두 기준 모두 현재가치로 할인하지 않습니다(22.42, K-IFRS 문단 53). 세율이 바뀌는 해에는 기말 이연법인세 잔액을 새 세율로 다시 재야 합니다.
4. 재무상태표 — 일반기업회계기준은 나누고, K-IFRS는 모두 비유동
일반기업회계기준은 이연법인세자산(부채)을 관련 자산·부채의 분류에 따라 유동 또는 기타비유동으로 나눕니다. 결손금처럼 관련 항목이 없으면 예상 소멸시기로 나눕니다(22.54). 상계도 같은 유동·비유동 구분 안에서 같은 과세당국과 관련된 것끼리 합니다(22.55).
K-IFRS는 재무상태표를 유동·비유동으로 구분해 표시하는 경우 이연법인세자산(부채)을 유동자산(부채)으로 분류하지 않습니다(제1001호 문단 56). 일반기업회계기준에서 유동으로 표시하던 이연법인세가 K-IFRS로 바꾸면 모두 비유동으로 옮겨 갑니다. 상계는 당기법인세를 상계할 법적 권리와 같은 과세당국(같은 과세대상기업이거나 순액 결제 의도 등) 요건으로 판단합니다(제1012호 문단 71·74).
5. 리스·복구충당부채 — K-IFRS 2023 개정
자산과 부채를 함께 처음 인식하는 거래에서 회계이익과 과세소득에 영향이 없으면 이연법인세를 인식하지 않는 최초인식 예외가 있습니다. 두 기준 모두 이 예외가 있지만(22.10⑵·22.16⑵, K-IFRS 문단 15·24), K-IFRS는 2023년 개정으로 같은 금액의 가산할·차감할 일시적차이가 동시에 생기는 거래에는 예외를 적용하지 않습니다(문단 15㈐·24⑶). 리스이용자의 사용권자산·리스부채가 대표 예이고(문단 22A), 경과규정에는 사후처리 및 복구 관련 부채도 함께 적혀 있습니다(문단 98L).
일반기업회계기준 제22장에는 이에 해당하는 문단이 없습니다. 일반기업회계기준의 리스 처리 차이는 3편, 리스에서 볼 수 있습니다.
6. 일반기업회계기준 중소기업 특례
외부감사 대상인 중소기업(상장법인 등 제외)은 법인세비용을 법인세법 등 법령에 따라 납부할 금액으로 할 수 있습니다(31.12). 이연법인세를 계산하지 않아도 된다는 뜻이고, 특례를 적용했다는 사실은 주석에 적습니다(31.14).
다만 지배회사의 연결재무제표에서는 이 특례를 적용한 종속기업도 제22장에 따라 이연법인세를 반영합니다(22.59). 그룹 안에 특례를 쓰는 중소 종속기업이 있다면 연결 작업 때 이연법인세 계산 자료를 따로 받아야 합니다.
7. 자본·기타포괄손익에 직접 반영하는 법인세
자본에 직접 가감되는 항목과 관련된 법인세는 자본에 직접 가감합니다(22.48). 예를 들어 전환사채의 자본요소와 관련된 법인세효과는 자본요소에 직접 반영합니다(22.15). K-IFRS는 기타포괄손익과 관련된 법인세는 기타포괄손익으로, 자본에 직접 인식하는 항목 관련 법인세는 자본에 직접 인식합니다(문단 61A).
8. 점검표
- ☐ 일시적차이 명세(세무조정계산서와 대사)와 세율표를 만들었다
- ☐ 이연법인세자산의 실현 가능성 판단 근거(사업계획·가산할 일시적차이)를 문서화했다 — 일반기준은 「매우 높은」, K-IFRS는 「높은」
- ☐ 결손금이 이어진 회사는 더 강한 증거를 갖췄다(22.26, K-IFRS 문단 35)
- ☐ 세율 개정이 있으면 기말 잔액을 새 세율로 다시 측정했다
- ☐ (일반기준) 이연법인세를 유동·기타비유동으로 나누고 같은 구분 안에서 상계했다(22.54·22.55) / (K-IFRS) 모두 비유동으로 표시했다(제1001호 문단 56)
- ☐ (K-IFRS) 리스·복구충당부채 관련 이연법인세를 인식했다(문단 15·22A·24)
- ☐ (일반기준 중소기업) 특례를 쓰면 주석에 적었다(31.12·31.14)
사례는 일반적인 설명이고, 개별 사안은 세법과 사실관계에 따라 달라질 수 있습니다. 작성일(2026년 10월) 당시 기준서 기준입니다.
궁금한 점은 이 사이트의 「상담 신청」이나 메일(cpa@taxhong.com)로 편하게 문의해 주세요.
출처: 한국회계기준원 일반기업회계기준 제22장 「법인세회계」 문단 22.10·22.15·22.16·22.19~22.22·22.26·22.29·22.38·22.39·22.42·22.48·22.54·22.55·22.59·22.61, 제31장 「중소기업 회계처리 특례」 문단 31.12·31.14 / K-IFRS 제1012호 「법인세」 문단 15·22A·24·28·35·37·47~49·53·56·61A·71·74·81·98L / K-IFRS 제1001호 「재무제표 표시」 문단 56
자주 묻는 질문
- 이연법인세자산은 언제 인식하나요?
- 일반기업회계기준은 차감할 일시적차이가 활용될 가능성이 매우 높은 경우에만 인식하고(문단 22.19), K-IFRS 제1012호는 차감할 일시적차이가 사용될 수 있는 과세소득의 발생 가능성이 높은 경우 인식합니다(문단 24). 결손금이 이어진 회사는 일반기업회계기준이 「확실한 증거」(문단 22.26), K-IFRS가 「설득력 있는 기타 증거」(문단 35)를 요구합니다.
- 중소기업도 이연법인세를 꼭 인식해야 하나요?
- 일반기업회계기준을 쓰는 외부감사 대상 중소기업(상장법인 등 제외)은 법인세비용을 법인세법 등 법령에 따라 납부할 금액으로 할 수 있는 특례가 있습니다(문단 31.12). 특례를 적용했다는 사실은 주석으로 적습니다(문단 31.14). 다만 그 회사가 종속기업으로 연결될 때 연결재무제표에서는 이연법인세를 반영합니다(문단 22.59).
- 이연법인세자산은 유동자산인가요, 비유동자산인가요?
- 일반기업회계기준은 관련 자산·부채의 재무상태표 분류에 따라 유동 또는 기타비유동으로 나누고, 결손금처럼 관련 항목이 없으면 예상 소멸시기로 나눕니다(문단 22.54). K-IFRS는 유동·비유동을 구분해 표시하는 경우 이연법인세자산(부채)을 유동자산(부채)으로 분류하지 않으므로(제1001호 문단 56) 모두 비유동입니다. 상계는 제1012호에 따라 법적 상계권리와 같은 과세당국 등 요건으로 판단합니다(문단 74).
이 분야 많이 본 글
관련 글
- 일반기업회계기준과 K-IFRS 5편, 상환우선주·전환사채는 부채일까 자본일까? 2026-10-24
- 일반기업회계기준과 K-IFRS 7편, 계열사 합병·사업양수도(동일지배거래)는 어떻게 처리할까요? 2026-10-24
- 일반기업회계기준과 K-IFRS 4편, 수익인식은 무엇이 다를까요? 2026-10-16
계약서와 상황을 함께 보면 결론이 달라질 수 있습니다.
상담 신청하기 →