회사의 고비와 성장
회생 M&A에서 인수자를 먼저 정해 두고 공개입찰하는 방법, 스토킹호스는 어떻게 굴러가나요?
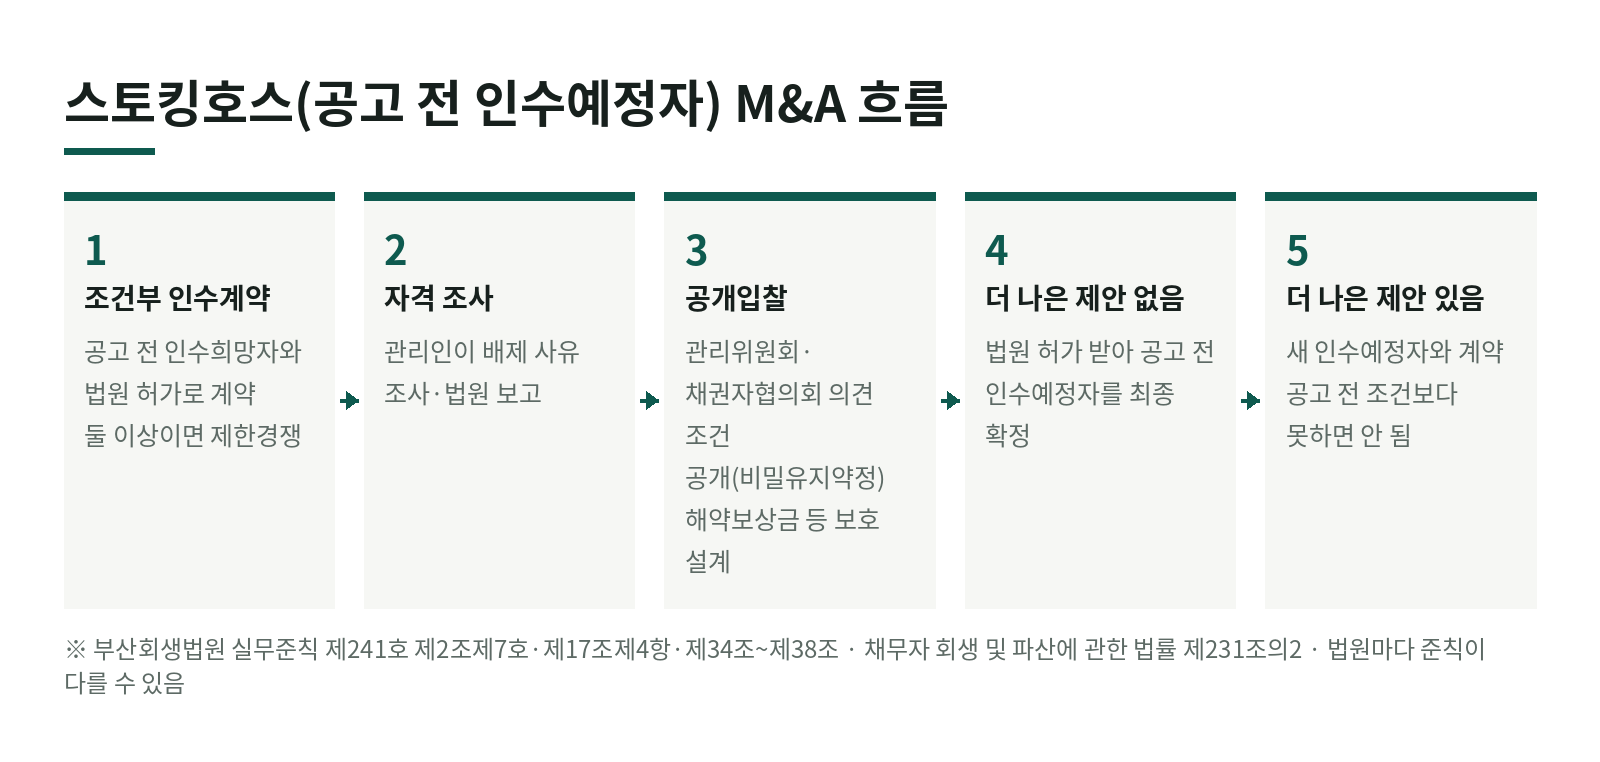
회생 중인 회사를 팔 때 「살 사람이 한 명 있는데 값이 이게 최선인지 모르겠다」는 고민이 생기는데요. 그때 쓰는 방식이 스토킹호스(stalking horse) 입니다. 먼저 손든 인수자와 조건부 계약을 맺어 두고, 그 조건을 바닥으로 공개입찰을 한 번 더 돌리는 거죠.
이 글은 부산회생법원 실무준칙 제241호(회생절차에서의 M&A)와 채무자회생법(2026. 10. 2. 시행)을 기준으로 봅니다. 준칙은 법원마다 다를 수 있습니다.
핵심 먼저 계약한 인수자의 조건이 최저선이 됩니다. 더 나은 제안이 오면 그쪽으로, 안 오면 법원 허가를 받아 먼저 계약한 인수자로 확정됩니다.
1. 스토킹호스는 무엇인가요?
준칙은 이 사람을 공고 전 인수예정자라고 부릅니다. M&A 공고를 하기 전에 적정한 인수내용으로 인수를 희망해, 관리인과 조건부 인수계약을 맺은 사람입니다(부산회생법원 실무준칙 제241호 제2조제7호).
관리인은 법원 허가를 받아 이런 인수희망자와 조건부 인수계약을 맺을 수 있습니다. 희망자가 둘 이상이면 이들끼리 제한적인 경쟁입찰을 해서 고를 수도 있죠(같은 준칙 제34조제1항).
「스토킹호스」라는 말은 준칙에도 법에도 없습니다. 실무에서 부르는 이름일 뿐이라, 서류에는 준칙 용어를 쓰는 편이 안전합니다.
2. 절차는 어떻게 흘러가나요?
- 조건부 인수계약: 관리인이 법원 허가를 받아 공고 전 인수예정자와 계약합니다(같은 준칙 제34조제1항).
- 자격 조사: 관리인은 공고 전 인수예정자가 배제 사유에 해당하는지 조사해 법원에 보고해야 합니다(같은 조 제3항). 3절에서 다룹니다.
- 공개입찰 허가: 법원은 더 나은 조건을 찾으려 공개입찰을 진행할 수 있고, 허가할 때 관리위원회와 채권자협의회 의견을 들어야 합니다(같은 조 제2항).
- 조건 공개: 관리인은 비밀유지약정을 맺은 입찰 참가자에게 공고 전 인수예정자의 조건을 보여줄 수 있습니다(같은 조 제5항). 넘어야 할 선이 분명해지죠.
- 결과: 더 나은 제안이 없거나 같으면 관리인이 법원 허가를 받아 공고 전 인수예정자로 확정하고(같은 준칙 제35조제2항), 더 나은 제안이 있으면 새 인수예정자로 갑니다.
새 인수예정자와 계약할 때도 특별한 사정이 없으면 공고 전 인수예정자의 조건에 못 미치는 내용으로 정할 수 없습니다(같은 준칙 제37조). 관리인은 최종 인수예정자를 정하면서 차순위 인수예정자를 함께 정할 수도 있습니다(같은 준칙 제36조제1항).
이 특칙은 회생계획 인가 전이든 뒤든 회생절차의 모든 M&A에 적용됩니다(같은 준칙 제38조).
3. 공고 전 인수예정자는 무엇을 조사받나요?
준칙은 인수자 선정에서 배제할 수 있는 사유를 다섯 가지 둡니다(부산회생법원 실무준칙 제241호 제17조제4항). 그중 공고 전 인수예정자에 대해서는 두 가지를 관리인이 따로 조사해 법원에 보고해야 합니다(같은 준칙 제34조제3항).
- 옛 경영진·주주 쪽 사람(제1호): 특수관계인이나 주주였던 사람 등으로서 회생절차 개시 원인에 중대한 책임이 있는 경우
- 책임 있는 경영진의 우회 인수(제5호): 개시 원인에 중대한 책임이 있는 이사(그 이사와 특수관계에 있는 사람 포함)·감사·지배인이 자금을 대거나, 그들과 경제적 이해관계를 같이하거나, 배우자·직계혈족 등 특수관계에 있는 경우(채무자회생법 제231조의2제1항제1호·제2호)
회사를 망가뜨린 사람이 스토킹호스 이름으로 회사를 싸게 되찾는 일을 막으려는 장치입니다. 다만 준칙 문장은 「배제할 수 있다」라서, 해당하면 무조건 빠진다고 단정할 수는 없습니다.
4. 먼저 계약한 인수자는 어떻게 보호받나요?
먼저 계약한 쪽은 실사 비용과 시간을 들였는데, 남의 입찰 기준선 노릇만 하고 끝날 수 있습니다. 그래서 준칙은 관리인에게 해약보상금(break-up fee) 을 지급하는 등으로 그 이익을 보호할 매각구조를 설계하도록 했습니다(부산회생법원 실무준칙 제241호 제34조제4항).
보상금을 얼마로 할지는 준칙에 비율이 정해져 있지 않습니다.
관리인은 공고 전 인수예정자가 공개입찰에 다시 제안서를 낼 수 있게 설계할 수도 있습니다(같은 준칙 제35조제1항). 이때도 종전 조건보다 채무자에게 불리한 내용으로는 참여할 수 없게 막아야 하죠(같은 항 단서). 「우선매수권」처럼 자동으로 주어지는 권리가 아니라, 관리인이 설계하는 구조라는 점을 기억해 두세요.
5. 누구에게 어떤 점이 좋은가요?
준칙 문장에서 읽히는 취지는 이렇습니다.
| 누구 | 좋은 점 | 따져 볼 점 |
|---|---|---|
| 채무자·채권자 | 최저 인수조건이 미리 확보되고, 공개입찰로 더 높은 값을 노려볼 수 있음 | 해약보상금이 있으면 새 인수자가 따져 볼 비용이 늘 수 있음 |
| 공고 전 인수예정자 | 조건이 같거나 더 나은 제안이 없으면 확정, 해약보상금 등으로 보호 | 재입찰 때 종전보다 불리한 조건 불가 |
| 새 입찰자 | 넘어야 할 조건을 알고 들어감 | 공고 전 조건 이상을 내야 함 |
인수 가격이 적정한지는 결국 숫자로 봅니다. 인수대금으로 짠 회생계획도 채권자가 동의하지 않는 한 사업을 청산할 때보다 불리하게 변제해서는 인가를 받을 수 없습니다(채무자회생법 제243조제1항제4호). 그래서 실무에서는 조사위원이 낸 청산가치를 먼저 보고, 그 기준일 뒤의 변동은 월간보고서로 따로 확인합니다.
6. 이렇게 오해하면 곤란합니다
| 오해 | 실제 | 근거 |
|---|---|---|
| 스토킹호스는 법에 있는 제도다 | 법원 실무준칙의 「공고 전 인수예정자」 | 부산회생법원 실무준칙 제241호 제2조제7호 |
| 먼저 계약하면 우선매수권이 생긴다 | 재입찰 참여는 관리인이 설계할 수 있는 구조 | 같은 준칙 제35조제1항 |
| 해약보상금은 몇 %로 정해져 있다 | 준칙에 비율 없음 | 같은 준칙 제34조제4항 |
| 옛 사주 쪽도 먼저 계약하면 된다 | 개시 원인에 책임 있으면 배제 대상 조사 | 같은 준칙 제17조제4항, 채무자회생법 제231조의2 |
| 인가 뒤엔 못 쓴다 | 인가 전후 모든 M&A에 적용 | 같은 준칙 제38조 |
개별 사안은 사실관계에 따라 달라질 수 있습니다.
7. 스토킹호스를 검토할 때 체크
① 먼저 손든 인수희망자의 조건으로 청산할 때보다 채권자에게 불리하지 않게 변제할 수 있나요? ② 그 사람이 옛 경영진·주주와 이해관계가 없는지 확인했나요? ③ 해약보상금과 재입찰 참여 여부를 매각구조에 어떻게 넣을지 정했나요? ④ 관리위원회·채권자협의회 의견을 들을 준비가 됐나요? ⑤ 차순위 인수예정자를 둘지 입찰안내서에 적었나요?
채권자가 함께 판단해야 하는 구조라, 숫자와 절차를 처음부터 투명하게 맞춰 두시죠. 개시 전에 채권자와 먼저 협의하는 방법은 ARS 프로그램 글에 정리했습니다.
궁금한 점은 이 사이트의 「상담 신청」이나 메일(cpa@taxhong.com)로 편하게 문의해 주세요.
자주 묻는 질문
- 회생 절차에서 스토킹호스 방식이 법에 정해져 있나요?
- 채무자회생법에 「스토킹호스」라는 말은 없습니다. 부산회생법원 실무준칙 제241호가 「공고 전 인수예정자」라는 이름으로 절차를 정하고 있습니다(부산회생법원 실무준칙 제241호 제2조제7호, 제34조~제38조).
- 공개입찰에서 더 좋은 조건이 안 나오면 어떻게 되나요?
- 새 인수희망자가 없거나, 낸 조건이 공고 전 인수예정자의 조건에 못 미치거나 같으면 관리인은 법원 허가를 받아 공고 전 인수예정자를 최종 인수예정자로 확정합니다(부산회생법원 실무준칙 제241호 제35조제2항).
- 먼저 계약한 인수자는 손해를 보지 않나요?
- 관리인은 공개입찰을 진행할 때 해약보상금(break-up fee)을 지급하는 등으로 공고 전 인수예정자의 이익을 보호할 수 있도록 매각구조를 설계해야 합니다(부산회생법원 실무준칙 제241호 제34조제4항). 보상금의 비율은 준칙에 정해져 있지 않아 사안마다 정합니다.
이 분야 많이 본 글
관련 글
계약서와 상황을 함께 보면 결론이 달라질 수 있습니다.
상담 신청하기 →