회사의 고비와 성장
큰 채권자와 미리 합의했다면 회생계획안을 먼저 낼 수 있나요? 사전계획안(P-Plan)의 두 숫자, 2분의 1과 3분의 2
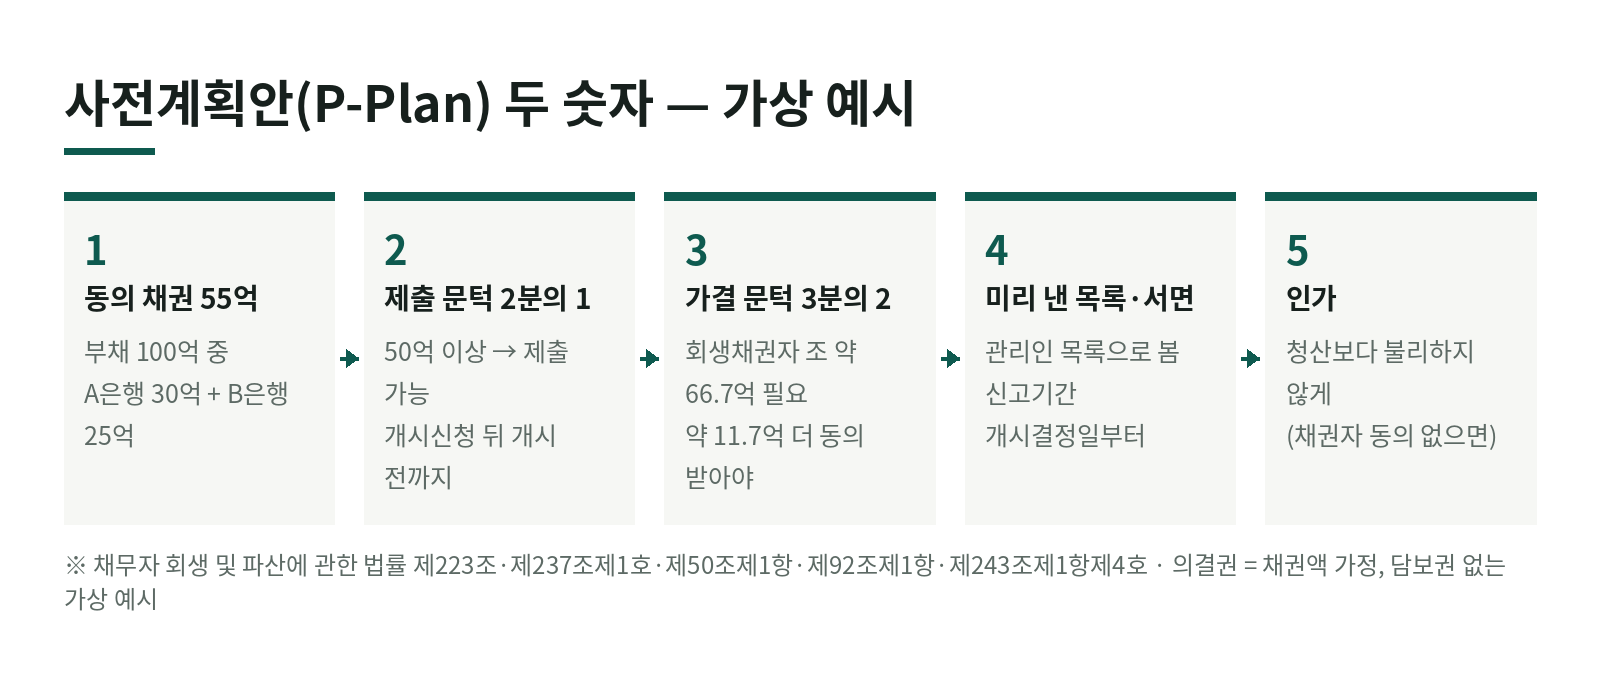
회생을 준비하는 회사 중에는 주거래 은행 몇 곳과 이미 큰 줄기를 합의해 둔 곳도 있는데요. 그렇다면 개시결정을 기다렸다가 계획안을 처음부터 쓰는 대신, 합의한 내용을 계획안으로 먼저 낼 수 있습니다. 이것이 사전계획안, 흔히 P-Plan(Pre-packaged Plan)입니다.
이 글은 채무자회생법(2026. 10. 2. 시행)을 기준으로, 회계사가 먼저 따지는 숫자 쪽에서 봅니다. 아래 회사와 금액은 가상 예시입니다.
핵심 낼 수 있는 문턱은 채권액 2분의 1, 회생채권자 조에서 통과하는 문턱은 의결권 3분의 2입니다. 두 숫자를 따로 계산해야 합니다.
1. 누가, 언제 낼 수 있나요?
채무자 부채의 2분의 1 이상에 해당하는 채권을 가진 채권자, 또는 그런 채권자의 동의를 얻은 채무자가 낼 수 있습니다. 시기는 회생절차개시 신청이 있은 때부터 개시 전까지입니다(채무자회생법 제223조제1항).
여기서 2분의 1은 채권자 수가 아니라 채권액입니다. 은행 두 곳이 부채의 절반을 넘게 갖고 있다면, 나머지 채권자가 수십 곳이어도 그 두 곳의 동의로 낼 수 있다는 뜻이죠.
법원은 낸 사전계획안을 비치해 이해관계인이 열람할 수 있게 해야 합니다(같은 조 제2항).
2. 가상 예시로 숫자 맞춰 보기
부채 100억 원, 담보 없는 회생채권뿐인 회사가 있다고 해 보죠.
| 채권자 | 채권액 | 사전계획안 동의 |
|---|---|---|
| A은행 | 30억 원 | 동의 |
| B은행 | 25억 원 | 동의 |
| 거래처 40곳 | 45억 원 | 아직 |
| 합계 | 100억 원 | 55억 원 |
제출 문턱: 동의 55억 원은 부채의 2분의 1(50억 원) 이상이라 낼 수 있습니다(채무자회생법 제223조제1항).
가결 문턱: 회생채권자 조는 의결권 총액의 3분의 2 이상이 동의해야 가결됩니다(채무자회생법 제237조제1호). 의결권이 채권액과 같다고 보면 약 66억 7천만 원이 필요해, 55억 원으로는 약 11억 7천만 원이 모자랍니다.
그래서 거래처 쪽 동의를 더 받아야 하죠. 다른 채권자도 집회 기일 전날(서면결의라면 법원이 정한 기간 초일의 전날)까지 사전계획안에 동의한다고 서면으로 법원에 표시할 수 있습니다(같은 법 제223조제3항).
실제 의결권은 채권 조사·확정 결과에 따라 달라질 수 있고, 회생담보권자가 있으면 그 조는 따로 셉니다(같은 법 제237조제2호). 가결은 조마다 따로 계산한다는 점을 잊지 마세요.
3. 미리 한 동의는 집회에서 어떻게 세나요?
사전계획안을 내거나 동의한다고 표시한 채권자는 결의를 위한 관계인집회에서 가결할 때 동의한 것으로 봅니다(채무자회생법 제223조제7항 본문). 서면결의에 부친 경우도 같습니다(같은 조 제8항 본문).
다만 계획안이 그 채권자에게 불리하게 수정되거나, 현저한 사정변경이나 그 밖의 중대한 사유가 있으면 법원 허가를 받아 동의를 철회할 수 있습니다(같은 조 제7항 단서). 합의 뒤에 숫자를 바꾸면 미리 받은 동의가 흔들릴 수 있다는 뜻입니다.
4. 무엇을 같이 내고, 무엇이 빨라지나요?
사전계획안을 내는 사람은 개시 전까지 다음을 법원에 내야 합니다(채무자회생법 제223조제4항).
- 회생채권자·회생담보권자·주주·지분권자 목록(같은 법 제147조제2항 내용 포함)
- 회생절차 개시에 이르게 된 사정, 업무·재산 등 관리인이 조사보고할 사항을 적은 서면(같은 법 제92조제1항)
- 그 밖에 대법원규칙으로 정하는 서면
이렇게 낸 목록은 관리인이 내는 목록으로 봅니다(같은 법 제223조제5항). 그래서 개시결정 때 관리인 목록 제출기간을 따로 정하지 않고, 신고기간도 개시결정일부터 셉니다(같은 법 제50조제1항제1호·제2호). 조사 서면을 냈다면 관리인의 조사보고 의무도 그 부분은 빠집니다(같은 법 제92조제1항 단서).
사전계획안이 나오면 관리인은 법원 허가를 받아 자기 계획안을 내지 않거나 철회할 수 있습니다(같은 법 제223조제6항).
5. 그래도 줄지 않는 것
사전계획안이라고 인가 요건이 가벼워지지는 않습니다. 특히 채권자가 동의하지 않는 한, 회생계획에 따른 변제가 사업을 청산할 때보다 불리하면 인가받을 수 없습니다(채무자회생법 제243조제1항제4호).
그래서 사전계획안을 짤 때도 청산가치와 계속기업가치 계산은 먼저 해 둬야 합니다. 큰 채권자와 합의한 숫자가 작은 거래처에게 청산보다 불리하면, 그 부분에서 막힐 수 있죠.
6. 어떤 회사에 맞나요?
법이 정한 요건은 아니지만, 2절의 숫자를 보면 이런 회사가 맞기 쉽습니다.
- 부채가 몇몇 금융기관에 몰려 있어 2분의 1을 소수 채권자로 채울 수 있는 회사
- 개시 전에 채권자와 조건을 협의할 시간이 있는 회사
- 큰 채권자와 합의한 조건이 작은 채권자에게도 청산보다 낫다는 숫자가 나오는 회사
개시 전에 법원 보호 아래 채권자와 먼저 협의하는 방법은 ARS 프로그램 글에 정리했습니다. ARS 과정에서 만든 구조조정안을 사전계획안으로 잇는 길도 있습니다.
7. 이렇게 오해하면 곤란합니다
| 오해 | 실제 | 근거 |
|---|---|---|
| 채권자 과반수가 동의하면 낼 수 있다 | 머릿수가 아니라 부채 2분의 1 이상 채권액 | 채무자회생법 제223조제1항 |
| 낼 수 있으면 통과도 된다 | 회생채권자 조는 의결권 3분의 2 이상 동의 필요 | 같은 법 제237조제1호 |
| 미리 동의하면 절대 못 바꾼다 | 불리한 수정·사정변경 땐 법원 허가로 철회 가능 | 같은 법 제223조제7항 |
| 사전계획안이면 인가가 쉬워진다 | 청산가치 보장 등 인가 요건은 그대로 | 같은 법 제243조제1항 |
개별 사안은 사실관계에 따라 달라질 수 있습니다.
8. 사전계획안을 검토할 때 체크
① 동의한 채권자의 채권액이 부채의 2분의 1을 넘나요? ② 회생채권자 조에서 3분의 2까지 얼마가 모자라는지 계산했나요? ③ 회생담보권자 조는 따로 셌나요? ④ 작은 채권자에게도 청산보다 불리하지 않은지 숫자로 확인했나요? ⑤ 채권자 목록과 조사 서면을 개시 전까지 낼 수 있나요?
궁금한 점은 이 사이트의 「상담 신청」이나 메일(cpa@taxhong.com)로 편하게 문의해 주세요.
자주 묻는 질문
- 사전계획안은 누가 언제 낼 수 있나요?
- 채무자 부채의 2분의 1 이상에 해당하는 채권을 가진 채권자, 또는 그런 채권자의 동의를 얻은 채무자가 회생절차개시 신청이 있은 때부터 개시 전까지 낼 수 있습니다(채무자회생법 제223조제1항).
- 채권자 과반수가 동의하면 되나요?
- 머릿수가 아니라 채권액 기준입니다. 부채의 2분의 1 이상에 해당하는 채권을 가진 채권자여야 합니다(채무자회생법 제223조제1항).
- 사전계획안에 미리 동의한 채권자는 집회에서 다시 찬성해야 하나요?
- 사전계획안을 내거나 동의한다고 표시한 채권자는 관계인집회에서 가결할 때 동의한 것으로 봅니다. 다만 계획안이 그 채권자에게 불리하게 수정되거나 현저한 사정변경이 있으면 법원 허가를 받아 동의를 철회할 수 있습니다(채무자회생법 제223조제7항).
이 분야 많이 본 글
관련 글
계약서와 상황을 함께 보면 결론이 달라질 수 있습니다.
상담 신청하기 →