개인 재산
자녀 이름 통장에 모은 용돈, 집 살 때 증여로 봅니다 — 「용돈이었다」가 통하지 않는 이유와 미리 할 일
아이 이름으로 통장을 하나 만들어 생일·명절마다 넣어 주는 집이 많죠.
그 통장으로 나중에 집을 사면, 세무서는 「용돈」이 아니라 「증여」로 봅니다. 신고 없이 모은 돈이라면 넣은 날마다 증여가 있었던 것이 되고, 공제는 10년 단위라 몇 번 쓰지도 못한 채 세금과 가산세가 붙을 수 있습니다.
이 글은 2026년 11월 현행 상속세 및 증여세법(시행 2026.1.2.)·같은 법 시행령(시행 2026.10.1.)·국세기본법 기준입니다.
1. 용돈이 비과세인 건 「바로 쓴 돈」뿐
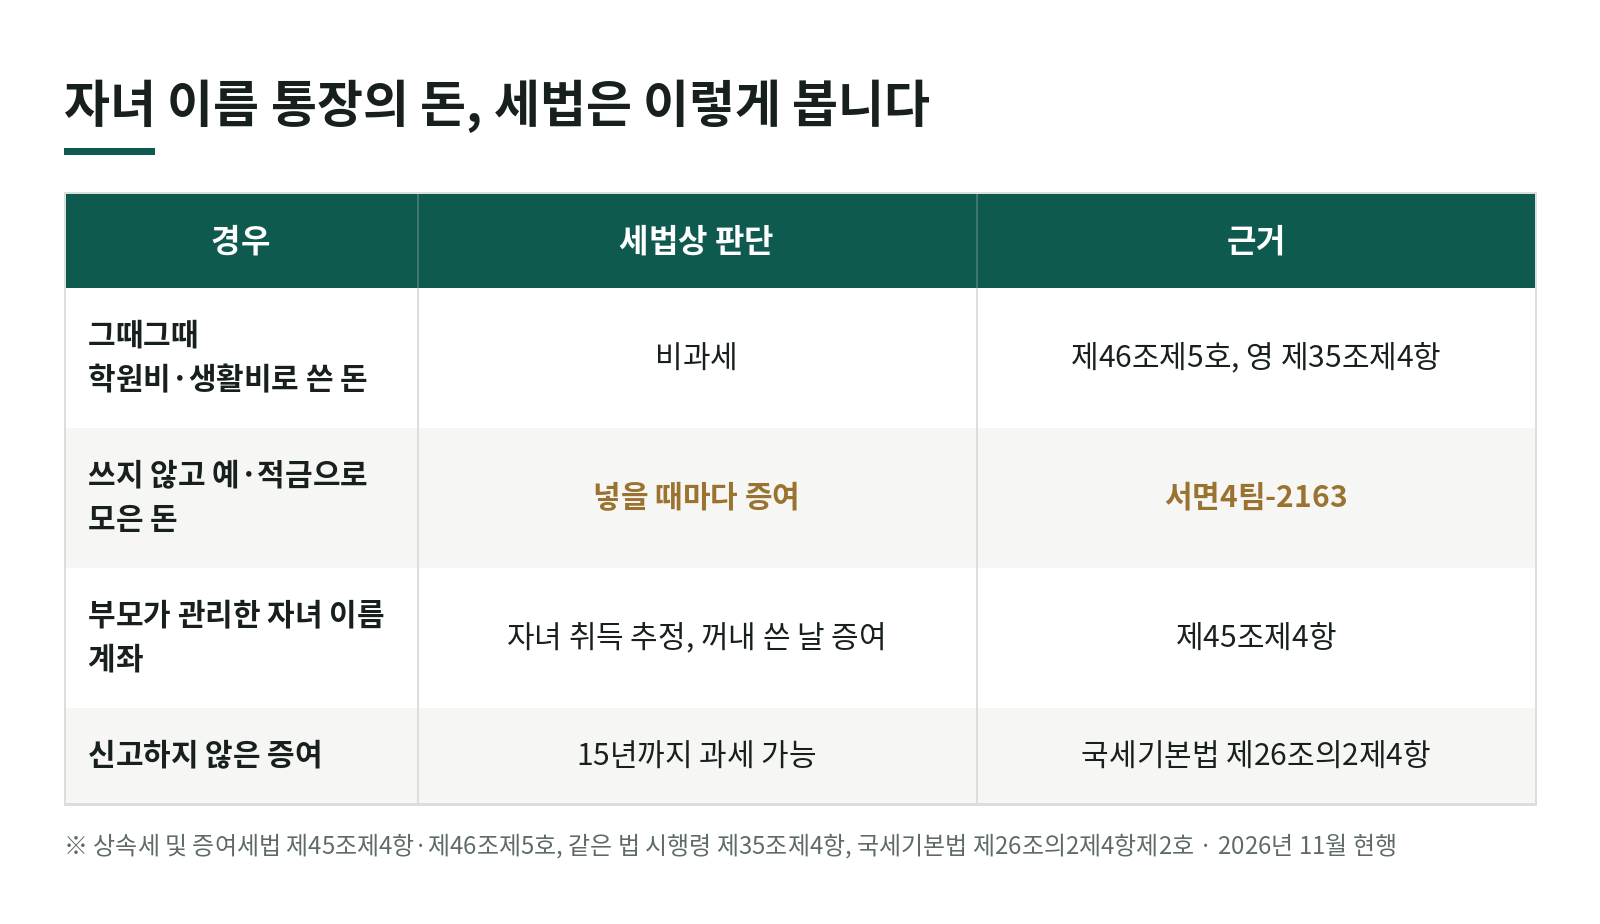
증여세를 부과하지 않는 것 중에 사회통념상 인정되는 피부양자의 생활비·교육비가 있습니다(상속세 및 증여세법 제46조제5호). 그런데 시행령은 이것을 「해당 용도에 직접 지출한 것」으로 좁혀 둡니다(같은 법 시행령 제35조제4항).
국세청도 같은 입장인데요. 생활비·교육비는 필요할 때마다 그 비용에 바로 쓰려고 받은 돈을 말하고, 그 명목으로 받았더라도 예·적금하거나 주식·토지·주택을 사는 데 쓰면 비과세로 보지 않는다고 회신했습니다(서면인터넷방문상담4팀-2163, 2007.7.12.).
핵심 학원비·급식비처럼 그때 쓴 돈은 괜찮습니다. 쓰지 않고 쌓아 둔 돈이 문제입니다.
2. 자녀 이름 통장의 돈은 「자녀 것」으로 추정
자녀 이름의 실명계좌에 있는 재산은 명의자인 자녀가 취득한 것으로 추정합니다(상속세 및 증여세법 제45조제4항). 자녀가 소득이 없어 그 돈의 출처를 설명하지 못하면, 부모에게 받은 것으로 보게 되죠(상속세 및 증여세법 제45조제1항·제3항).
그래서 「통장만 아이 이름이지 사실은 내 돈」이라고 하려면 부모가 그 점을 입증해야 합니다. 입증해도 끝이 아닌데요. 부모가 관리하던 자녀 이름 계좌라도 자녀가 그 돈을 이체받아 자기 용도로 쓴 금액은 그때 증여받은 것으로 본 판결이 있습니다(서울행정법원 2016.9.2. 선고 2015구합60679 판결). 항소심(서울고등법원 2017.6.2. 선고 2016누64434 판결)도 같은 결론이었고, 상고는 기각됐습니다(대법원 2017.9.28. 선고 2017두49461 판결).
정리하면 둘 중 하나입니다.
- 자녀 돈으로 보면: 넣은 날마다 증여, 신고 안 했으면 과거 증여에 가산세
- 부모 돈으로 보면: 자녀가 꺼내 집값으로 쓴 날 한꺼번에 증여
어느 쪽이든 증여세를 피하는 길은 아닙니다.
3. 오래된 돈도 15년까지 봅니다
증여세는 원래 부과제척기간이 10년인데, 증여세 신고서를 내지 않은 경우는 15년입니다(국세기본법 제26조의2제4항제2호). 아이가 초등학생 때 넣은 돈도 집 살 무렵 여전히 과세 범위 안에 있을 수 있죠.
재산가액이 50억 원을 넘는 큰 금액을 부정한 방법으로 숨긴 경우라면 「안 날부터 1년」 안에 과세하는 특례도 있지만(국세기본법 제26조의2제5항제5호), 보통의 자녀 통장은 위 15년이 기준입니다.
증여세는 증여받은 날이 속하는 달의 말일부터 3개월 안에 신고해야 하고(상속세 및 증여세법 제68조제1항), 늦으면 무신고가산세와 납부지연가산세가 붙습니다(국세기본법 제47조의2제1항, 제47조의4제1항).
4. 가상 예시로 보면
부모가 아이 이름 통장에 매년 생일마다 300만 원씩, 0세부터 18년 동안 넣어 5,400만 원을 모았다고 해 보겠습니다(가상 수치).
신고하지 않은 경우: 넣은 날마다 증여입니다. 부모에게 받은 증여는 10년 안의 것을 합산하고(상속세 및 증여세법 제47조제2항), 미성년자 공제는 10년 동안 합쳐 2천만 원입니다(상속세 및 증여세법 제53조제2호). 공제를 넘는 부분에 세금이 생기는데, 신고를 안 했으니 가산세까지 붙습니다.
처음부터 계획해 신고한 경우: 태어난 해에 2천만 원, 10년 뒤 다시 2천만 원을 넣고 신고하면 공제 안이라 세금이 없습니다. 성년이 된 뒤 10년 동안은 5천만 원까지 공제됩니다(상속세 및 증여세법 제53조제2호). 이렇게 신고한 증여재산은 나중에 집을 살 때 입증된 자금출처로 인정됩니다(상속세 및 증여세법 시행령 제34조제1항제2호).
같은 5,400만 원이라도 넣은 날짜와 신고 기록이 남아 있으면 출처가 되고, 없으면 조사 대상이 됩니다.
5. 집 살 때는 자금출처를 맞춰 봅니다
자녀가 직업·나이·소득에 비해 큰 집을 사면, 설명되지 않는 돈은 부모에게 증여받은 것으로 추정합니다(상속세 및 증여세법 제45조제1항). 입증하지 못한 금액이 취득가액의 20%와 2억 원 중 적은 금액에 못 미치면 추정하지 않죠(같은 법 시행령 제34조제1항 단서).
자녀 이름 통장의 돈이 신고된 증여였다면 그대로 출처가 되고, 신고하지 않은 돈이었다면 오히려 조사의 출발점이 됩니다. 자세한 기준은 자녀 주택자금 출처 글, 계약 때 내는 서류는 주택자금조달계획서 글에 있습니다.
6. 이렇게 하면 불리해지는 경우
| 이렇게 했을 때 | 생기는 일 | 근거 |
|---|---|---|
| 「용돈」으로 준 돈을 쓰지 않고 예·적금으로 모음 | 비과세 생활비로 보지 않아 넣을 때마다 증여 | 상속세 및 증여세법 제46조제5호, 같은 법 시행령 제35조제4항 |
| 신고 없이 모았다가 집 살 때 꺼냄 | 과거 증여에 세금과 무신고·납부지연 가산세, 15년까지 과세 가능 | 국세기본법 제26조의2제4항제2호, 제47조의2제1항, 제47조의4제1항 |
| 부모가 관리한 돈이라고만 주장 | 자녀 이름 실명계좌는 자녀 취득으로 추정되고, 입증돼도 꺼내 쓴 날 증여 | 상속세 및 증여세법 제45조제4항, 서울행정법원 2015구합60679 |
| 출처 설명 안 되는 돈으로 집 구입 | 입증 못한 금액이 기준 이상이면 증여로 추정 | 같은 법 제45조제1항, 같은 법 시행령 제34조제1항 |
개별 사안은 사실관계에 따라 달라질 수 있습니다. 예시 금액은 가상 수치입니다.
7. 정리
- 용돈이 비과세인 건 그때 바로 쓴 돈뿐이고, 모아 둔 돈은 증여입니다.
- 자녀 이름 통장의 돈은 자녀 것으로 추정되고, 신고 안 한 증여는 15년까지 봅니다.
- 모아 줄 생각이라면 공제 한도 안에서 넣고 그때그때 신고해 두는 것이 집 살 때 가장 든든한 출처가 됩니다.
아이 통장에 넣어 둔 돈이 있다면, 지금 넣은 날짜와 금액부터 한번 정리해 보시죠.
궁금한 점은 이 사이트의 「상담 신청」이나 메일(cpa@taxhong.com)로 편하게 문의해 주세요.
자주 묻는 질문
- 어릴 때부터 자녀 이름 통장에 넣어 준 용돈도 증여세 대상인가요?
- 그때그때 생활비·교육비로 쓴 돈은 비과세지만, 쓰지 않고 예·적금으로 모은 돈은 비과세 생활비로 보지 않습니다(상속세 및 증여세법 제46조제5호, 같은 법 시행령 제35조제4항 「해당 용도에 직접 지출한 것」, 국세청 서면인터넷방문상담4팀-2163). 넣을 때마다 증여가 됩니다.
- 오래전에 넣은 돈이면 시간이 지나 괜찮지 않나요?
- 증여세 신고를 하지 않았다면 부과제척기간이 15년입니다(국세기본법 제26조의2제4항제2호). 10년이 지났다고 끝나지 않습니다.
- 부모가 통장을 관리했으니 부모 돈이라고 하면 되나요?
- 자녀 이름 실명계좌에 있는 재산은 자녀가 취득한 것으로 추정되므로 부모 돈이라는 점을 입증해야 합니다(상속세 및 증여세법 제45조제4항). 입증되더라도 자녀가 그 돈을 꺼내 집값으로 쓰는 날 증여가 됩니다.
이 분야 많이 본 글
관련 글
계약서와 상황을 함께 보면 결론이 달라질 수 있습니다.
상담 신청하기 →