사장님·신규사업자
내년에 직원·투자 늘릴 중소기업이라면 11월 30일까지 — 정기 세무조사 선정 제외 계획서
내년에 직원을 더 뽑거나 설비를 늘릴 계획이 있으신가요?
그렇다면 11월 30일까지 계획서 한 장으로 2025사업연도 정기 세무조사 선정에서 빠질 수 있습니다. 국세청이 10월 28일 발표한 세정지원인데요. 대상·요건·주의할 점을 국세청 자료 원문 기준으로 정리했습니다.
이 글은 국세청 보도참고자료 「고용·투자 늘린 중소기업, 세무조사 부담 없앤다」(2026.10.28.)를 기준으로 합니다. 법률 조문이 아니라 국세청의 세정지원(행정 운영)이라, 세부 기준은 국세청 안내에 따라 바뀔 수 있습니다.
1. 무엇을 빼 주나
일자리창출 계획서나 투자확대 계획서를 낸 중소기업을 2025사업연도 법인세, 2025년 귀속 종합소득세 정기 세무조사 선정에서 제외합니다.
여기서 「정기」라는 말이 중요합니다. 정기선정 조사는 성실도 분석, 장기 미조사, 무작위 표본 같은 기준으로 고르는 조사이고(국세기본법 제81조의6제2항), 제보나 탈루 혐의로 하는 조사는 따로 있습니다(국세기본법 제81조의6제3항). 계획서는 앞쪽만 막아 줍니다.
2. 누가 신청할 수 있나
- 2025사업연도(개인은 2025년 귀속) 수입금액이 업종별 기준금액 이하
- 「조세특례제한법」상 중소기업 기준 충족(규모·자산·독립성·업종 기준)
국세청이 든 업종별 기준 예시는 1차 금속 제조 1,800억 원, 의복·신발·가구 제조 1,500억 원, 식료품 제조 1,200억 원, 운수업 1,000억 원, 인쇄업 800억 원, 수리업 600억 원, 음식·숙박업 400억 원입니다.
빠지는 경우
- 자산총액 2천억 원 이상이면서 수입금액 500억 원 이상인 법인
- 법무·세무 등 전문 인적용역 법인, 의사·변호사 등 전문직 개인사업자로서 수입금액 500억 원 이상
- 임금체불 명단공개 사업자, 체납·조세범·분식결산 등 불성실 사업자, 성실신고확인서 미제출자
3. 일자리창출 계획서 — 2027년 상시근로자 몇 % 늘려야 하나
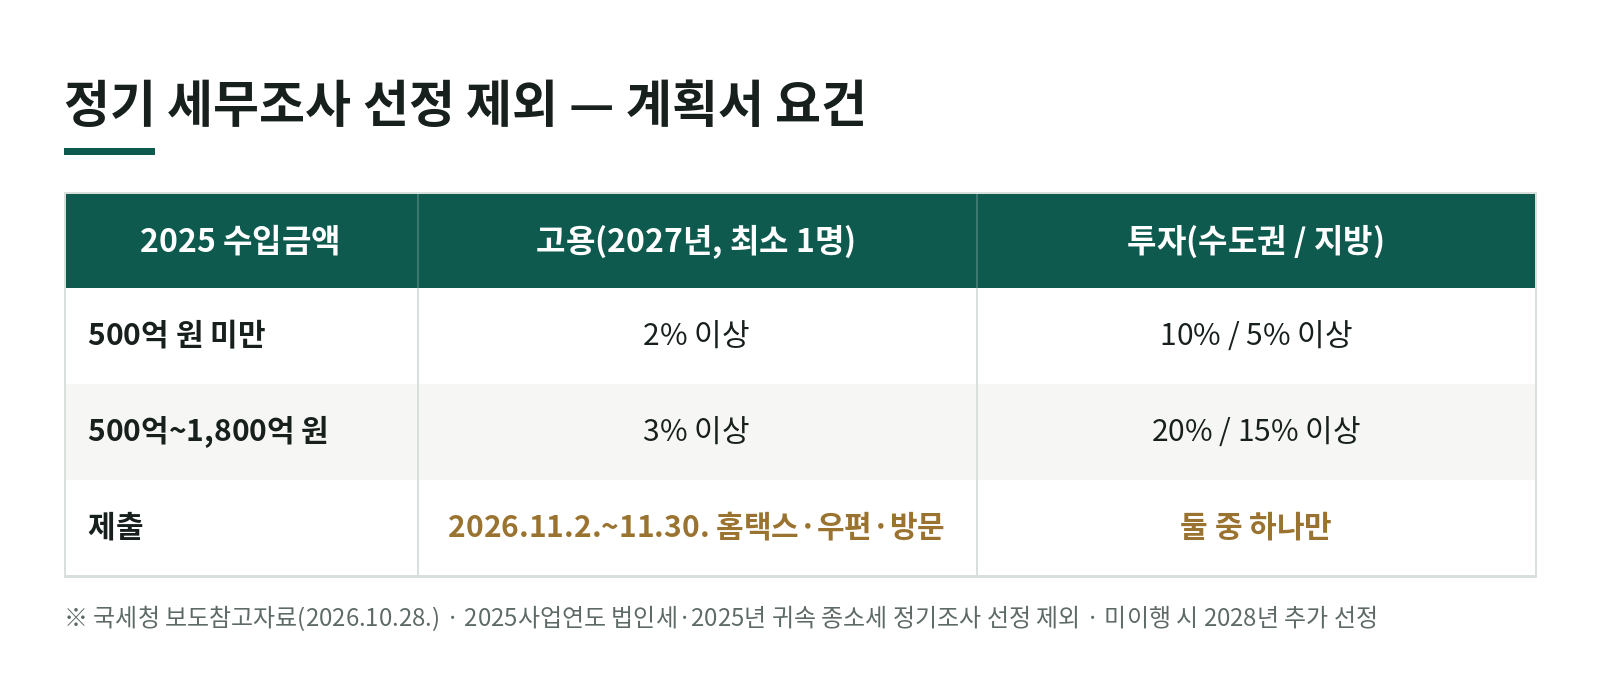
2027년 연평균 상시근로자 수를 2026년보다 아래만큼 늘리겠다는 계획이어야 합니다.
| 2025사업연도 수입금액 | 늘려야 하는 비율 |
|---|---|
| 500억 원 미만 | 2% 이상(최소 1명) |
| 500억 원 ~ 1,800억 원 | 3% 이상(최소 1명) |
우대도 있습니다.
- 청년(15~34세)·고령자(60세 이상)·장애인을 고용하면 1명을 2명으로 계산
- 청년창업 중소기업, 청년일자리·참 괜찮은 강소기업은 일반 근로자 1명을 2명으로 계산
- 지방(서울·인천·경기 밖) 사업장은 1명을 1.5명으로 계산
- 디지털 전환 우수기업은 기준비율을 0.5%p 낮춤
상시근로자는 근로계약 1년 이상 근로자가 기본이고, 임원·최대주주와 그 가족, 원천징수·4대보험 납부가 확인되지 않는 사람은 빠집니다(국세청 자료 참고3 — 「조세특례제한법 시행령」 제23조제10항 기준).
가상 예시: 2026년 연평균 상시근로자 20명, 수입금액 50억 원인 부산의 제조 중소기업이라면, 2%는 0.4명이라 최소 1명 기준이 적용됩니다. 2027년에 지방 사업장 직원 1명을 더 뽑을 계획이면 1.5명으로 계산돼 요건을 넘습니다.
4. 투자확대 계획서 — 2027년 투자 몇 % 늘려야 하나
| 2025사업연도 수입금액 | 수도권 사업장 | 지방 사업장 |
|---|---|---|
| 500억 원 미만 | 10% 이상 | 5% 이상 |
| 500억 원 ~ 1,800억 원 | 20% 이상 | 15% 이상 |
투자금액은 통합투자세액공제 대상 투자(조세특례제한법 제24조) 기준입니다. 기계장치 같은 사업용 유형자산이 중심이고, 차량·비품, 건물·구축물 등은 원칙적으로 빠집니다. 수도권과 지방에 같이 투자하면 지방 투자 비율이 80% 이상일 때 지방 기준을 적용합니다.
서식에는 기준연도(2026사업연도) 투자금액이 「2026사업연도 수입금액의 10% 이상이어야 한다」는 안내도 붙어 있으니, 작성 전에 확인해 보세요.
5. 언제, 어떻게 내나
- 기간: 2026년 11월 2일 ~ 11월 30일
- 방법: 홈택스 온라인 제출(검색창에 「일자리창출」 또는 「투자확대」), 또는 관할세무서에 우편·방문 제출
- 두 계획서 중 하나만 내도 됩니다.
홈택스로 쓰면 고용·투자 증가 비율을 자동으로 계산해 준다고 국세청은 안내합니다.
6. 계획대로 안 하면 — 2028년에 추가 선정
성실도 하위 등으로 정기조사 선정 대상인데 계획서로 빠진 중소기업이 계획대로 고용·투자를 늘리지 않으면, 2028년에 2025사업연도 정기 세무조사 대상으로 추가 선정됩니다.
핵심 「일단 내고 보자」가 아니라 실제로 할 수 있는 만큼만 계획하세요. 못 지키면 조사가 미뤄졌다 돌아오는 셈입니다.
이미 정기조사 안내를 받았다면, 착수 시기를 고르는 시기선택제와 착수 전 유예 신청 같은 다른 길도 있습니다. 세무조사 시기선택제 글에 정리해 두었습니다.
7. 이렇게 하면 불리해지는 경우
| 이렇게 했을 때 | 생기는 일 | 근거 |
|---|---|---|
| 11월 30일을 넘김 | 이번 세정지원 대상에서 빠짐 | 국세청 보도참고자료(2026.10.28.) |
| 지킬 수 없는 증가율로 계획서 제출 | 미이행 시 2028년 정기조사 추가 선정 | 국세청 보도참고자료(2026.10.28.) |
| 임원·대표 가족을 신규 고용 인원으로 계산 | 상시근로자에서 빠져 요건 미달 가능 | 국세청 자료 참고3(조세특례제한법 시행령 제23조제10항 기준) |
| 차량·비품·건물 구입을 투자금액에 넣음 | 통합투자세액공제 대상이 아니라 증가율 계산에서 빠짐 | 국세청 자료 참고7(조세특례제한법 제24조 기준) |
| 계획서를 냈으니 어떤 조사도 없다고 생각 | 제보·혐의 조사는 별개 | 국세기본법 제81조의6제3항 |
개별 사안은 사실관계에 따라 달라질 수 있습니다. 예시 금액은 가상 수치입니다.
8. 정리
- 2027년 고용 2~3%(최소 1명) 또는 투자 5~20% 이상 늘릴 계획이면, 계획서 하나로 2025사업연도 정기조사 선정에서 빠질 수 있습니다.
- 신청은 11월 30일까지, 홈택스·우편·방문입니다.
- 계획을 안 지키면 2028년에 다시 대상이 되니, 실제 채용·투자 계획에 맞춰 쓰세요.
내년 채용 계획표부터 꺼내 보시고, 해당되면 이번 달 안에 홈택스에서 바로 내 두시죠.
궁금한 점은 이 사이트의 「상담 신청」이나 메일(cpa@taxhong.com)로 편하게 문의해 주세요.
자주 묻는 질문
- 어떤 회사가 신청할 수 있나요?
- 2025사업연도(개인은 2025년 귀속) 수입금액이 업종별 기준 이하이고 「조세특례제한법」상 중소기업 기준을 충족하는 법인·개인사업자입니다. 자산총액 2천억 원 이상이면서 수입금액 500억 원 이상인 법인, 수입금액 500억 원 이상인 전문 인적용역 법인·전문직 개인사업자는 빠집니다(국세청 보도참고자료 2026.10.28.).
- 계획서를 내면 세무조사를 아예 안 받나요?
- 아닙니다. 빠지는 것은 2025사업연도(귀속) 「정기」 세무조사 선정이고, 탈세 제보·혐의 등으로 하는 조사(국세기본법 제81조의6제3항)는 해당하지 않습니다.
- 계획대로 못 하면 어떻게 되나요?
- 정기조사 선정 대상인데 계획서로 빠졌다가 계획대로 고용·투자를 늘리지 않으면, 2028년에 2025사업연도 정기 세무조사 대상으로 추가 선정됩니다(국세청 보도참고자료 2026.10.28.).
이 분야 많이 본 글
관련 글
계약서와 상황을 함께 보면 결론이 달라질 수 있습니다.
상담 신청하기 →