일용직·아르바이트 급여, 원천세와 지급명세서는 어떻게? 3개월·15만 원·다음 달 말일
식당, 건설 현장, 행사, 물류처럼 일손이 필요할 때 사람을 쓰는 사장님들께 원천세 질문을 자주 받습니다. "하루 일하고 간 분도 신고해야 하나요?", "아르바이트는 3.3% 떼면 되는 거죠?" 같은 질문입니다. 일용근로자는 계산이 간단한 대신 신고 주기가 짧고, 분류를 잘못하면 나중에 바로잡기 번거롭습니다.
오늘은 성종회계에서 기장 거래처의 원천세 신고를 하면서 자주 설명드리는 일용근로자 처리 방법을 정리해 보겠습니다. 실제 사례를 바탕으로 했지만 업체를 알아볼 수 없게 바꿨습니다. 개별 사안은 근무 형태에 따라 결론이 달라질 수 있으니 참고용으로 봐 주세요.
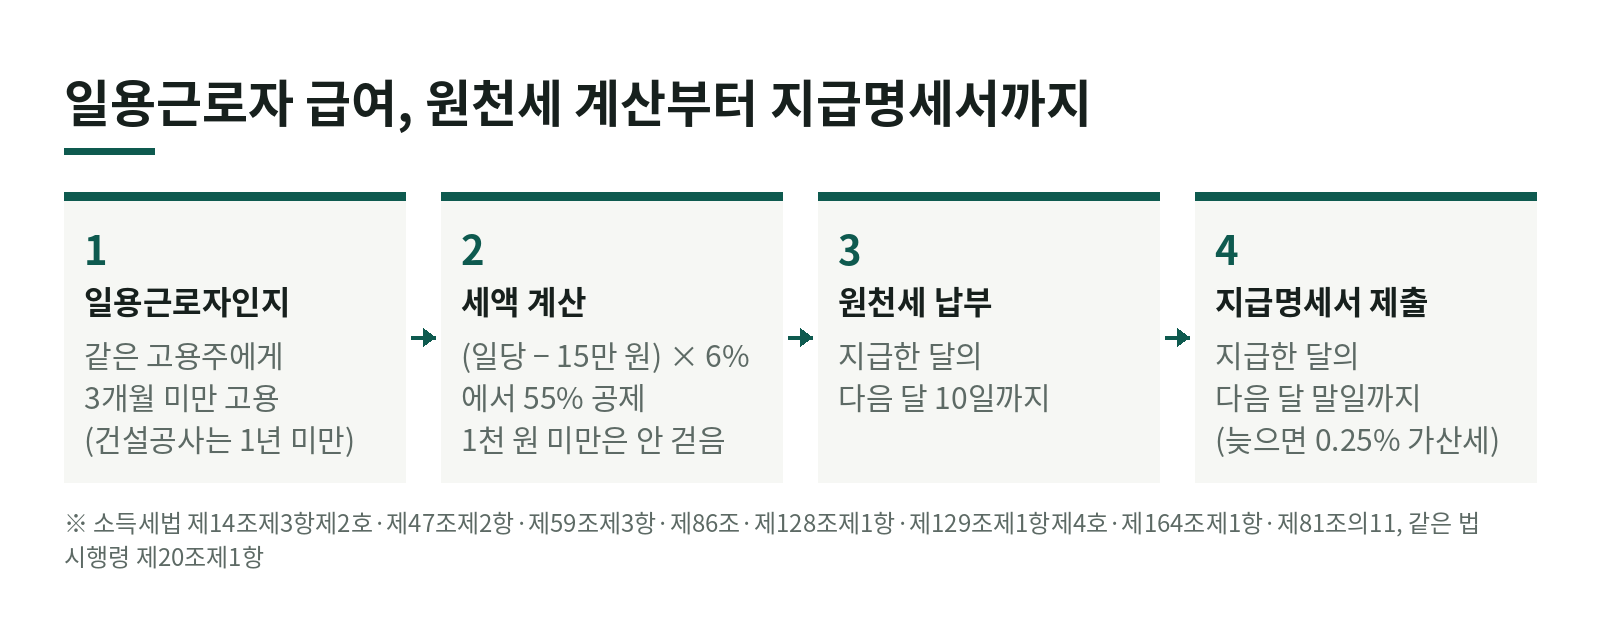
1. 일용근로자는 누구인가: 「3개월」 기준
소득세법 시행령은 일용근로자를 이렇게 정합니다(제20조제1항).
- 일한 날이나 시간에 따라 급여를 계산해 받는 사람으로서
- 건설공사에 종사하는 사람은 같은 고용주에게 계속 1년 이상 고용되지 않은 사람(현장 감독·기계 운전 등 일부 업무는 제외)
- 하역작업에 종사하는 사람(정기적으로 급여를 받는 사람 등은 제외)
- 그 밖의 업무는 근로계약에 따라 같은 고용주에게 3개월 이상 계속 고용되어 있지 않은 사람
그래서 식당 주말 아르바이트라도 같은 가게에서 3개월 넘게 계속 일하면 일용근로자가 아니라 일반(상용) 근로자가 됩니다. 이때부터는 매달 간이세액표로 원천징수하고 연말정산 대상이 됩니다.
2. 3.3%로 처리하면 안 되는 경우
아르바이트생 급여를 「프리랜서」처럼 3.3%로 떼는 경우가 많습니다. 하지만 3.3%는 고용관계 없이 독립적으로 인적용역을 제공하는 사업소득에 적용하는 것입니다(소득세법 제129조제1항제3호). 사장님이 근무시간과 장소를 정하고 업무를 지시하는 아르바이트는 근로소득입니다. 잘못 분류하면 지급명세서를 다시 내야 하고, 4대보험 문제까지 함께 생길 수 있습니다.
3. 원천세 계산: 생각보다 거의 없습니다
일용근로자의 근로소득은 다른 소득과 합치지 않고 원천징수로 끝납니다(소득세법 제14조제3항제2호). 계산은 세 단계입니다.
- 근로소득공제: 하루 15만 원을 뺍니다(같은 법 제47조제2항).
- 세율 6%를 곱합니다(같은 법 제129조제1항제4호 단서).
- 산출세액의 55%를 공제합니다(같은 법 제59조제3항).
일당 20만 원: (20만 원 − 15만 원) × 6% = 3,000원 → 55% 공제 → 1,350원(지방소득세 10% 별도)
또 원천징수세액이 1천 원 미만이면 징수하지 않습니다(같은 법 제86조제1호). 위 식으로 계산하면 일당 18만 7천 원까지는 세액이 1천 원에 못 미칩니다. 그래서 많은 일용근로자의 원천세는 0원이 됩니다. 하지만 세금이 0원이어도 지급명세서는 내야 합니다.
4. 납부와 지급명세서: 매달 챙길 일정
- 원천세 납부: 원천징수한 달의 다음 달 10일까지(소득세법 제128조제1항). 반기별 납부 승인을 받은 사업자는 반기 다음 달 10일까지입니다(같은 조 제2항).
- 일용근로소득 지급명세서: 지급일이 속하는 달의 다음 달 말일까지(같은 법 제164조제1항 단서). 반기별 납부자도 지급명세서는 매달 내야 합니다.
지급명세서를 기한까지 내지 않으면 지급금액의 0.25%, 기한이 지난 후 1개월 안에 내면 0.125%가 가산세로 붙습니다(같은 법 제81조의11제1항제1호가목). 이 가산세는 낼 세금이 없어도 적용됩니다(같은 조 제6항). 일당 합계가 크면 금액이 적지 않습니다.
참고로 3.3% 사업소득을 지급하는 경우에는 간이지급명세서를 지급한 달의 다음 달 말일까지 냅니다(같은 법 제164조의3제1항제2호). 일용근로자와 프리랜서 모두 「매달」 제출이라고 기억해 두시면 편합니다.
5. 상담 사례: 주말 아르바이트를 3.3%로 처리한 식당
주말에만 두세 명을 쓰는 식당이 있었습니다. 급여는 시급으로 계산해 매주 지급하고 있었고, 사업소득 3.3%로 원천징수해 왔습니다. 그중 한 명은 반년 넘게 매주 같은 시간에 일하고 있었습니다.
근무시간을 정하고 업무를 지시하는 형태라 사업소득이 아니라 근로소득이었습니다. 3개월이 안 된 아르바이트생은 일용근로자로, 반년 넘게 일한 분은 일반 근로자로 바꿔 처리했습니다. 일용근로자분들은 일당이 크지 않아 원천세는 거의 없었지만, 매달 지급명세서를 내도록 일정을 잡았습니다. 이미 사업소득으로 제출한 지급명세서는 바로잡아 다시 냈습니다.
6. 사장님들이 챙길 것
- 같은 사람을 3개월 넘게 계속 쓰면 일용근로자가 아니라 일반 근로자입니다.
- 근무시간을 정해 일하는 아르바이트는 3.3%가 아닙니다. 근로소득입니다.
- 원천세는 (일당 − 15만 원) × 6% × 45%. 일당 18만 7천 원 이하는 0원인 경우가 많습니다.
- 세금이 0원이어도 지급명세서는 다음 달 말일까지 내야 합니다.
- 근로자 인적사항(성명·주민등록번호)과 지급일·금액을 일자별로 기록해 두세요.
궁금한 점은 이 사이트의 「상담 신청」이나 메일(kicpa1658@gmail.com)로 편하게 문의해 주세요.
자주 묻는 질문
- 일용근로자 원천세는 어떻게 계산하나요?
- (하루 일당 − 15만 원) × 6%로 산출세액을 구하고, 그 55%를 공제한 금액을 원천징수합니다(소득세법 제47조제2항, 제129조제1항제4호, 제59조제3항). 예를 들어 일당 20만 원이면 (20만 원 − 15만 원) × 6% = 3,000원에서 55%를 빼 1,350원입니다(지방소득세 별도).
- 아르바이트생을 3.3%로 처리해도 되나요?
- 고용관계 없이 독립적으로 용역을 제공한 경우에만 사업소득(3.3%)입니다. 근무시간·장소를 정해 일하는 아르바이트는 근로소득이고, 같은 고용주에게 3개월 이상 계속 고용되면 일용근로자가 아닌 일반 근로자로 봅니다(소득세법 시행령 제20조제1항제3호).
- 일용근로자 지급명세서는 언제 내나요?
- 지급일이 속하는 달의 다음 달 말일까지 냅니다(소득세법 제164조제1항 단서). 늦으면 지급금액의 0.25%(기한 후 1개월 이내 제출하면 0.125%)가 가산세로 붙습니다(같은 법 제81조의11제1항제1호가목).
계약서와 상황을 함께 보면 결론이 달라질 수 있습니다.
상담 신청하기 →