회사의 고비와 성장
감사인 선정 단독후보, 외부감사인 후보가 한 곳뿐이어도 선정할 수 있나요?
네이버 블로그에 「감사인 선정 단독후보」로 들어오시는 분이 꾸준히 있습니다. 감사인 교체 시기에 제안서를 여러 곳에 요청했는데 한 곳만 내거나, 업종이 특수해 처음부터 맡겠다는 곳이 한 곳뿐인 경우입니다. 「비교 대상이 없는데 이대로 선정해도 되나」, 「감사인선임위원회에 올렸다가 절차 위반이 되는 것 아닌가」 하는 걱정이 많습니다.
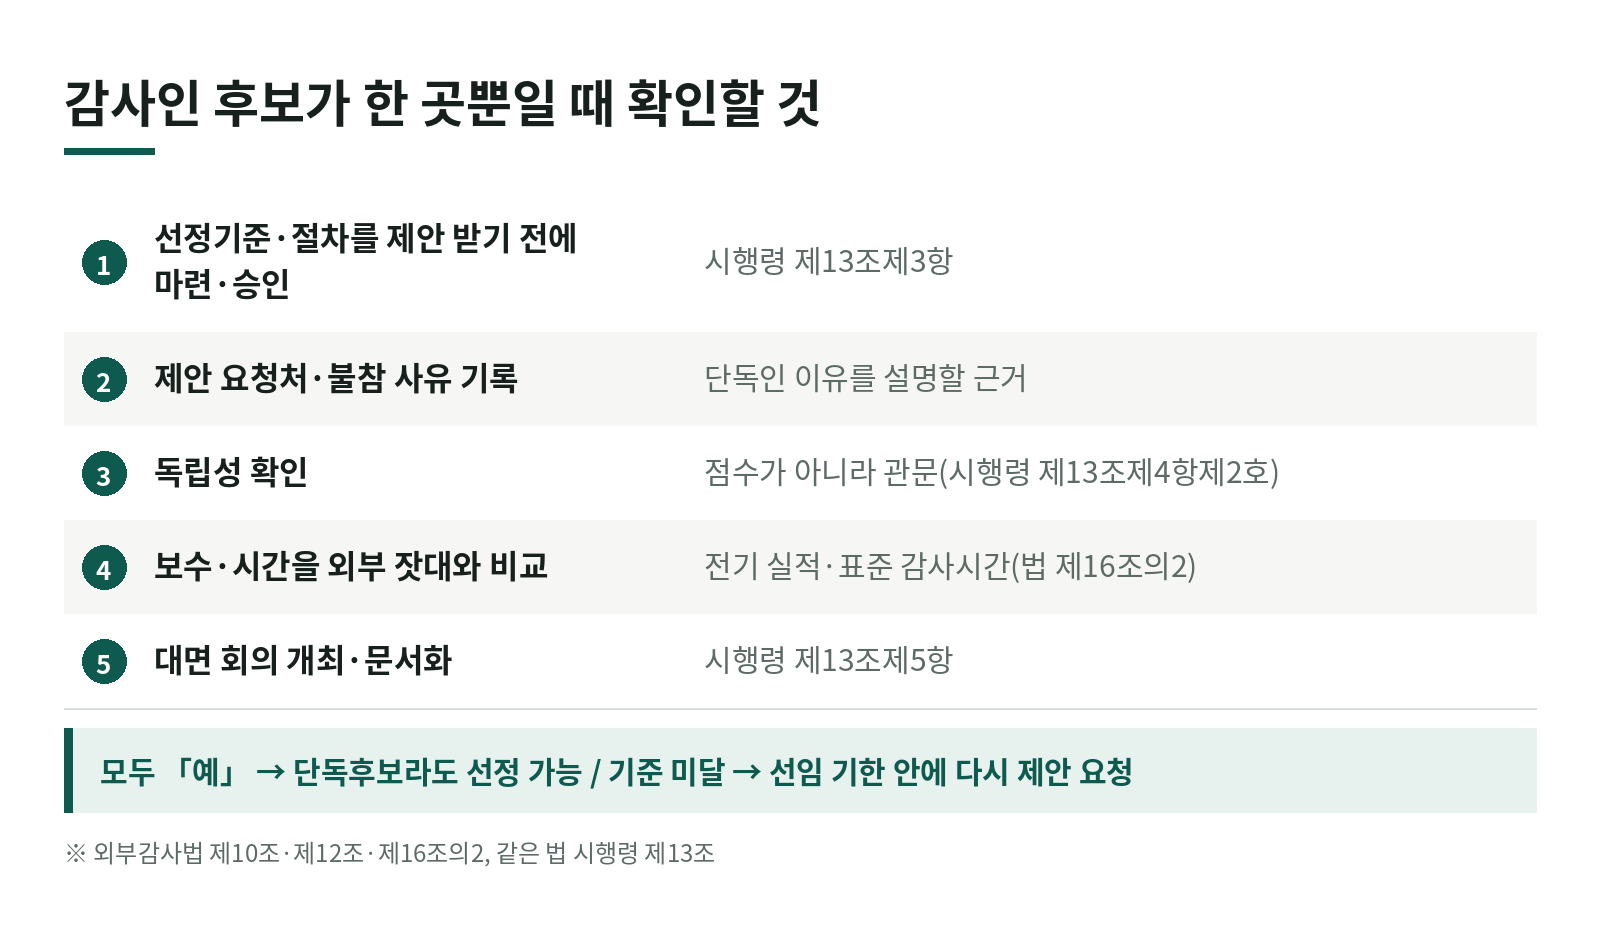
후보가 한 곳이어도 선정할 수 있습니다. 다만 절차를 줄여도 된다는 뜻은 아닙니다. 이 글은 「후보가 하나일 때」 무엇을 더 챙겨야 하는지만 봅니다. 선정기준을 짜는 법 전체는 감사인선임위원회 4편에 정리했습니다.
1. 법에 후보 수 규정은 없다
외부감사법 제10조제4항은 감사인을 누가 선정하는지를 정합니다. 감사위원회가 있는 상장회사·대형비상장주식회사·금융회사는 감사위원회가, 감사위원회가 없으면 감사인선임위원회의 승인을 받아 감사가, 그 밖의 회사는 감사 또는 감사위원회가 선정합니다.
시행령 제13조는 어떻게 선정하는지를 정합니다.
- 선정하는 자는 미리 선정에 필요한 기준과 절차를 마련해야 하고, 감사인선임위원회나 사원총회 승인 대상 회사는 그 기준과 절차도 승인을 받아야 합니다(제3항).
- 기준에는 감사시간·감사인력·감사보수·감사계획의 적정성, 감사인의 독립성과 전문성, 전기감사인의 의견진술과 이행 평가 등이 들어가야 합니다(제4항).
- 감사위원회·감사인선임위원회·사원총회는 대면 회의를 열고, 검토 결과와 회의 내용을 문서로 남겨야 합니다(제5항).
어디에도 「후보를 몇 곳 이상 받아야 한다」, 「경쟁 입찰로 정해야 한다」는 문장은 없습니다. 법이 요구하는 것은 비교가 아니라 기준에 따른 평가와 기록입니다. 그래서 후보가 한 곳이면 「다른 곳보다 낫다」가 아니라 「우리가 미리 정한 기준을 충족한다」를 보여 주는 방식으로 정리해야 합니다.
2. 단독후보일 때 더 챙길 것
① 기준과 절차는 제안을 받기 전에. 선정기준은 「미리」 마련해야 합니다(시행령 제13조제3항). 한 곳만 제안서를 낸 뒤에 그 곳에 맞춰 기준을 고치면 기준이 결론을 따라간 모양이 됩니다. 제안 요청 공문의 날짜, 기준을 승인한 회의록 날짜가 앞서 있어야 합니다.
② 왜 한 곳뿐인지 기록한다. 몇 곳에 어떤 방법으로 제안을 요청했고, 나머지가 왜 내지 않았는지(인력 부족, 독립성 문제, 업종 경험 부족 등) 한 줄씩 남깁니다. 법정 서식은 아니지만, 나중에 「일부러 한 곳만 부른 것 아니냐」는 질문에 답할 근거가 됩니다.
③ 독립성은 점수가 아니라 관문이다. 비교 대상이 없을수록 「그래도 이 곳밖에 없다」는 압박이 생깁니다. 그러나 독립성은 법정 기준 항목이고(시행령 제13조제4항제2호), 문제가 있으면 후보 자체가 될 수 없습니다. 단독후보라도 독립성 확인서를 받고 확인 결과를 평가표에 남깁니다.
④ 보수·시간은 외부 잣대와 비교한다. 다른 제안서가 없으니 감사보수와 감사시간이 적정한지 비교할 기준을 따로 둡니다. 전기 감사시간·인력·보수 실적, 한국공인회계사회가 정하는 표준 감사시간(외부감사법 제16조의2), 회사 규모와 업종 변화가 쓸 만한 잣대입니다. 「제안 금액이 낮아서 선정」은 단독후보일 때 특히 설명력이 약합니다.
⑤ 대면 회의는 그대로 연다. 감사위원회·감사인선임위원회·사원총회는 선정을 위해 대면 회의를 열어야 하고, 회의 횟수·참석자·주요 발언 내용을 문서로 관리해야 합니다(시행령 제13조제5항). 후보가 하나라고 서면 결의로 갈음하지 않습니다.
⑥ 기준 미달이면 「선정하지 않음」도 결론이다. 평가 결과 기준에 못 미치면 다시 제안을 받는 것이 맞습니다. 이때 선임 기한을 생각해야 합니다. 감사위원회 설치 의무가 있는 회사는 사업연도 개시일 이전, 그 밖의 회사는 개시일부터 45일 이내, 직전 사업연도에 감사를 받지 않은 회사는 4개월 이내에 선임해야 하므로(외부감사법 제10조제1항·제2항), 제안 요청은 기한에서 거꾸로 계산해 일찍 시작합니다.
3. 후보가 하나인 게 자연스러운 경우
- 연속 3개 사업연도 선임 기간 중: 상장회사·대형비상장주식회사·금융회사는 연속하는 3개 사업연도의 감사인을 같은 감사인으로 선임해야 합니다(외부감사법 제10조제3항). 2·3년차는 새 후보를 받는 구조가 아닙니다. 다만 매년 감사보수·감사시간·인력은 문서로 정하고(같은 조 제5항), 감사보고서를 받은 뒤 지켜졌는지 확인해야 합니다(같은 조 제6항).
- 그 밖의 회사가 전기 감사인을 다시 쓰는 경우: 직전 사업연도 감사인을 다시 감사인으로 선임하면 그 감사인이 선정된 감사인입니다(외부감사법 제10조제4항제2호가목).
- 증권선물위원회가 지정한 경우: 지정 감사인을 선임할 때는 제10조제4항의 선정 규정이 적용되지 않습니다(같은 조 제7항제1호). 지정 감사인과의 계약은 지정감사인 감사계약 글을 참고하세요.
4. 선정 뒤에 할 일
선임 사실은 정기총회 보고 또는 주주 통지·공고로 알리고(외부감사법 제12조제1항), 회사와 감사인이 증권선물위원회에 보고해야 합니다(같은 조 제2항). 다만 증권선물위원회가 지정한 감사인을 선임한 경우나 그 밖의 회사가 전기 감사인을 다시 선임한 경우 등은 회사의 보고를 생략할 수 있습니다(같은 항 단서). 단독후보였다는 사실은 보고 서식의 항목은 아니지만, 위 2절의 기록을 선정 서류와 함께 보관해 두면 감리나 다음 해 감사인선임위원회에서 설명하기 쉽습니다.
5. 점검표
- ☐ 제안 요청 전에 선정기준과 절차를 만들고 필요한 승인을 받았다(시행령 제13조제3항)
- ☐ 제안을 요청한 곳·방법·불참 사유를 기록했다
- ☐ 단독후보의 독립성 확인 결과를 평가표에 남겼다(시행령 제13조제4항제2호)
- ☐ 감사보수·감사시간을 전기 실적이나 표준 감사시간과 비교한 근거가 있다
- ☐ 대면 회의를 열고 검토 결과와 회의 내용을 문서로 남겼다(시행령 제13조제5항)
- ☐ 기준 미달 시 재요청할 수 있도록 선임 기한(외부감사법 제10조제1항·제2항)에서 일정을 거꾸로 잡았다
궁금한 점은 이 사이트의 「상담 신청」이나 메일(cpa@taxhong.com)로 편하게 문의해 주세요.
사례는 일반적인 상황을 정리한 것이고, 개별 회사의 선정 절차는 회사 유형과 정관·내부 규정에 따라 달라질 수 있습니다. 작성일(2026년 10월) 당시 법령 기준입니다.
출처: 주식회사 등의 외부감사에 관한 법률 제10조제1항~제7항, 제12조, 제16조의2 / 같은 법 시행령 제13조제3항~제5항
자주 묻는 질문
- 감사인 선정 때 단독후보만 제안서를 냈다면 선정해도 되나요?
- 됩니다. 외부감사법 제10조제4항과 시행령 제13조는 누가 감사인을 선정하는지, 선정 전에 어떤 기준과 절차를 마련해야 하는지를 정할 뿐 후보 수를 정하지 않습니다. 다만 단독후보라도 미리 정한 선정기준(감사시간·감사인력·감사보수·감사계획의 적정성, 독립성·전문성, 전기감사인 평가)에 따라 평가하고 그 결과를 문서로 남겨야 합니다(시행령 제13조제3항~제5항).
- 후보가 한 곳이면 대면 회의나 평가표를 생략해도 되나요?
- 생략할 수 없습니다. 감사위원회·감사인선임위원회·사원총회는 감사인을 선정하기 위해 대면 회의를 열고, 선정기준 각 항목의 검토 결과와 회의 개최 횟수·참석자·주요 발언 내용을 문서로 작성·관리해야 합니다(시행령 제13조제5항). 후보 수와 관계없는 의무입니다.
- 작년 감사인을 그대로 다시 선임할 때도 선정 절차를 다시 거쳐야 하나요?
- 회사 유형에 따라 다릅니다. 상장회사·대형비상장주식회사·금융회사가 아닌 「그 밖의 회사」는 직전 사업연도 감사인을 다시 선임하면 그 감사인이 곧 선정된 감사인이 됩니다(외부감사법 제10조제4항제2호가목). 상장회사·대형비상장주식회사·금융회사는 연속 3개 사업연도를 같은 감사인으로 선임해야 하므로(같은 조 제3항) 첫해에 선정한 감사인을 2·3년차에도 이어서 선임합니다. 따라서 그 두 해에는 새로 후보를 받을 일이 없습니다.
이 분야 많이 본 글
관련 글
계약서와 상황을 함께 보면 결론이 달라질 수 있습니다.
상담 신청하기 →