회계 실무
위하고 부가세 신고 뒤 부가세예수금·대급금 정리 분개, 납부와 환급까지
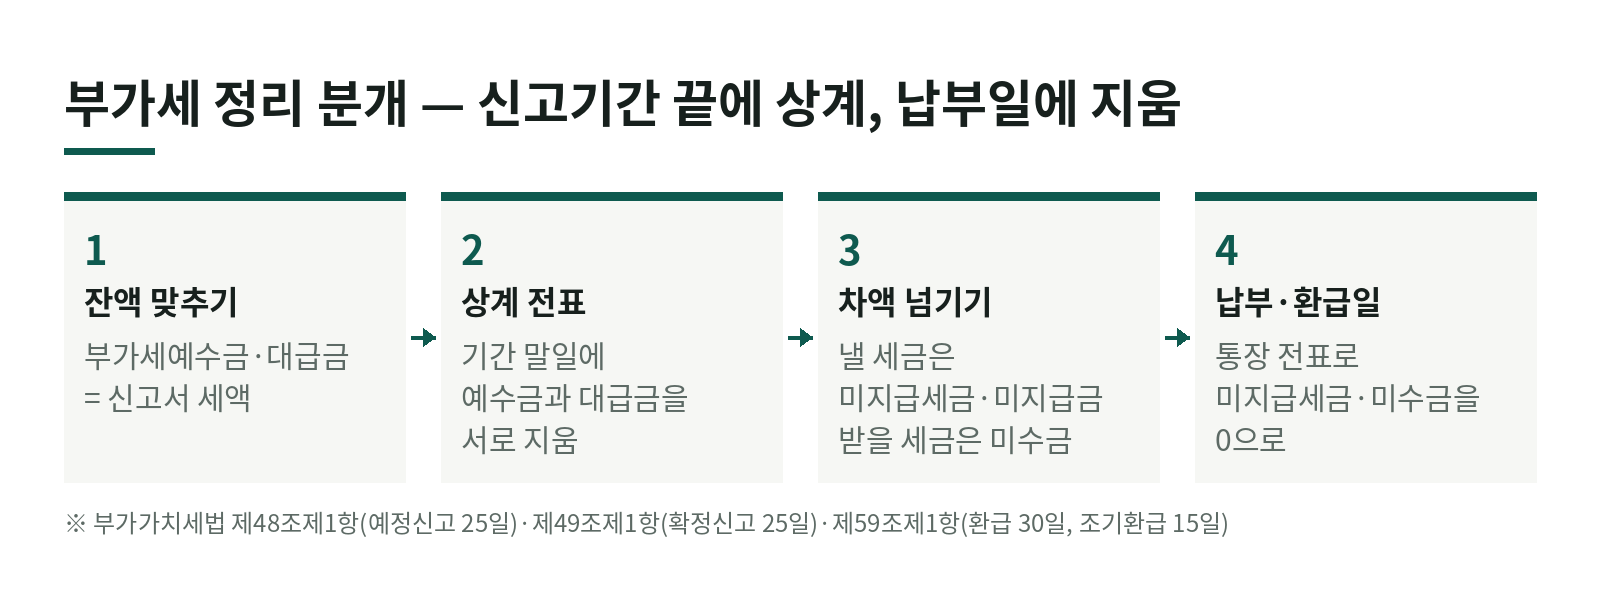
부가세 신고가 끝나도 장부에는 부가세예수금과 대급금이 그대로 쌓여 있습니다. 답부터 말하면 신고기간 말일 날짜로 두 계정을 서로 지우고, 차액을 미지급세금이나 미수금으로 넘기는 전표 한 장이면 됩니다. 예시는 가상의 회사 (주)샛별상사입니다.
핵심 정리 분개의 기준은 장부가 아니라 신고서입니다. 신고서 세액과 장부 잔액을 먼저 맞추고, 그 금액으로 상계합니다.
1. 언제 넣나
부가세는 신고기간마다 정리합니다. 법인은 보통 예정신고(1~3월분, 7~9월분)와 확정신고(4~6월분, 10~12월분)마다 한 번씩입니다.
신고·납부 기한은 예정신고기간이나 과세기간이 끝난 뒤 25일 이내입니다(부가가치세법 제48조제1항, 제49조제1항). 정리 전표의 날짜는 그 신고기간의 말일(3월 31일, 6월 30일, 9월 30일, 12월 31일)로 넣는 것이 보통입니다.
2. 먼저 신고서와 장부를 맞춘다
정리 전에 회계관리 › 결산재무제표 › 합계잔액시산표에서 그 기간 부가세예수금(255)·부가세대급금(135) 금액을 보고, 부가세 신고서의 매출세액·매입세액과 같은지 봅니다.
다르면 정리부터 하지 말고 원인을 찾습니다. 흔한 원인은 18편에 정리했습니다(매입매출전표 누락, 불공제 처리, 카드 이중 입력 등).
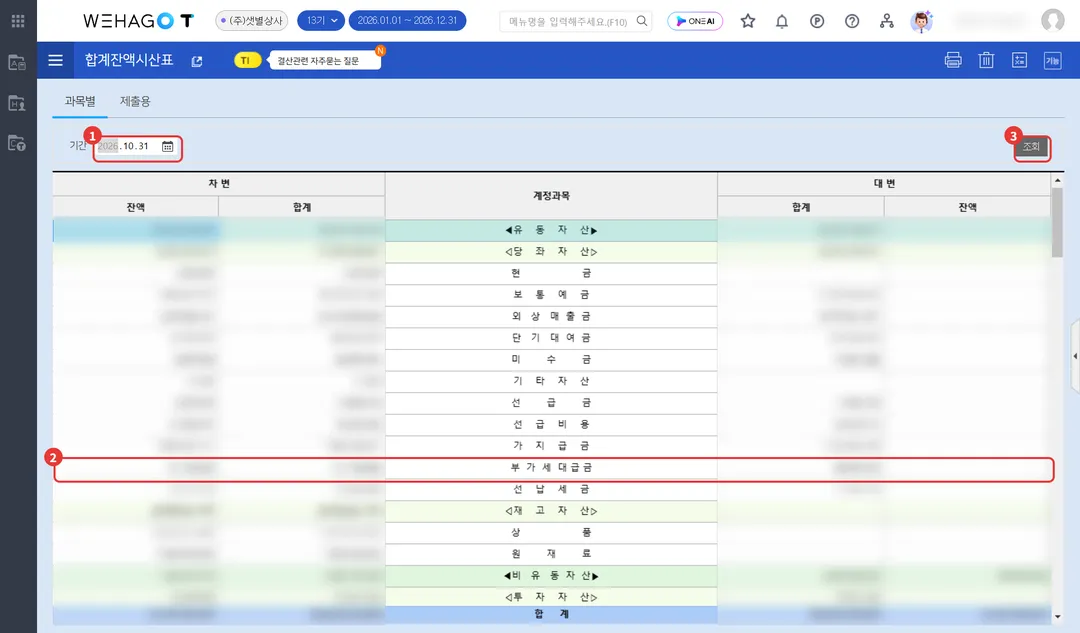
① 기간을 신고기간 말일로 ② 부가세대급금 줄(부가세예수금은 아래 부채 쪽) ③ 조회
3. 낼 세금이 있을 때
(주)샛별상사 2기 확정신고(10~12월분)는 매출세액 1,200만 원, 매입세액 850만 원으로 350만 원을 냅니다. 12월 31일 일반전표는 이렇습니다.
| 차변 | 대변 | 금액 |
|---|---|---|
| 255 부가세예수금 | 135 부가세대급금 | 8,500,000 |
| 255 부가세예수금 | 미지급세금(또는 미지급금) | 3,500,000 |
다음 해 1월 25일 낼 때는 통장 전표로 미지급세금을 지웁니다.
| 차변 | 대변 | 금액 |
|---|---|---|
| 미지급세금(또는 미지급금) | 103 보통예금 | 3,500,000 |
회사에 따라 미지급세금 대신 미지급금, 환급은 미수금으로 넘깁니다. 어느 계정이든 상계한 뒤 남은 금액을 그 계정으로 옮겨 두는 것이 좋습니다. 시산표에서 부가세예수금·대급금은 0이 되고, 낼 세금·받을 세금만 따로 보여 한눈에 확인됩니다. 계정은 회사가 쓰던 것 하나로 통일합니다.
4. 돌려받을 세금이 있을 때
매입세액이 더 크면 차액은 미수금으로 넘깁니다. 매출세액 500만 원, 매입세액 800만 원이면 이렇습니다.
| 차변 | 대변 | 금액 |
|---|---|---|
| 255 부가세예수금 | 135 부가세대급금 | 5,000,000 |
| 미수금(세무서) | 135 부가세대급금 | 3,000,000 |
환급은 확정신고기한이 지난 뒤 30일 이내, 영세율·설비투자 같은 조기환급은 15일 이내입니다(부가가치세법 제59조제1항). 돈이 들어오면 보통예금 / 미수금으로 지웁니다.
5. 끝전이 안 맞을 때
장부 잔액과 실제 납부액이 다른 이유는 세 가지로 나눠 봅니다.
- 끝전: 신고서에서 원 단위를 버려 몇 원~몇십 원 다릅니다. 회사가 정한 계정(잡이익 등)으로 처리하고 적요에 「신고서 끝전」을 남깁니다.
- 신고서에만 있는 공제·가산세: 금액이 클 수 있지만 누락이 아닙니다. 공제는 공제대로, 가산세는 세금과공과 같은 별도 계정으로 나눠 넣고 적요에 사유를 남깁니다.
- 그 밖의 차이: 끝전도 공제·가산세도 아니면 장부 누락입니다. 2절로 돌아가 원인을 찾습니다.
6. 정리한 뒤 확인
- 그 기간 부가세 계정 잔액이 0인지: 정리 전표 날짜까지 조회해 255·135 잔액이 0이어야 합니다.
- 미지급세금·미수금 잔액 = 신고서 납부·환급세액인지.
- 납부·환급 전표가 들어간 뒤 미지급세금·미수금이 0이 됐는지.
7. 자주 막히는 곳
- 카드로 낸 부가세: 결제처가 금융결제원으로 찍혀 있다고 부가세 납부로 단정하지 않습니다. 신고 내역과 금액·날짜를 맞춘 뒤 처리합니다.
- 예정고지를 받은 사업자(개인사업자와 일부 법인사업자, 부가가치세법 제48조제3항): 고지서로 낸 금액은 확정신고 때 납부세액에서 빠집니다(부가가치세법 제49조제2항제2호). 고지 납부는 선급 성격으로 두었다가 확정 정리 때 함께 지웁니다.
- 정리 전표를 결산자료입력에서 찾음: 수동 항목이라 일반전표입력에 직접 넣어야 합니다.
8. 개인사업자라면
순서는 같습니다. 예정신고 대신 예정고지를 받는 경우가 많아 7절 둘째 줄을 같이 봅니다.
함께 보면 좋은 편
사례와 금액은 가상 수치이고, 개별 사안은 사실관계에 따라 달라질 수 있습니다. 화면과 법령은 작성일(2026년 10월) 기준이며, 위하고 업데이트와 법령 개정에 따라 바뀔 수 있습니다.
궁금한 점은 이 사이트의 「상담 신청」이나 메일(cpa@taxhong.com)로 편하게 문의해 주세요.
자주 묻는 질문
- 부가세예수금과 대급금 정리는 결산자료입력에서 자동으로 되나요?
- 아닙니다. 부가세예수금·대급금 정리는 수동 결산 항목이라 일반전표입력에 직접 넣습니다. 신고기간 말일 날짜로 두 계정을 상계하고 차액을 미지급세금이나 미수금으로 넘깁니다.
- 장부의 부가세 잔액과 실제 납부액이 몇 원 다릅니다.
- 신고서에서 원 단위 끝전을 버리거나 공제·가산세가 반영되면 장부 잔액과 납부액이 다릅니다. 신고서 금액으로 정리하고, 차이는 회사가 정한 계정(잡이익·세금과공과 등)으로 처리한 뒤 적요에 사유를 남깁니다.
- 카드로 낸 부가세는 어떻게 넣나요?
- 카드 결제 내역의 결제처 이름만 보고 부가세예수금으로 단정하지 않습니다. 그 결제가 부가세 납부인지 신고 내역과 맞춰 본 뒤, 맞으면 미지급세금(또는 부가세예수금)을 지우는 전표로 넣습니다.
이 분야 많이 본 글
관련 글
- 위하고 합계잔액시산표 보는 법, 네 칸 읽기와 마이너스 잔액 찾기 2026-11-01
- 위하고 결산 때 예금 미수이자와 대출 미지급이자, 일할 계산과 전표 넣는 법 2026-10-31
- 위하고 결산 전 가지급금·가수금 정리, 섞인 거래 걸러내고 사람별 잔액 맞추는 순서 2026-10-31
계약서와 상황을 함께 보면 결론이 달라질 수 있습니다.
상담 신청하기 →