사장님·신규사업자
토지와 건물을 함께 팔 때 건물분 부가세, 얼마로 계산할까? 나누는 순서와 30% 기준
상가 건물이 딸린 땅을 팔 때, 부가세는 얼마를 기준으로 내야 할까요?
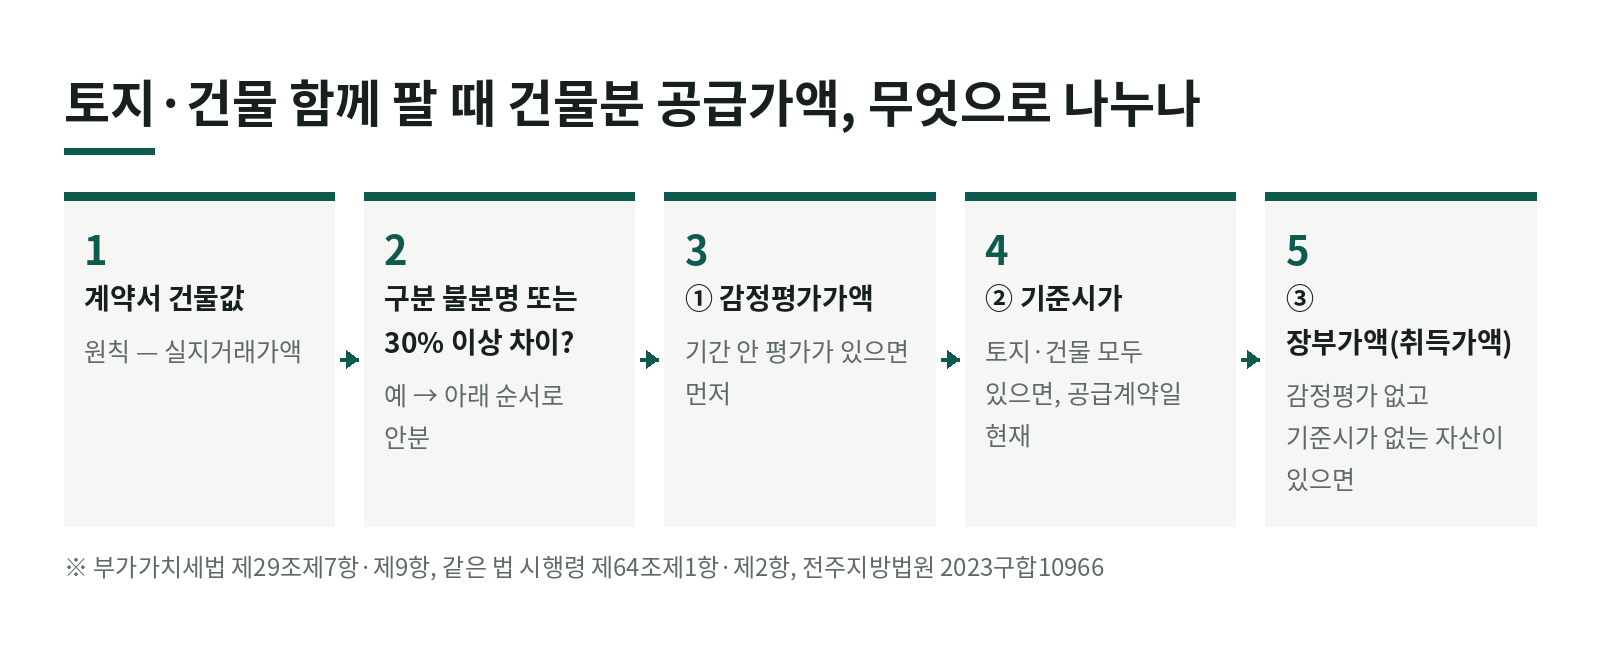
건물분에만 부가세가 붙고, 그 건물분 금액은 계약서에 적은 건물값이 원칙입니다. 다만 건물값을 따로 적지 않았거나, 적은 금액이 법이 정한 방식으로 나눈 금액과 30% 이상 차이 나면 나눈 금액으로 계산합니다(부가가치세법 제29조제9항).
땅은 부가세가 없는 면세라, 같은 돈을 받아도 건물에 얼마를 나누느냐에 따라 세금이 달라지는데요. 나누는 순서와 30% 기준, 계약서에 부가세 문구가 없을 때 계산하는 법까지 차례로 봅니다. 2026년 11월 현행 부가가치세법(시행 2026.1.2.)·같은 법 시행령(시행 2026.4.1.) 기준입니다.
1. 원칙은 계약서의 건물값
사업자가 토지와 그 위 건물·구축물을 함께 공급하면 건물 등의 실지거래가액을 공급가액으로 합니다(부가가치세법 제29조제9항 본문).
그런데 아래 두 경우에는 계약서 금액 대신 법이 정한 방식으로 나눈 금액(안분계산한 금액)이 공급가액이 됩니다(부가가치세법 제29조제9항제1호·제2호).
- 계약서 금액에서 토지값과 건물값의 구분이 불분명한 경우
- 나눠 적었지만 그 금액이 안분계산한 금액과 100분의 30 이상 차이 나는 경우
2. 나누는 순서 — 감정평가가액, 기준시가, 장부가액
어떤 값의 비율로 나눌지는 순서가 정해져 있습니다(부가가치세법 시행령 제64조제1항).
- 감정평가가액이 있으면 그 비율로 — 기준시가가 있어도 감정평가가액이 먼저입니다. 공급시기가 속한 과세기간의 직전 과세기간 시작일부터 그 과세기간 끝날까지 감정평가법인등이 평가한 가액만 인정됩니다(제1호 단서).
- 감정평가가액이 없고 토지·건물 기준시가가 모두 있으면 기준시가 비율로 — 「소득세법」 제99조의 기준시가, 공급계약일 현재 기준입니다(제1호 본문).
- 감정평가가액도 없고 기준시가가 하나라도 없으면 장부가액(없으면 취득가액) 비율로 먼저 나누고, 기준시가가 있는 자산끼리는 그 합계를 다시 기준시가로 나눕니다(제2호 단서).
- 그래도 적용하기 어려우면 국세청장이 정하는 방식으로 나눕니다(제3호).
핵심 건물분 공급가액은 계약서 건물값이 원칙이지만, 구분이 불분명하거나 30% 이상 차이 나면 「감정평가가액 → 기준시가 → 장부가액」 순서로 나눈 금액입니다.
3. 30% 기준은 이렇게 봅니다
계약서에 토지 9억 5천만 원, 건물 5천만 원으로 나눠 적었다고 해 보겠습니다(가상 예시). 토지 기준시가 6억 원, 건물 기준시가 2억 원이라면 기준시가 비율로 나눈 건물분은 2억 5천만 원입니다.
차이는 나눈 금액을 기준으로 보면 이렇습니다.
- 건물: 계약서 5천만 원 vs 나눈 금액 2억 5천만 원 → 차이 80%
- 토지: 계약서 9억 5천만 원 vs 나눈 금액 7억 5천만 원 → 차이 약 27%
토지 쪽은 30%가 안 되지만 건물 쪽이 넘죠. 법 문구는 「토지와 건물 등의 가액이 … 100분의 30 이상 차이」라서 어느 쪽을 봐야 하는지 적혀 있지 않은데요. 같은 「100분의 30 이상 차이」 문구를 둔 양도소득세 쪽(소득세법 제100조제3항) 해석에서 「토지는 30% 미만이어도 건물이 30% 이상 차이 나면 구분이 불분명한 경우에 해당한다」고 본 사례가 있습니다(사전-2018-법령해석재산-0011). 그래서 한쪽이라도 30% 이상이면 안분 대상이 될 수 있다고 보고 미리 맞춰 보는 편이 안전합니다.
다만 30% 이상 차이 나도 계약서 금액이 그대로 인정되는 예외가 둘 있습니다(부가가치세법 시행령 제64조제2항).
- 다른 법령에서 정한 바에 따라 토지와 건물 가액을 나눈 경우
- 토지와 건물을 함께 산 사람이 건물을 철거하고 토지만 쓰는 경우
4. 계약서에 「부가세 별도」 문구가 없다면
대금에 부가세가 들어 있는지 분명하지 않으면, 받은 돈에 부가세가 포함된 것으로 봅니다(부가가치세법 제29조제7항). 공급가액에는 부가세가 들어가지 않으니(부가가치세법 제29조제3항), 이때는 총액에서 부가세 몫을 떼어 내며 나눠야 하죠.
1심 법원은 이 경우 건물 공급가액을 아래 식으로 나눈 과세가 적법하다고 봤습니다(전주지방법원 2024. 2. 15. 선고 2023구합10966 판결, 2021년 개정 전 법 사안 — 현행 부가가치세법 제29조제7항·제9항, 같은 법 시행령 제64조제1항도 같은 틀).
- 건물 공급가액 = 총액 × 건물 기준시가 ÷ (토지 기준시가 + 건물 기준시가 × 1.1)
분모에 건물 기준시가의 10%를 더하는 이유는, 총액 안의 부가세가 면세인 토지 몫으로 넘어가지 않고 건물 몫에만 붙게 하려는 것입니다. 같은 판결은 단순히 나눈 금액에 다시 110분의 100을 곱하는 방식도 받아들이지 않았습니다.
가상 예시로 맞춰 보겠습니다. 토지 기준시가 6억 원, 건물 기준시가 2억 원이고 총 10억 2,500만 원을 받았는데 계약서에 부가세 문구가 없다면,
- 건물 공급가액 = 10억 2,500만 원 × 2억 ÷ (6억 + 2억 × 1.1) = 2억 5천만 원
- 부가세 = 2억 5천만 원 × 10% = 2,500만 원(부가가치세법 제30조)
- 토지 = 10억 2,500만 원 − 2억 5천만 원 − 2,500만 원 = 7억 5천만 원
계약서 금액이 10억 원으로 같아도 결과는 달라집니다. 「부가세 별도」라고 적었다면 10억 원에 부가세 2,500만 원을 더 받고, 문구가 없다면 10억 원 안에서 건물분 약 2억 4,390만 원에 대한 부가세 약 2,439만 원을 떼어 내야 하거든요(같은 식으로 계산한 가상 예시).
5. 이렇게 하면 불리해집니다
| 이렇게 했을 때 | 생기는 일 | 근거 |
|---|---|---|
| 건물값을 낮게 적었는데 안분 금액과 30% 이상 차이 | 안분 금액이 공급가액이 되어 부가세가 다시 계산될 수 있음 | 부가가치세법 제29조제9항제2호 |
| 계약서에 「부가세 별도」를 안 적음 | 받은 돈 안에 부가세가 포함된 것으로 봄 | 부가가치세법 제29조제7항 |
| 기준시가만 보고 정했는데 기간 안의 감정평가가 있음 | 감정평가가액 비율이 먼저라 금액이 달라짐 | 부가가치세법 시행령 제64조제1항제1호 단서 |
계약 전에 건물값을 어떻게 적을지, 부가세를 별도로 받을지부터 정해 두는 게 순서입니다. 개별 사안은 계약서와 사실관계에 따라 달라질 수 있습니다. 예시 금액은 가상 수치이고, 이 글은 작성일 당시 법령 기준입니다. 주택 건물은 면세 여부를 따로 봐야 해서 이 글에서 다루지 않았습니다.
6. 정리
- 토지와 건물을 함께 팔면 부가세는 건물분에만, 금액은 계약서 건물값이 원칙입니다.
- 구분이 불분명하거나 30% 이상 차이 나면 감정평가가액 → 기준시가 → 장부가액 순서로 나눈 금액입니다.
- 「부가세 별도」 문구가 없으면 총액에 부가세가 포함된 것으로 보고 건물 기준시가 × 1.1 식으로 나눕니다.
아래 계산기에 총액과 기준시가를 넣어 보면 건물분이 대략 얼마가 되는지 바로 볼 수 있습니다. 계약서에 도장 찍기 전에 한 번 넣어 보세요.
궁금한 점은 이 사이트의 「상담 신청」이나 메일(cpa@taxhong.com)로 편하게 문의해 주세요.
토지·건물 안분 계산기(부가가치세)
토지와 그 위 건물을 함께 팔 때, 받은 돈 전체와 토지·건물 기준값(감정가·기준시가 등)을 넣으면 건물분 공급가액과 부가가치세, 토지분을 대략 나눠 봅니다. 입력값은 저장되지 않습니다.
확인할 것 (확인한 것에 표시해 보세요 · 저장되지 않아요)
간단히 넣은 숫자로 본 대략 계산입니다. 토지 1필지·건물 1동, 주택이 아닌 건물 기준입니다. 계약서 금액과 30% 이상 차이 나면 안분 대상이 될 수 있으니(부가가치세법 제29조제9항제2호) 확정은 상담으로 확인하세요. 작성일 당시 법령 기준입니다. · 부가가치세법 제29조제3항·제9항·제30조(시행 2026.1.2. 판)·시행령 제64조(시행 2026.4.1. 판) · 기준표 2026-11-05(업, 판단 확정 반영) · 기준일 2026-11-05
자주 묻는 질문
- 계약서에 건물값을 따로 적으면 그 금액으로 부가세를 내면 되나요?
- 원칙은 그렇습니다. 다만 그 금액이 감정평가가액·기준시가 등으로 나눈 금액과 30% 이상 차이 나면 나눈 금액이 공급가액이 됩니다(부가가치세법 제29조제9항제2호). 다른 법령에 따라 가액을 나눈 경우, 사는 사람이 건물을 철거하고 토지만 쓰는 경우는 예외입니다(같은 법 시행령 제64조제2항).
- 계약서에 「부가세 별도」라는 말이 없으면 어떻게 되나요?
- 받은 돈에 건물분 부가세가 들어 있는 것으로 봅니다(부가가치세법 제29조제7항). 1심 법원도 이 경우 총액에 건물 기준시가 비율을 곱하되 분모에 건물 기준시가의 10%를 더해 건물 공급가액을 나눈 과세를 적법하다고 봤습니다(전주지방법원 2023구합10966).
- 감정평가를 받아 두면 기준시가보다 먼저 쓰나요?
- 그렇습니다. 공급시기가 속한 과세기간의 직전 과세기간 시작일부터 그 과세기간 끝날까지 감정평가법인등이 평가한 가액이 있으면 기준시가가 있어도 감정평가가액 비율로 나눕니다(부가가치세법 시행령 제64조제1항제1호 단서).
이 분야 많이 본 글
관련 글
계약서와 상황을 함께 보면 결론이 달라질 수 있습니다.
상담 신청하기 →