사장님·신규사업자
간이과세자는 매출이 얼마 미만이면 부가세를 안 내나요? 4,800만 원 납부면제 기준
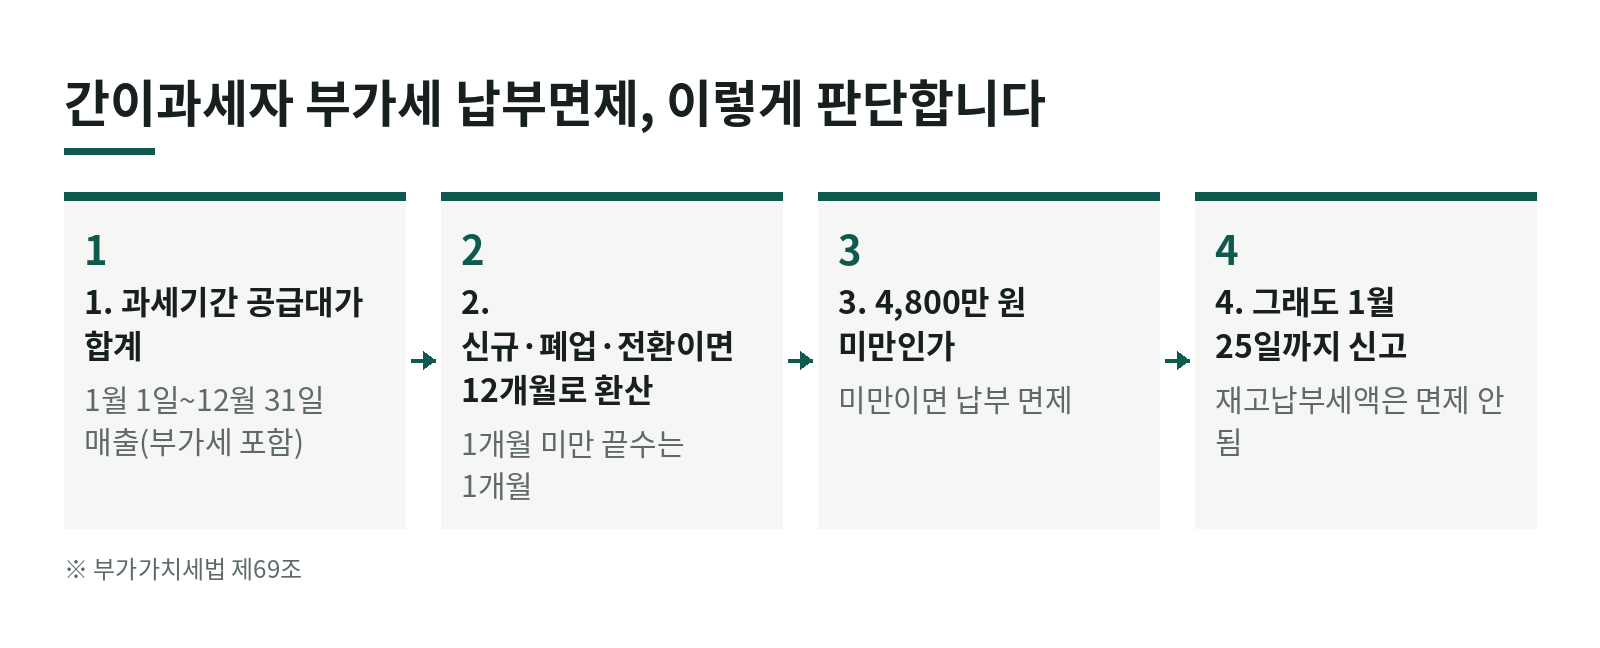
작은 가게를 하시는 간이과세자 사장님들이 "매출이 적으면 부가세를 안 낸다던데 기준이 얼마인가요?"라고 많이 묻습니다. 기준은 1년 공급대가 4,800만 원 미만입니다. 이 글은 판단 방법과 함께 놓치기 쉬운 점을 부가가치세법 제69조로 정리했습니다. 사례와 금액은 가상 수치이고, 개별 사안은 사실관계에 따라 달라질 수 있습니다.
1. 기준: 공급대가 4,800만 원 미만
간이과세자의 해당 과세기간 공급대가의 합계액이 4,800만 원 미만이면 납부의무를 면제합니다(부가가치세법 제69조제1항). 간이과세자의 과세기간은 1월 1일부터 12월 31일까지 1년입니다. 「공급대가」는 부가세를 포함한 금액이라, 카드·현금영수증뿐 아니라 현금·계좌이체로 받은 것까지 손님에게 받은 돈 전부를 더하면 됩니다.
2. 신규·폐업·유형 전환은 12개월로 환산
다음 경우에는 실제 매출이 아니라 12개월로 환산한 금액으로 판단합니다(같은 조 제3항). 1개월 미만 끝수는 1개월로 봅니다.
- 그해 새로 사업을 시작한 경우: 개업일부터 12월 31일까지
- 휴업·폐업하거나 간이과세자에서 다른 유형으로 바뀐 경우: 1월 1일부터 휴업일·폐업일·전환일까지
- 해 중간에 일반과세자 ↔ 간이과세자로 바뀐 경우: 간이과세가 적용된 6개월(1~6월 또는 7~12월)
예) 7월 10일 개업, 12월까지 공급대가 3,000만 원 → 7월 10일~12월 31일은 5개월 22일(끝수 22일 → 1개월, 합쳐 6개월) → 3,000만 원 × 12 ÷ 6 = 연 6,000만 원 → 면제 아님
3. 면제돼도 남는 것
재고납부세액처럼 납부세액에 더해야 할 세액은 면제되지 않습니다(같은 조 제1항 단서). 일반과세자에서 간이과세자로 바뀔 때 생기는 세액이 여기에 해당합니다.
납부가 면제되면 사업자등록 관련 가산세(제60조제1항)도 원칙적으로 적용하지 않습니다. 다만 사업 개시일부터 20일 안에 사업자등록을 신청하지 않았다면 미등록가산세는 내야 합니다. 금액은 등록 신청 전날까지 공급대가 합계액의 0.5퍼센트와 5만 원 중 큰 금액입니다(같은 조 제2항 단서, 고정 사업장이 없는 경우는 제외).
4. 신고는 따로
납부의무가 면제되는 것이지 신고의무가 사라지는 것은 아닙니다. 다음 해 1월 25일까지 확정신고를 해 두어야 매출 기록이 남고, 나중에 종합소득세 신고나 대출 서류에도 쓰입니다. 폐업한 경우에는 폐업일이 속한 달의 다음 달 25일까지입니다. 해 중간에 일반과세자로 바뀐 해는 간이 기간(1~6월)이 6월 30일에 끝나므로, 그 기간분을 7월 25일까지 신고합니다(같은 법 제5조제4항제2호·제67조제1항).
5. 이렇게 하면 불리해집니다
연말에 매출이 4,800만 원을 조금 넘을 것 같다고 카드 대신 현금을 받거나 매출을 다음 해로 미루는 것은 매출 누락이 됩니다. 4,800만 원을 넘으면 그때 정해진 대로 계산해 내는 편이 훨씬 안전합니다.
6. 사장님이 챙길 것
☐ 1월~12월 공급대가 합계(부가세 포함) ☐ 올해 개업했다면 12개월 환산액 ☐ 다음 해 1월 25일 확정신고 ☐ 매출이 늘면 일반과세 전환 시점 확인
궁금한 점은 이 사이트의 「상담 신청」이나 메일(cpa@taxhong.com)로 편하게 문의해 주세요.
자주 묻는 질문
- 7월에 개업한 간이과세자는 매출 3,000만 원이면 면제인가요?
- 신규 사업자는 개업일부터 과세기간 종료일까지 공급대가를 12개월로 환산해 판단합니다(부가가치세법 제69조제3항제1호). 6개월 3,000만 원이면 연 6,000만 원으로 보아 면제되지 않습니다.
- 납부면제면 신고를 안 해도 되나요?
- 납부의무가 면제되는 것이지 신고의무까지 없어지는 것은 아닙니다. 다음 해 1월 25일까지 확정신고는 해야 합니다(부가가치세법 제67조).
- 납부면제여도 내야 하는 세금이 있나요?
- 재고납부세액처럼 납부세액에 더해야 할 세액은 면제되지 않습니다(부가가치세법 제69조제1항 단서).
이 분야 많이 본 글
관련 글
계약서와 상황을 함께 보면 결론이 달라질 수 있습니다.
상담 신청하기 →