아파트 잡수입(주차·광고·중계기·재활용), 통장과 장부는 어떻게 관리하고 어디에 공개해야 할까?
아파트 결산서를 보면 관리비 말고도 들어오는 돈이 꽤 있습니다. 외부 차량 주차 수입, 엘리베이터 광고 수입, 옥상 통신 중계기 임대료, 재활용품 매각 대금, 알뜰시장 자릿세 같은 것들입니다. 법령은 이런 돈을 잡수입이라고 부르고, 회계에서는 관리외수익으로 처리합니다.
금액이 관리비에 비해 작다 보니 관리가 느슨해지기 쉬운데, 정작 회계감사나 주민 민원에서 자주 문제가 되는 곳이 여기입니다. 받는 통장, 장부에 잡는 방식, 쓰는 절차, 공개 네 가지를 차례로 짚어 보겠습니다. 성종회계에서 아파트 회계감사를 하면서 실제로 본 사례를 바탕으로 했고, 단지를 알아볼 수 없도록 지역·금액·연도는 빼거나 바꿨습니다.
1. 잡수입이란: 법령이 정한 범위
공동주택관리법 시행령은 잡수입을 "재활용품의 매각 수입, 복리시설의 이용료 등 공동주택을 관리하면서 부수적으로 발생하는 수입"이라고 정의합니다(시행령 제23조제8항). 관리비처럼 입주자에게 고지해서 걷는 돈이 아니라, 관리하면서 덤으로 생기는 돈이라는 뜻입니다.
회계에서는 이 돈을 관리외수익으로 잡고, 다시 두 갈래로 나눕니다(한국공인회계사회 「공동주택 회계처리기준 실무사례와 해설」, 이하 "해설서" 62~79쪽).
- 입주자기여수익: 중계기 임대료, 장기수선충당금 예치금 이자처럼 소유자 몫의 자산에서 생긴 수입
- 공동기여수익: 주차 수입, 재활용품 수입, 광고 수입, 연체료처럼 입주자와 사용자가 함께 만들어 낸 수입
이렇게 나누는 이유는 누구 몫이냐에 따라 쓰는 곳을 관리규약에서 따로 정하는 경우가 많기 때문입니다. 예를 들어 장기수선충당금 예치금 이자는 다시 장기수선충당금으로 쌓는 것이 일반적입니다(해설서 129~131쪽).
2. 어느 통장에 받나: 장부 밖 통장이 가장 위험합니다
관리비 등은 입주자대표회의가 지정한 금융기관에 예치해 관리해야 하고, 장기수선충당금만 별도 계좌가 의무입니다(시행령 제23조제7항). 잡수입은 관리비 통장에서 같이 받든 잡수입 통장을 따로 두든 관리규약에 따르면 됩니다.
중요한 건 모든 통장이 장부에 올라 있어야 한다는 점입니다. 감사한 한 단지에서는 결산서 어디에도 없는 소액 통장이 금융기관 조회에서 나왔고, 잔액도 남아 있었습니다. 장부 밖 통장은 금액이 작아도 감사에서 가장 무겁게 보는 사항입니다. 매년 결산 때 거래 은행 전체에 잔액 조회를 해서 장부와 맞춰 보시길 권합니다.
3. 장부에는 어떻게 잡나: 자주 틀리는 세 가지
① 중계기는 임대료와 전기료를 나눠야 합니다. 통신사가 보내는 돈에는 자리값(임대료)과 중계기가 쓴 전기료가 섞여 있는 경우가 많습니다. 임대료는 관리외수익이지만 전기료 몫은 수익이 아니라 단지가 대신 낸 전기료를 돌려받는 돈입니다. 해설서는 전기료 몫을 선수전기료로 받아 기간에 따라 전기료에서 빼는 방법을 제시합니다(65~67쪽). 이 둘을 한데 묶어 잡수입으로 잡으면 잡수입은 부풀고 전기료도 부풀게 됩니다. 실제로 감사한 단지에서 이 부분을 발견사항으로 올린 적이 있습니다.
② 미리 받은 돈은 인식 기준부터 확인합니다. 재활용품 업체가 다음 해 몫 매각 대금을 미리 보내 준 단지가 있었는데, 받은 해의 수입으로 모두 잡아 두었습니다. 관리외수익은 계정별로 발생주의나 현금주의 중 하나를 골라 매년 같은 방식으로 적용할 수 있습니다(공동주택 회계처리기준 제4조 단서, 해설서 62~69쪽). 현금주의를 택한 계정이라면 받은 해의 수입으로 잡아도 됩니다. 발생주의를 택한 계정이라면 다음 해 몫은 선수수익으로 두었다가 해당 연도에 수입으로 옮겨야 합니다.
③ 취소·환불은 그 수입에서 뺍니다. 주차 수입을 받았다가 환불한 경우 관리외비용으로 따로 잡는 단지가 많습니다. 그러면 수입과 비용이 같은 금액만큼 둘 다 부풀어 보입니다. 환불은 해당 수입에서 빼는 편이 실질에 맞고, 이 부분도 실제 감사에서 발견사항으로 남긴 적이 있습니다.
4. 어디에 쓰나: 관리규약이 정한 용도와 절차 안에서
관리규약준칙에는 "관리 등으로 인하여 발생한 수입의 용도 및 사용절차"가 들어가야 하고(시행령 제19조제1항제18호), 각 단지 관리규약도 이를 따라 정합니다. 그래서 잡수입은 입주자대표회의 의결만으로 아무 데나 쓸 수 있는 돈이 아니라, 관리규약에 적힌 용도와 절차 안에서 써야 합니다.
해설서가 특히 강조하는 부분은 계정 처리입니다. 공용부분 수선처럼 관리비용의 성격인 지출은 재원이 잡수입이더라도 수선유지비로 처리하고, 잡수입에서 바로 빼거나 "주차충당부채" 같은 부채를 만들어 차감하지 말라는 것입니다(47~51쪽, 139~141쪽). 연말에 남은 잡수입은 이익잉여금 처분 절차를 거쳐 적립금으로 옮긴 뒤 다음 해에 쓰는 것이 기본 흐름입니다.
5. 어디에 공개하나: 다음 달 말일까지, 세 곳에
관리주체는 관리비 등의 명세를 다음 달 말일까지 단지 인터넷 홈페이지, 동별 게시판, 공동주택관리정보시스템에 공개해야 하고, 잡수입도 같은 방법으로 공개해야 합니다(공동주택관리법 제23조제4항, 시행령 제23조제8항).
공개와 함께 챙길 것이 두 가지 더 있습니다.
- 예산과 결산. 관리주체는 다음 회계연도 사업계획과 예산안을 회계연도 시작 1개월 전까지 입주자대표회의 승인을 받고, 회계연도가 끝나면 2개월 안에 사업실적서와 결산서를 제출합니다(시행령 제26조제1항·제3항). 잡수입도 예산과 결산에 함께 들어가야 합니다.
- 장부 보관과 열람. 월별 장부와 증빙은 회계연도 종료일부터 5년간 보관하고, 입주자등이 열람이나 복사를 요구하면 관리규약에 따라 응해야 합니다(공동주택관리법 제27조제1항·제3항).
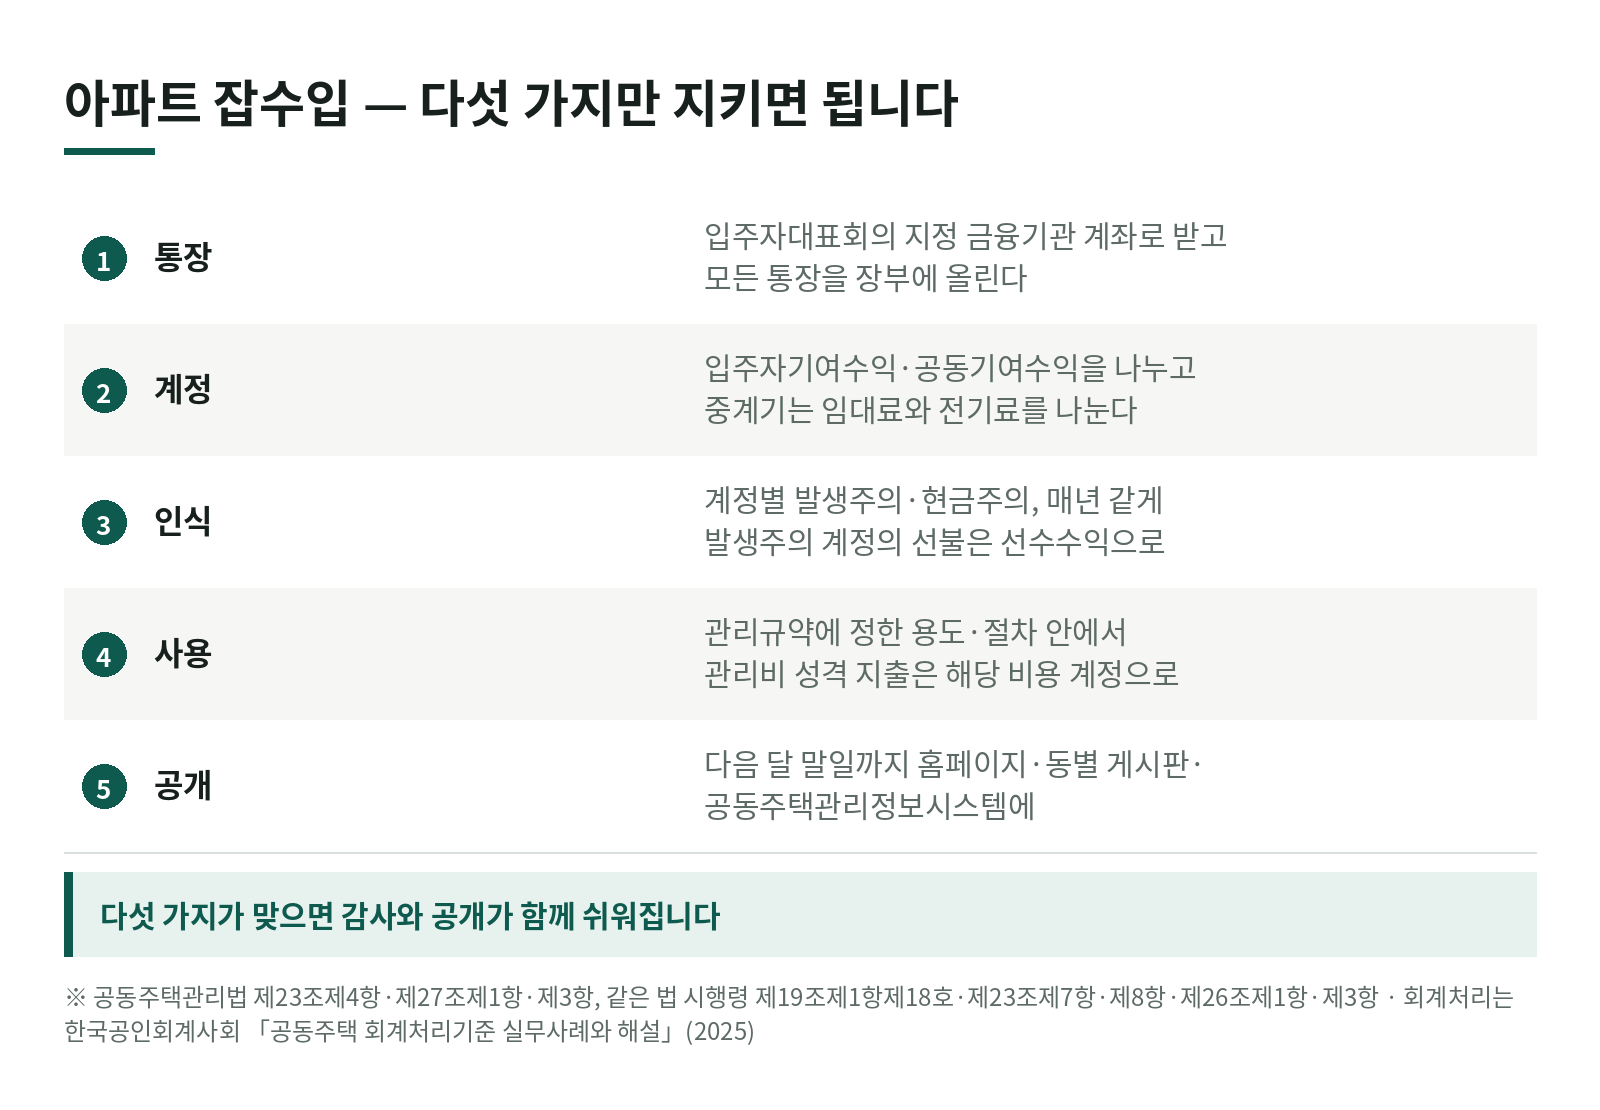
6. 정리: 잡수입은 다섯 가지만 지키면 됩니다
- 지정 금융기관 계좌로 받고, 모든 통장을 장부에 올립니다.
- 입주자기여수익과 공동기여수익을 나눠 잡고, 중계기는 임대료와 전기료를 나눕니다.
- 인식 기준(발생주의·현금주의)을 계정별로 정해 매년 같게 적용합니다. 발생주의를 택한 계정이라면 선불로 받은 돈은 선수수익으로 둡니다.
- 관리규약에 정한 용도와 절차로만 쓰고, 관리비 성격의 지출은 해당 비용 계정으로 처리합니다.
- 다음 달 말일까지 홈페이지·동별 게시판·공동주택관리정보시스템에 공개합니다.
잡수입은 금액이 작아 보여도 주민들이 가장 궁금해하는 돈이라 작은 차이도 민원으로 번지기 쉽습니다. 처음부터 통장과 계정을 깔끔하게 나눠 두면 감사와 공개가 함께 쉬워집니다. 단지별 처리는 관리규약과 계약 내용에 따라 달라질 수 있습니다.
궁금한 점은 이 사이트의 「상담 신청」이나 메일(kicpa1658@gmail.com)로 편하게 문의해 주세요.
자주 묻는 질문
- 잡수입은 관리비 통장과 따로 관리해야 하나요?
- 법령이 별도 계좌를 요구하는 것은 장기수선충당금입니다(공동주택관리법 시행령 제23조제7항). 잡수입은 관리규약에 따라 관리비 통장에서 함께 받거나 별도 통장을 두기도 합니다. 어느 쪽이든 입주자대표회의가 지정한 금융기관 계좌여야 하고, 모든 계좌가 장부에 올라 있어야 합니다.
- 잡수입은 언제까지 어디에 공개해야 하나요?
- 관리비 등과 같은 방법으로 다음 달 말일까지 단지 인터넷 홈페이지, 동별 게시판, 공동주택관리정보시스템에 공개해야 합니다(공동주택관리법 시행령 제23조제8항).
- 잡수입은 입주자대표회의가 의결하면 어디에든 쓸 수 있나요?
- 아닙니다. 관리 등으로 생긴 수입의 용도와 사용절차는 관리규약에 정하도록 되어 있습니다(공동주택관리법 시행령 제19조제1항제18호). 관리규약에서 정한 용도와 절차 안에서 써야 합니다.
계약서와 상황을 함께 보면 결론이 달라질 수 있습니다.
상담 신청하기 →