부모 집을 자녀가 싸게 사면 세금은? 저가양수 증여세(30%·3억)와 부모 양도세(5%·3억) 기준이 다릅니다
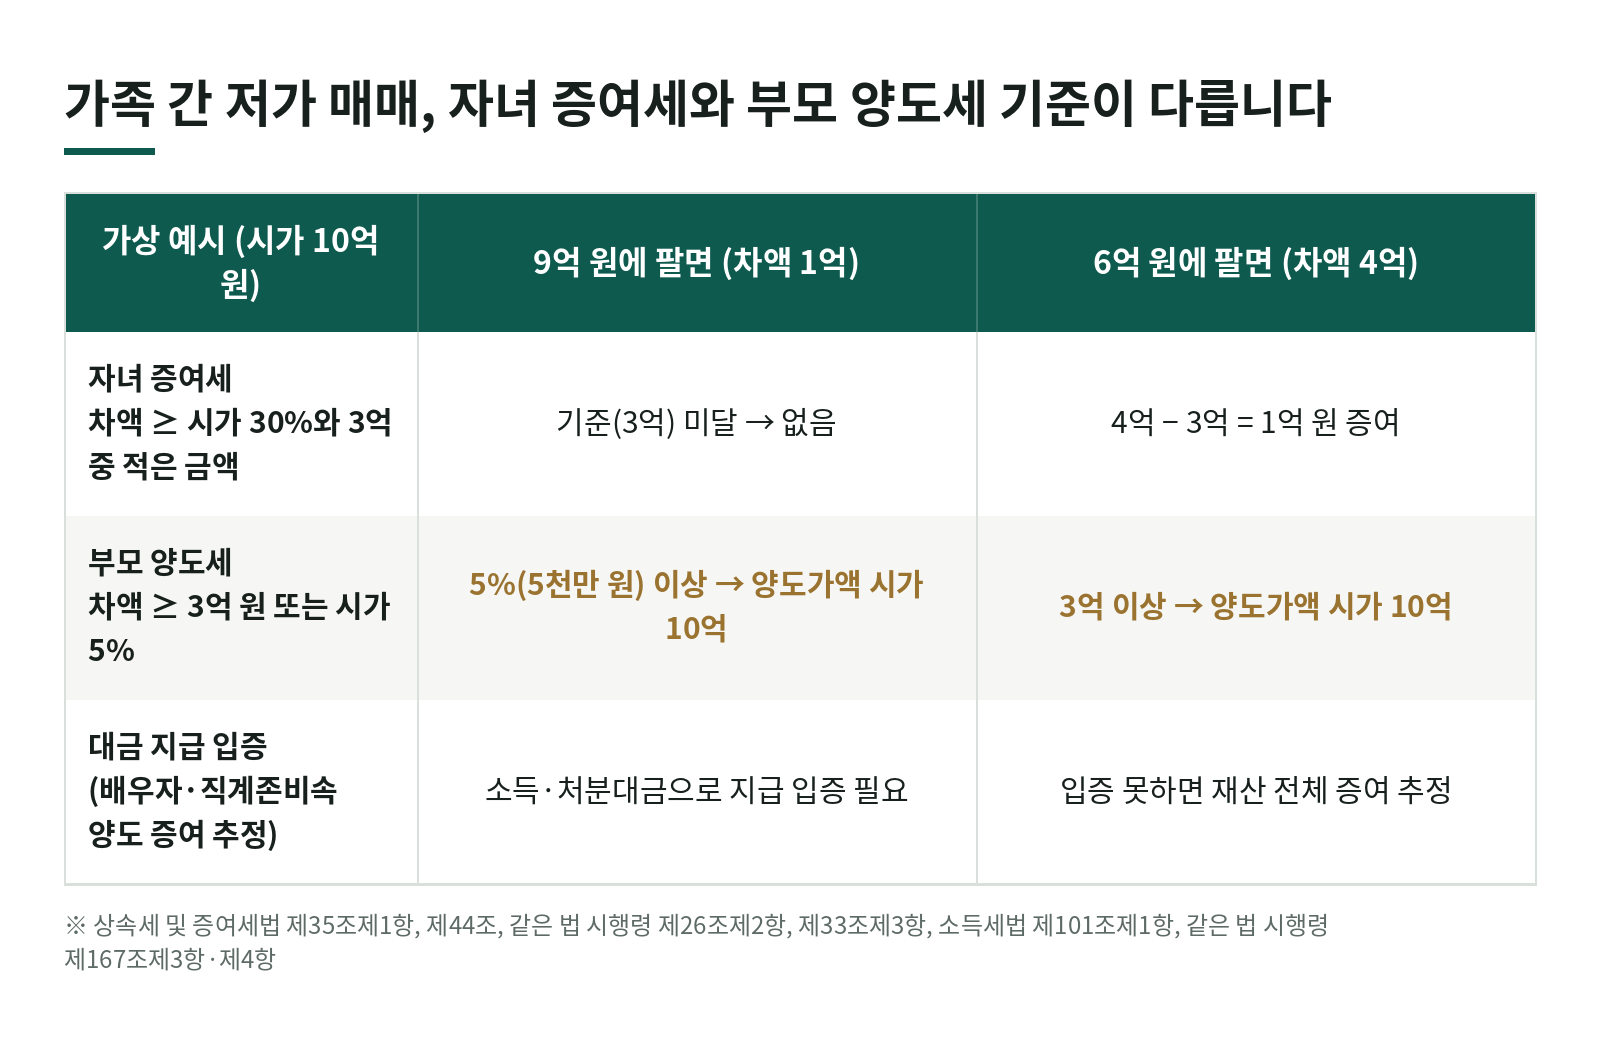
"집을 그냥 주면 증여세가 크니, 자녀에게 시세보다 싸게 팔면 되지 않나요?" 부모님들께서 증여와 매매 사이에서 많이 고민하시는 방법입니다. 결론부터 말씀드리면, 가족 간 매매는 세 가지를 따로 확인해야 합니다.
- 자녀가 싸게 산 만큼의 증여세(상증법 제35조)
- 부모가 싸게 판 것에 대한 양도세 부당행위계산(소득세법 제101조)
- 애초에 대금을 실제로 주고받았는지(상증법 제44조 증여 추정)
이 세 가지는 기준과 납세자가 서로 다르기 때문에 하나만 맞춰서는 안심할 수 없습니다. 아래 숫자는 이해를 돕기 위한 가상의 예시이고, 개별 사안은 시가 평가와 거래 경위 같은 사실관계에 따라 결론이 달라질 수 있으니 참고용으로 봐 주세요.
1. 자녀의 증여세: 「30%와 3억 원 중 적은 금액」
상속세 및 증여세법 제35조제1항은 특수관계인 사이에 재산을 시가보다 낮은 가액으로 양수한 경우, 그 대가와 시가의 차액이 기준금액 이상이면 차액에서 기준금액을 뺀 금액을 이익을 얻은 사람(싸게 산 자녀)의 증여재산가액으로 정합니다. 기준금액은 시가의 100분의 30과 3억 원 중 적은 금액입니다(시행령 제26조제2항).
- 시가 10억 원이면 30%는 3억 원, 3억 원과 같으므로 기준금액은 3억 원
- 시가 5억 원이면 30%는 1억 5천만 원으로 3억 원보다 적으므로 기준금액은 1억 5천만 원
여기서 시가는 상증법 제60조부터 제66조까지에 따라 평가한 가액입니다. 아파트라면 비슷한 시기의 매매사례가액 등이 시가가 될 수 있으므로, 「우리가 정한 가격」이 아니라 세법이 보는 시가부터 확인해야 합니다. 증여세에서 매매사례가액 등을 찾는 기간은 평가기준일 전 6개월부터 후 3개월까지이고(상증법 시행령 제49조제1항), 저가양수의 양수일은 원칙적으로 대금을 청산한 날을 기준으로 합니다(상증법 시행령 제26조제5항).
2. 부모의 양도세: 「3억 원 이상 또는 5% 이상」
판 쪽인 부모에게는 소득세법 제101조제1항의 양도소득 부당행위계산이 적용될 수 있습니다. 같은 법 시행령 제167조제3항은 특수관계인에게 시가보다 낮은 가격으로 자산을 양도한 경우를 조세 부담을 부당하게 감소시킨 경우로 보되, 시가와 거래가액의 차액이 3억 원 이상이거나 시가의 100분의 5 이상인 경우로 한정합니다. 이에 해당하면 양도가액을 시가로 계산합니다(제167조제4항). 이때 시가도 상증법 평가 방법을 준용하지만, 매매사례가액 등을 찾는 기간은 양도일 전후 각 3개월로 바뀝니다(소득세법 시행령 제167조제5항). 그래서 같은 거래라도 증여세와 양도세에서 시가로 잡히는 사례가 다를 수 있습니다.
증여세 기준(30%)보다 양도세 기준(5%)이 훨씬 낮다는 점이 핵심입니다. 증여세가 나오지 않는 할인 폭이라도 부모의 양도세는 시가 기준으로 다시 계산될 수 있습니다.
한국공인회계사회 「2026 양도소득세·증여세 실무 가이드」도 특수관계 개인 간 저가 양도에서는 양도자에게 양도소득세, 양수자에게 증여세가 각각 부과될 수 있고, 두 세목은 납세의무자와 요건이 달라 따로 판단한다는 점을 설명하고 있습니다.
3. 가상 예시: 시가 10억 원 아파트, 부모 취득가액 4억 원
9억 원에 팔면(10% 할인) - 차액 1억 원 < 기준금액 3억 원 → 자녀 증여세(제35조) 없음 - 차액 1억 원 ≥ 시가의 5%(5천만 원) → 부모 양도가액은 9억 원이 아니라 시가 10억 원으로 계산될 수 있음
6억 원에 팔면(40% 할인) - 차액 4억 원 ≥ 기준금액 3억 원 → 자녀 증여재산가액 = 4억 − 3억 = 1억 원 - 차액 4억 원 ≥ 3억 원 → 부모 양도가액도 시가 10억 원으로 계산될 수 있음
어느 쪽이든 부모의 양도차익은 「거래가액 − 4억 원」이 아니라 「10억 원 − 4억 원」을 기준으로 볼 수 있습니다. 부모가 1세대 1주택 비과세 대상인지, 보유기간이 얼마인지에 따라 실제 세금은 크게 달라지므로 양도세 쪽 계산을 반드시 함께 해 봐야 합니다.
4. 대금을 실제로 주고받았는지: 증여 추정(제44조)
상속세 및 증여세법 제44조제1항은 배우자 또는 직계존비속에게 양도한 재산은 양도한 때에 그 재산의 가액을 배우자 등이 증여받은 것으로 추정합니다. 매매계약서를 썼더라도 대금이 오가지 않았다면 싼 가격과 상관없이 재산 전체가 증여로 보일 수 있습니다.
추정을 깨려면 대가를 받고 양도한 사실이 명백해야 합니다. 시행령 제33조제3항은 그런 경우로 다음을 정합니다.
- 등기·등록이 필요한 재산을 서로 교환한 경우
- 이미 과세받았거나 신고한 소득금액, 상속·수증재산의 가액으로 대가를 지급한 사실이 입증되는 경우
- 자기 소유재산을 처분한 금액으로 대가를 지급한 사실이 입증되는 경우
그래서 자녀가 매매대금을 어디서 마련했는지가 중요합니다. 자녀 소득으로 설명되지 않는 돈을 부모가 다시 보태 주었다면, 그 부분은 별도의 증여 문제로 돌아옵니다.
5. 함께 알아 둘 점
- 저가양수에 따른 증여 이익과 증여 추정 금액에는 혼인·출산 증여재산공제를 적용하지 않습니다(상증법 제53조의2제4항).
- 상증법 제35조제3항은 주로 법인과의 거래를 염두에 둔 규정입니다. 거래가액이 법인세법상 시가에 해당해 부당행위계산 규정(법인세법 제52조, 소득세법 제101조)이 적용되지 않는 거래에는 제35조를 적용하지 않지만, 거짓이나 부정한 방법으로 증여세를 줄인 것으로 인정되면 예외입니다(상증법 제35조제3항).
- 취득세 등 다른 세금도 매매·증여 방식에 따라 달라지므로 함께 비교해 보시는 것이 좋습니다.
6. 정리: 가족 간 매매 전에 확인할 것
- 세법상 시가(매매사례가액 등)가 얼마인지. 증여세는 전 6개월~후 3개월, 양도세는 전후 3개월 기준으로 각각 확인
- 할인 폭이 시가의 5%·3억 원(부모 양도세), 시가의 30%·3억 원(자녀 증여세) 기준에 걸리는지
- 자녀가 대금을 자기 소득이나 재산 처분 대금으로 실제 지급할 수 있는지, 이체 기록이 남는지
- 부모 쪽 양도세(비과세 여부·보유기간)와 자녀 쪽 증여세·취득세를 합친 전체 세금
가족 간 매매는 「얼마나 싸게」보다 「세법상 시가가 얼마이고, 돈이 실제로 오갔는가」가 먼저입니다. 성종회계에서도 상담할 때는 증여로 주는 경우와 매매로 넘기는 경우의 세금 합계를 나란히 놓고 비교해 드립니다.
궁금한 점은 이 사이트의 「상담 신청」이나 메일(cpa@taxhong.com)로 편하게 문의해 주세요.
자주 묻는 질문
- 부모 집을 자녀가 시가보다 싸게 사면 얼마까지 괜찮나요?
- 자녀의 증여세는 시가와 거래가의 차액이 「시가의 30%와 3억 원 중 적은 금액」 이상일 때 생기고, 그 차액에서 그 기준금액을 뺀 금액이 증여재산가액입니다. 하지만 부모의 양도세는 차액이 3억 원 이상이거나 시가의 5% 이상이면 양도가액을 시가로 다시 계산할 수 있어 기준이 훨씬 낮습니다(상속세 및 증여세법 제35조제1항, 시행령 제26조제2항, 소득세법 제101조제1항, 소득세법 시행령 제167조제3항·제4항).
- 증여세와 양도세가 둘 다 나올 수 있나요?
- 증여세는 싸게 산 사람(양수자)에게, 양도세는 판 사람(양도자)에게 각각 따로 판단하므로 함께 과세될 수 있습니다.
- 돈을 주고 샀는데도 증여로 볼 수 있나요?
- 배우자나 직계존비속에게 양도한 재산은 증여로 추정합니다. 대가를 받고 양도한 사실이 명백하고, 이미 신고한 소득이나 재산 처분 대금 등으로 대가를 지급한 사실이 입증되면 추정하지 않습니다(상속세 및 증여세법 제44조제1항·제3항제5호, 시행령 제33조제3항).
「개인 재산」 글 목록
- 재개발·재건축 조합이 이주비 대출이자와 이사비를 대신 내 줬다면, 조합원은 세금을 내야 할까?10.09
- 강연료·원고료 같은 기타소득, 필요경비 60%와 과세최저한 5만 원은 어떻게 적용될까?10.09
- 부모 집을 자녀가 싸게 사면 세금은? 저가양수 증여세(30%·3억)와 부모 양도세(5%·3억) 기준이 다릅니다10.09
- 부담부증여를 받는 자녀가 내는 증여세는 얼마? 채무 인수를 인정받는 서류와 신고 때 확인할 것10.09
- 자녀에게 돈을 빌려줄 때 증여로 보지 않으려면? 적정이자율 4.6%와 1천만 원 기준, 차용증보다 중요한 것10.09
계약서와 상황을 함께 보면 결론이 달라질 수 있습니다.
상담 신청하기 →