위하고 거래처 등록, 코드 규칙은?
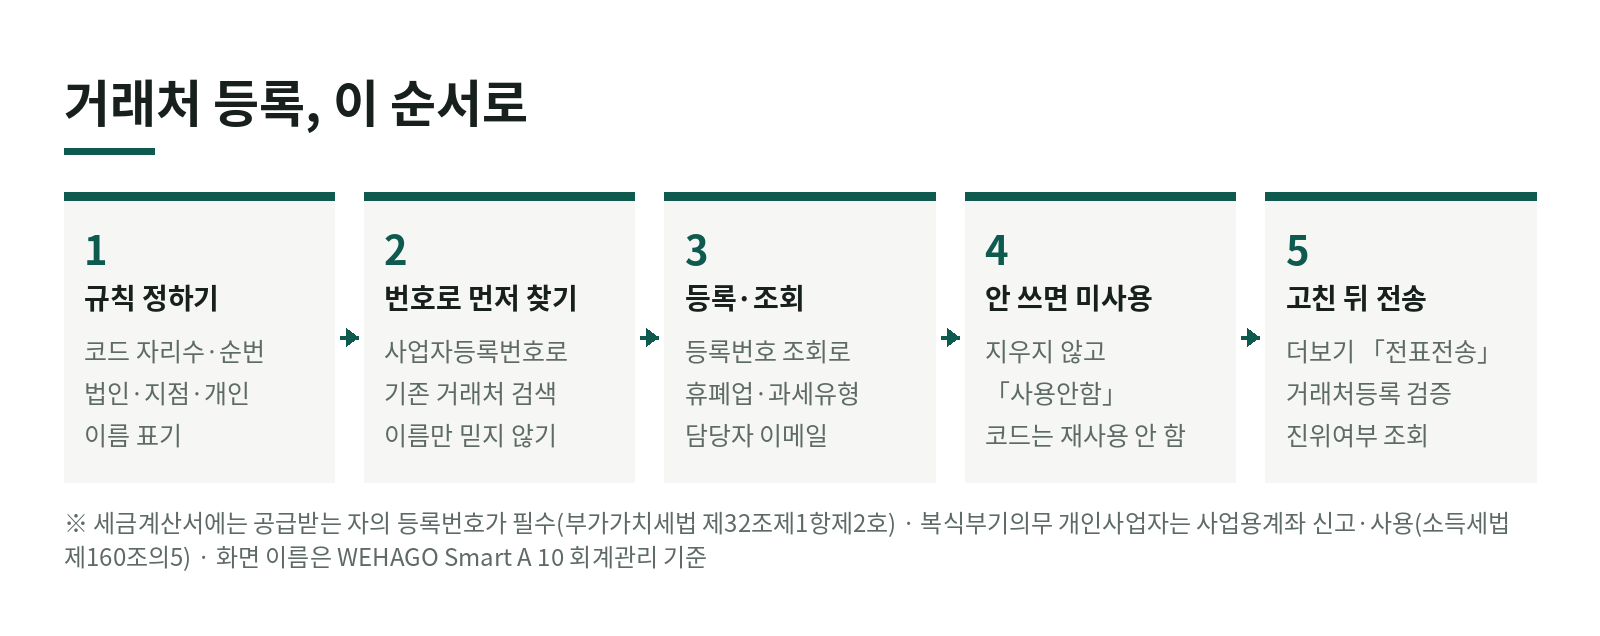
「위하고 기초」 연재 3편입니다. 2편에서 계정과목과 적요를 다듬었다면, 이제 전표마다 붙는 거래처를 정리합니다. 예시는 가상의 회사 (주)샛별상사(도소매, 12월 결산)로 듭니다.
1. 거래처는 세 갈래
메뉴 위치: 회계관리 › 기초정보관리 › 거래처등록
| 탭 | 무엇을 등록하나 | 어디에 쓰이나 |
|---|---|---|
| 일반 | 매출처·매입처(사업자·개인) | 세금계산서·계산서, 외상매출금·외상매입금 같은 채권채무 관리 |
| 금융 | 은행 예금·적금 계좌 | 통장 잔액 관리, 예적금현황·일일자금현황 |
| 카드 | 매출 카드가맹점, 매입(법인) 카드 | 부가가치세 신용카드 관련 부속서류 |
일반 거래처는 매출 때는 상대방의 사업자등록증을 받아 등록하고, 매입 때는 받은 세금계산서·영수증에 적힌 상대방 정보를 보고 등록합니다.
2. 일반 거래처, 이 칸은 꼭 맞춘다
| 칸 | 담당자가 볼 것 |
|---|---|
| Code | 환경설정에서 정한 자리수(6~10자리)로 매긴다 |
| 거래처명 | 상호 그대로. 30자를 넘기지 않는다 |
| 사업자등록번호 | 개인은 주민등록번호, 외국인은 외국인번호. 옆의 조회 아이콘으로 휴폐업·과세유형을 바로 확인한다 |
| 구분 | 매출·매입·전체 중에서. 기본값은 전체 |
| 담당자 이메일(추가사항 탭) | 전자세금계산서를 보내려면 꼭 필요하다 |
| 사업자단위과세 | 상대방이 사업자단위과세 사업자면 주사업장·종사업장을 나눠 등록한다 |
세금계산서에는 공급받는 자의 등록번호를 반드시 적어야 하므로(부가가치세법 제32조제1항제2호), 매출 거래처의 사업자등록번호가 틀리면 세금계산서와 합계표가 함께 틀립니다. 등록할 때 조회 아이콘으로 한 번 확인하는 습관이 가장 확실합니다.
3. 코드와 이름 규칙을 먼저 정한다
거래처가 수백 곳을 넘으면 담당자마다 다르게 적은 이름이 섞이기 시작합니다. 처음에 규칙을 정해 두면, 그 규칙에서 벗어난 이름이 곧 점검할 대상이 됩니다. (주)샛별상사라면 이렇게 정할 수 있습니다.
| 정할 것 | (주)샛별상사 규칙 예시 |
|---|---|
| 코드 | 6자리, 새 거래처는 마지막 번호 다음부터 순서대로 |
| 법인 표기 | 사업자등록증 그대로 (주)를 앞에. 「주식회사」로 풀어 쓰지 않는다 |
| 지점 | 상호 뒤에 괄호로 지점명. 예: ○○물산(부산지점) |
| 개인 | 상호가 있으면 상호, 없으면 성명 |
| 띄어쓰기 | 사업자등록증 표기를 따른다 |
한 번 쓴 코드는 다른 거래처에 다시 주지 않습니다. 같은 코드에 다른 회사 이름이 올라가면 지난 장부를 볼 때 어느 회사와의 거래였는지 알 수 없게 됩니다.
4. 같은 거래처가 두 번 생기지 않게
- 등록 전에 사업자등록번호로 먼저 찾아봅니다. 이름으로만 찾으면 표기가 조금 다른 기존 거래처를 놓칩니다.
- 중복은 사업자등록번호로만 판단합니다. 이름이 같아도 번호와 대표자가 다르면 다른 거래처입니다. 다만 사업자단위과세 사업자의 종사업장은 주사업장과 번호가 같아도 종사업장번호로 나눠 등록하는 것이 정상이니 중복으로 보지 않습니다.
- 통장 자동수집이 추천한 거래처는 대표자명으로 한 번 더 봅니다. 이름이 같은 다른 사업자가 추천되는 경우가 있습니다.
- 이미 둘로 나뉘어 있다면 바로 합치지 말고, 덜 쓰는 쪽을 미사용으로 돌린 뒤 담당 회계사와 정리 방법을 정합니다. 위하고의 「거래처등코드변환」은 되돌리기 기능이 없습니다.
5. 안 쓰는 거래처는 지우지 말고 「사용안함」
거래가 끝난 거래처는 「사용」 칸을 「사용안함」으로 바꿉니다. 그러면 전표 입력 때 코드도움에 나오지 않아 잘못 고를 일이 줄고, 지난 장부는 그대로 남습니다. 여러 곳을 한꺼번에 바꿀 때는 Code 체크박스로 고른 뒤 아래 액션바의 「일괄」 버튼을 씁니다.
6. 고친 뒤 꼭 할 일
- 이미 입력된 매입매출전표에는 자동으로 반영되지 않습니다. 거래처 정보를 고쳤다면 더보기의 「전표전송」으로 반영합니다.
- 거래처등록 검증으로 두 줄 상호, 특수문자, 영문·한자 상호처럼 전자신고 때 오류가 날 수 있는 거래처를 미리 찾습니다.
- 사업자 진위여부 조회로 국세청의 과세유형·휴폐업 상태와 맞춰 봅니다.
7. 금융·카드 거래처
금융 탭에는 회사 통장을 계좌마다 하나씩 등록하고, 구분(보통·당좌 / 정기적금 / 정기예금)을 맞춥니다. 계좌번호가 같은 통장을 두 번 등록하지 않게 주의합니다.
카드 탭에는 법인카드를 카드번호마다 등록하고, 매입 카드의 「카드구분」을 맞춰 둡니다. 이 값이 부가가치세 신고 때 신용카드매출전표등수령명세서의 유형으로 넘어갑니다. 매출 쪽에는 카드가맹점 번호를 등록합니다.
8. 자주 막히는 곳
- 코드도움에 거래처가 안 나옴: 「사용안함」으로 되어 있는지 봅니다.
- 전자세금계산서 발행이 안 됨: 추가사항 탭의 담당자 이메일이 비어 있는지 봅니다.
- 거래처 정보를 고쳤는데 세금계산서합계표는 그대로: 「전표전송」을 하지 않은 경우입니다.
- 같은 회사가 거래처원장에 두 줄: 사업자등록번호로 찾아 중복인지 먼저 확인합니다.
9. 개인사업자라면
거래처등록 화면과 순서는 법인과 같습니다. 복식부기의무자인 개인사업자는 거래 대금을 금융회사로 주고받거나 인건비·임차료를 지급하거나 지급받을 때 사업용계좌를 써야 하고, 복식부기의무자가 된 과세기간 개시일(사업을 시작하면서 바로 복식부기의무자가 되면 다음 과세기간 개시일)부터 6개월 이내에 사업용계좌를 신고해야 합니다. 이미 신고한 사업용계좌가 있으면 다시 신고하지 않습니다(소득세법 제160조의5제1항·제3항). 신고한 계좌는 금융 탭에서 「사업용계좌」를 「여」로 두면 성실신고 쪽 사업용계좌 잔액 현황에 반영됩니다.
다음 편
4편에서는 전기 잔액을 다룹니다. 지난해 말 잔액을 거래처별로 맞춰 올해 장부를 시작하는 방법입니다.
개별 회사의 처리는 업종·계약·사실관계에 따라 달라질 수 있습니다.
궁금한 점은 이 사이트의 「상담 신청」이나 메일(cpa@taxhong.com)로 편하게 문의해 주세요.
자주 묻는 질문
- 이름이 같은 거래처가 둘 있으면 하나는 지워야 하나요?
- 이름만으로는 판단하지 않습니다. 사업자등록번호가 다르면 다른 사업자입니다. 운수·건설처럼 비슷한 상호가 많은 업종에서는 이름이 같아도 다른 회사인 경우가 흔합니다. 사업자등록번호까지 같을 때만 중복으로 보고, 그때도 지우기보다 한쪽을 미사용으로 돌립니다.
- 거래처 이름은 몇 글자까지 들어가나요?
- 「WEHAGO Smart A 10 회계관리 매뉴얼」은 한글 30자, 영문 60자 이내라고 안내합니다. 실무에서는 한글·영문·숫자·괄호를 가리지 않고 30자를 넘기지 않게 맞추는 것이 안전합니다.
- 거래가 끝난 거래처는 삭제하나요?
- 지우지 않습니다. 「사용」을 「사용안함」으로 바꾸면 코드도움에 나오지 않아 실수로 고르는 일이 없고, 지난 장부의 기록은 그대로 남습니다.
「회계 실무」 글 목록
- 위하고 처음 켜면 무엇부터 봐야 할까?10.09
- 위하고 계정과목·적요, 어떻게 정리할까?10.09
- 위하고 거래처 등록, 코드 규칙은?10.09
- DART 고유번호, 어디서 조회하나요? 조회가 안 될 때 확인할 것10.08
- DART 편집기가 갑자기 꺼졌어요, 자동 저장 파일(.tds)과 백업 파일(.bak)로 복구하는 법10.08
계약서와 상황을 함께 보면 결론이 달라질 수 있습니다.
상담 신청하기 →