회계 실무
위하고 결산 때 예금 미수이자와 대출 미지급이자, 일할 계산과 전표 넣는 법
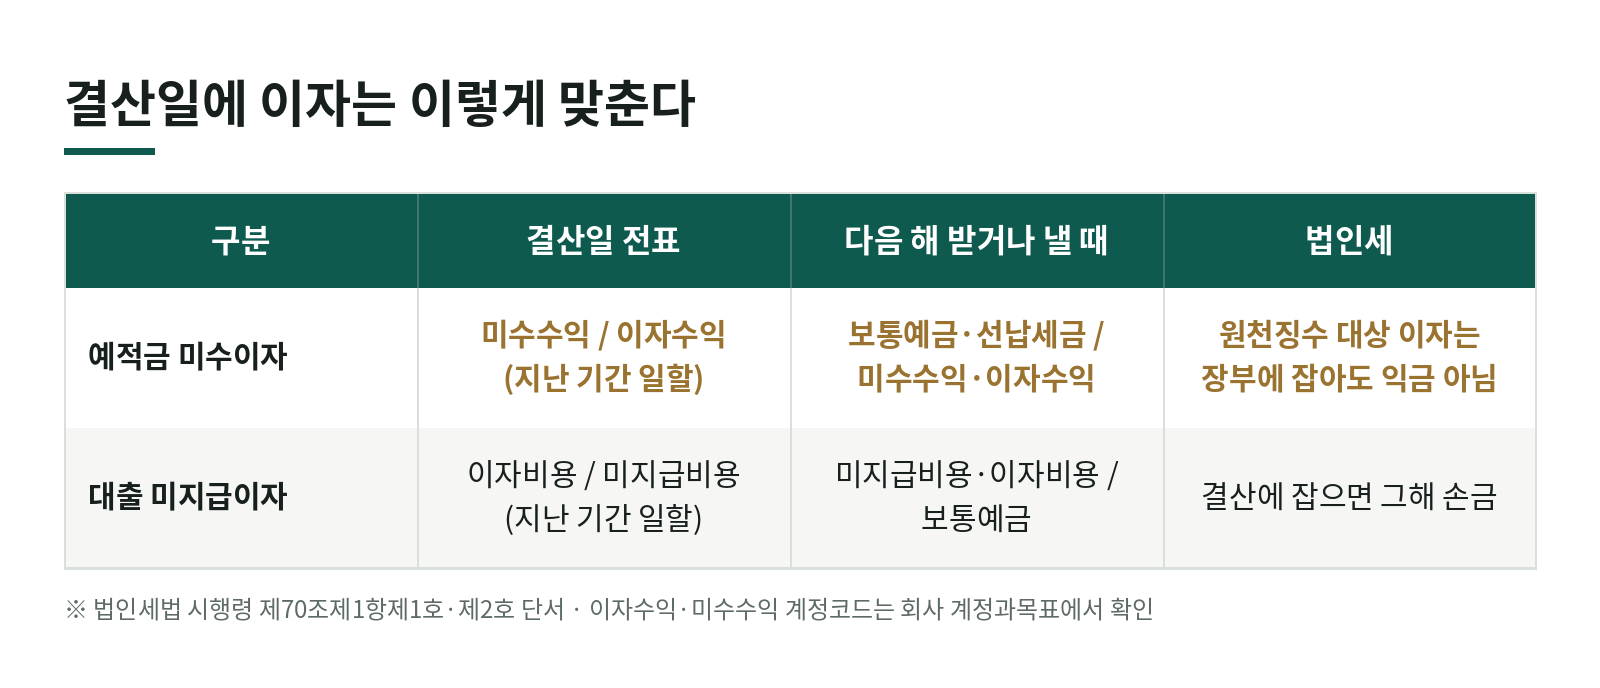
결산일에 이자를 맞추는 일은 금액은 작아도 매년 빠지는 곳입니다. 답부터 말하면 결산일까지 지난 기간의 이자를 일할로 계산해 일반전표로 넣습니다. 예금은 미수수익, 대출은 미지급비용입니다. 예시는 가상의 회사 (주)샛별상사입니다.
핵심 미수이자·미지급이자는 결산자료입력이 아니라 일반전표에서 직접 넣습니다. 예금 미수이자는 회계에 잡되 법인세에서는 빼는 것까지가 한 세트입니다.
1. 어느 화면에서 넣나
결산자료입력이 자동으로 계산하는 것은 재고·감가상각비·퇴직급여·대손상각 같은 항목입니다. 손익의 예상과 이연, 곧 미수이자·미지급이자는 수동 결산 항목이라 일반전표입력에 직접 넣습니다.
날짜는 결산일(12월 31일 결산이면 12월 31일)로 하고, 통장이 움직이지 않으니 차변·대변 대체전표로 넣습니다.
2. 얼마를 넣나 — 일할 계산
이자는 지난 날수만큼 나눕니다. 은행이 쓰는 날수 기준(보통 365일)은 약정서나 이자 계산서에서 확인합니다.
미수(미지급) 이자 = 원금 × 연이율 × 지난 날수 ÷ 365
원 미만은 버리고, 계산한 근거(원금·이율·기간)를 적요나 엑셀에 남겨 둡니다.
3. 대출 미지급이자
(주)샛별상사는 단기차입금 1억 원(연 5%)이 있고 이자를 매달 20일에 냅니다. 12월 20일에 냈으니 12월 21일부터 31일까지 11일분이 비어 있습니다.
100,000,000 × 5% × 11 ÷ 365 = 150,684원
12월 31일 전표는 이렇습니다.
| 차변 | 대변 | 금액 |
|---|---|---|
| 931 이자비용 | 262 미지급비용 | 150,684 |
다음 해 1월 20일 이자를 낼 때는 미지급비용을 먼저 지우고 나머지만 이자비용으로 넣습니다. 이렇게 하지 않으면 11일분이 두 해에 걸쳐 두 번 비용이 됩니다.
법인세에서는 결산을 확정할 때 지난 기간의 이자를 비용으로 계상하면 그 사업연도의 손금입니다(법인세법 시행령 제70조제1항제2호 단서). 차입일부터 이자지급일이 1년을 넘는 특수관계인과의 거래 이자는 이 단서에서 빠집니다.
4. 예적금 미수이자
같은 회사가 7월 1일에 정기예금 5천만 원(연 3%, 1년 만기 일시 지급)을 들었습니다. 7월 1일부터 12월 31일까지 184일이 지났습니다.
50,000,000 × 3% × 184 ÷ 365 = 756,164원
| 차변 | 대변 | 금액 |
|---|---|---|
| 미수수익 | 이자수익 | 756,164 |
다음 해 만기에 이자를 받을 때는 원천징수된 세금을 선납세금으로 받고, 미수수익을 지운 뒤 나머지만 이자수익으로 넣습니다.
5. 예금 미수이자는 법인세에서 뺀다
법인세법 시행령 제70조제1항제1호는 이자수익을 원칙적으로 「소득세법 시행령」 제45조의 수입시기에 익금으로 봅니다. 결산 때 지난 기간 이자를 수익으로 잡으면 그해 익금이 되는 단서가 있지만, 법인세법 제73조·제73조의2에 따라 원천징수되는 이자는 그 단서에서 빠집니다.
은행 예적금 이자는 원천징수되므로, 장부에 미수수익을 잡아도 법인세 신고 때는 익금불산입(유보)으로 빼고 실제로 받는 해에 다시 익금으로 넣습니다.
회계 담당자는 장부에 넣고, 넣었다는 사실과 금액을 세무조정 담당에게 넘기면 됩니다. 금액이 작다고 장부에만 넣고 넘기지 않으면 그해 법인세가 조금 더 나옵니다.
6. 넣은 뒤 확인
- 시산표: 미지급비용·미수수익 잔액이 계산한 금액과 같은지.
- 다음 해 첫 이자: 1월 이자 전표가 미지급비용을 먼저 지웠는지(같은 11일분이 두 번 비용이 되지 않게).
- 원천징수 이자 목록: 미수수익으로 잡은 예금이 무엇인지 표로 남겨 세무조정에 넘겼는지.
7. 자주 막히는 곳
- 이자 계산서 날짜가 은행마다 다름: 이자 기간이 「전월 21일~당월 20일」처럼 걸쳐 있으면 마지막 지급일 다음 날부터 셉니다.
- 대출 이자에 원천징수가 붙은 경우: 개인에게 빌린 돈의 이자는 회사가 원천징수해야 하므로(소득세법 제127조제1항제1호) 미지급비용과 예수금을 나눠 지급 때 처리합니다(6편).
- 마감한 달에 넣으려 함: 12월이 일마감돼 있으면 마감을 풀고 넣거나, 담당자와 상의해 결산 전표 넣는 날을 정합니다.
8. 개인사업자라면
대출 미지급이자는 같은 방법으로 넣습니다. 예금이자는 사업 관련 수입으로 볼지에 따라 처리가 달라지므로 담당 회계사와 정한 방식대로 합니다.
함께 보면 좋은 편
사례와 금액은 가상 수치이고, 개별 사안은 사실관계에 따라 달라질 수 있습니다. 화면과 법령은 작성일(2026년 10월) 기준이며, 위하고 업데이트와 법령 개정에 따라 바뀔 수 있습니다.
궁금한 점은 이 사이트의 「상담 신청」이나 메일(cpa@taxhong.com)로 편하게 문의해 주세요.
자주 묻는 질문
- 결산 때 받지도 않은 예금이자를 장부에 넣어야 하나요?
- 회계에서는 결산일까지 지난 기간의 이자를 미수수익으로 넣어 기간에 맞춥니다. 다만 법인세에서는 원천징수되는 이자를 미리 계상해도 그해 익금으로 보지 않으므로(법인세법 시행령 제70조제1항제1호 단서), 법인세 신고 때 익금불산입으로 조정합니다.
- 대출 미지급이자를 결산 때 잡으면 그해 비용으로 인정되나요?
- 결산을 확정할 때 이미 지난 기간의 이자를 비용으로 계상하면 그 사업연도의 손금이 됩니다(법인세법 시행령 제70조제1항제2호 단서). 차입일부터 이자지급일이 1년을 넘는 특수관계인과의 거래 이자는 이 단서에서 빠집니다.
- 미수이자는 어느 화면에서 넣나요?
- 결산자료입력의 자동 항목이 아니라 일반전표입력에서 결산일 날짜로 직접 넣습니다. 손익의 예상·이연은 수동 결산 항목입니다.
이 분야 많이 본 글
관련 글
- 위하고 부가세 신고 뒤 부가세예수금·대급금 정리 분개, 납부와 환급까지 2026-10-31
- 위하고 결산 때 퇴직급여충당금 설정, 추계액에서 전입액 구해 넣는 순서 2026-10-31
- 위하고 결산 전 가지급금·가수금 정리, 섞인 거래 걸러내고 사람별 잔액 맞추는 순서 2026-10-31
계약서와 상황을 함께 보면 결론이 달라질 수 있습니다.
상담 신청하기 →