회계 실무
위하고 개인사업자 결산, 인출금과 자본금 정리하는 순서
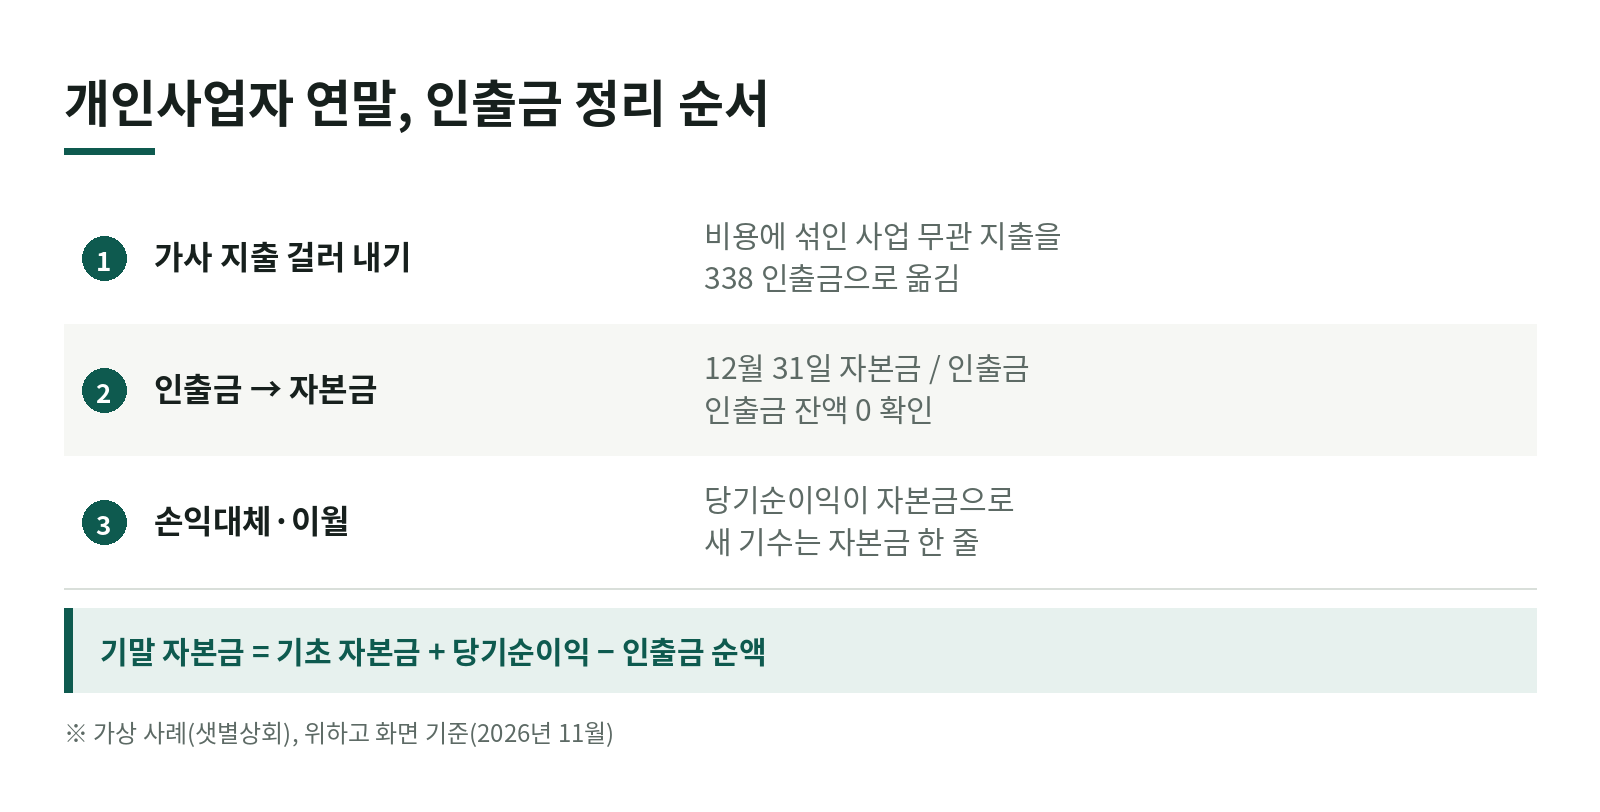
개인사업자 장부는 연말에 인출금을 어떻게 정리할까요? 답은 간단합니다. 12월 31일 기준 인출금(338) 잔액을 자본금으로 대체해 0으로 만들고, 손익대체로 당기순이익을 자본금에 합치면 됩니다. 예시는 가상의 개인사업자 샛별상회입니다.
핵심 인출금은 비용이 아니라 대표가 가져간 돈의 기록입니다. 연말에 자본금과 합쳐 한 줄로 만들고, 그 전에 비용에 섞인 가사 지출부터 걸러 냅니다.
1. 개인사업자의 자본은 어떻게 움직이나
법인은 자본금이 한번 정해지면 잘 움직이지 않습니다. 개인사업자는 다릅니다. 사업자 본인이 사업 돈을 가져가고 넣는 일이 한 해 내내 생기고, 그 기록이 인출금에 쌓입니다.
흐름은 네 단계입니다.
- 기초: 지난 기수에서 넘어온 자본금 한 줄
- 한 해 동안: 대표가 가져간 돈은 338 인출금 차변, 넣은 돈은 인출금 대변으로 쌓임
- 결산일: 인출금 잔액을 자본금으로 대체, 손익대체로 당기순이익도 자본금으로 이동
- 마감후이월: 다음 기수에는 인출금 0, 자본금 한 줄
법인은 대표가 회사 돈을 가져가면 134 가지급금으로 넣습니다(5편). 개인사업자는 대표와 사업이 한 사람이라 대여 관계가 생기지 않으니 인출금으로 넣습니다(28편).
2. 인출금이 쌓이는 장면
샛별상회는 대표 한 명에 직원 두 명인 가상의 소매점입니다. 한 해 동안 인출금에는 이런 줄이 쌓였습니다.
| 거래 | 분개 | 근거 편 |
|---|---|---|
| 사업용 통장에서 대표 생활비 이체(월 200만 원) | 338 인출금 / 보통예금 | 9편 |
| 사업용 카드로 쓴 가족 병원비·식사 | 338 인출금 / 미지급금(카드) | 26편 |
| 대표 본인 국민연금 보험료 | 338 인출금 / 보통예금 | — |
| 대표가 개인 돈을 사업 통장에 넣음 | 보통예금 / 338 인출금 | 9편 |
대표 본인 국민연금은 비용이 아니라 인출금으로 넣습니다. 종합소득에서 연금보험료공제로 빼는 항목이기 때문이죠(소득세법 제51조의3). 대표 본인 건강보험료와 노인장기요양보험료는 다릅니다. 직장가입자의 사용자 본인 보험료와 지역가입자 보험료 모두 필요경비여서(소득세법 시행령 제55조제1항제11호의2·제11호의3) 인출금이 아니라 보험료 같은 비용 계정으로 넣습니다.
한 해 합계는 이렇다고 가정합니다.
- 생활비 이체: 24,000,000원
- 가족 병원비·식사 카드 사용분: 1,200,000원
- 본인 국민연금: 2,160,000원
- 개인 돈 입금(출자): 5,000,000원
차변 합계 27,360,000원에서 대변 5,000,000원을 뺀 22,360,000원이 12월 31일 인출금 차변 잔액입니다.
3. 연말 전에 인출금 잔액부터 뽑는다
대체 전표를 넣기 전에 인출금이 맞는지 봅니다.
- 회계관리 › 주요장부 › 계정별원장에서 338 인출금을 기수 처음부터 12월 31일까지 조회합니다.
- 줄마다 대표 본인 몫이 맞는지 봅니다. 거래처가 비어 있거나 적요가 모호한 줄을 먼저 봅니다.
- 합계를 합계잔액시산표(12월 31일 기준)의 인출금 잔액과 맞춥니다(35편).
인출금은 자본을 깎는 계정이라 차변 잔액이 보통입니다. 개인 돈을 넣은 금액이 더 크면 대변 잔액도 날 수 있는데요, 이때도 방향만 다를 뿐 같은 순서로 대체합니다.
시산표에서 인출금 잔액이 계정별원장 합계와 다르면 날짜 기준이 어긋난 경우가 많습니다. 합계잔액시산표의 기간은 날짜 하나라는 점을 다시 봅니다.
4. 사업과 무관한 지출은 비용에서 빼낸다
인출금을 자본금으로 대체하기 전에, 비용에 들어가 있는 가사 지출을 먼저 인출금으로 옮깁니다. 순서를 바꾸면 대체한 뒤에 인출금이 또 생겨 마감 전 숫자가 달라집니다.
찾는 곳은 세 군데입니다.
- 복리후생비·접대비·차량유지비 계정별원장: 병원, 학원, 가족 식사처럼 사업과 이어지지 않는 줄
- 거래처원장에서 가사 성격 거래처를 훑기(22편)
- 카드 전표: 사업용 카드에 가사 지출이 섞인 줄(26편)
이미 전송한 전표는 지우지 않고 코드변환으로 계정을 인출금으로 옮기고, 품명도 「인출금」으로 맞춰 둡니다(27편).
가사 관련 경비는 필요경비에 넣지 않습니다(소득세법 제33조제1항제5호, 같은 법 시행령 제61조제1항제1호). 사업용인지 가사용인지 애매한 줄은 혼자 정하지 말고 담당 회계사에게 한 번 확인한 뒤 정리합니다.
일마감이 걸린 달의 전표는 고쳐지지 않으니, 결산월 날짜로 대체전표를 넣고 적요에 원래 날짜를 적는 방식을 씁니다(28편).
5. 인출금을 자본금으로 대체하는 전표
12월 31일 날짜로 일반전표입력에 넣습니다. 구분은 3 차변, 4 대변입니다.
| 차변 | 대변 | 금액 |
|---|---|---|
| 331 자본금 | 338 인출금 | 22,360,000 |
이 전표를 넣은 뒤 인출금 잔액은 0이 됩니다. 시산표에서 338이 0으로 보이는지 다시 조회합니다.
회사에 따라 대체 전표를 넣는 방식이 다를 수 있죠. 담당 회계사와 정한 방식이 있으면 구분까지 그 방식을 따릅니다.
6. 손익대체와 마감후이월 순서
개인사업자는 이익잉여금처분계산서 메뉴가 없어 그 단계를 건너뜁니다(17편). 위하고 매뉴얼에는 개인을 선택한 경우 손익대체가 자본금 계정으로 대체된다고 되어 있습니다.
순서는 이렇습니다.
- 월별 점검과 결산자료입력을 끝낸다(16편, 17편)
- 사업과 무관한 지출을 인출금으로 옮긴다(4절)
- 인출금을 자본금으로 대체한다(5절)
- 손익대체로 당기순이익을 자본금에 합친다
- 재무제표를 회계기간 종료월로 조회해 두고 마감후이월
샛별상회로 계산하면 이렇습니다.
| 항목 | 금액 |
|---|---|
| 기초 자본금 | 50,000,000 |
| (+) 당기순이익 | 38,000,000 |
| (-) 인출금 순액 | 22,360,000 |
| 기말 자본금 | 65,640,000 |
다음 기수 전기분재무상태표에서는 이 65,640,000원이 자본금 한 줄로 이어집니다(4편). 인출금은 0에서 다시 시작합니다.
7. 대체한 뒤 확인
- 338 인출금 잔액이 0인지: 12월 31일 기준 시산표에서 봅니다.
- 자본금 잔액이 계산한 금액과 같은지: 위 표 숫자와 맞춥니다.
- 손익 계정이 비었는지: 손익대체 뒤 날짜로 조회하면 비용·수익이 0으로 보일 수 있습니다. 결산 전 날짜로 다시 봅니다(35편).
- 이월 뒤 새 기수: 기수 배지, 거래처별초기이월 차액 0, 자본금 한 줄을 봅니다(24편).
8. 자주 막히는 곳
- 인출금을 정리하기 전에 마감후이월부터 함: 인출금이 남은 채 넘어갈 수 있으니 이월 전에 잔액부터 봅니다. 이월 후에 고치면 자료를 덮어쓰게 되는 점은 17편에 있습니다.
- 가사 지출이 비용에 남음: 비용이 커져 이익이 줄어 보입니다. 4절 세 군데를 훑습니다.
- 본인 건강보험료와 국민연금을 같은 계정에 넣음: 건강보험료·장기요양보험료는 필요경비, 국민연금은 인출금으로 나눠 넣습니다(2절).
- 대체 방향을 거꾸로 넣음: 인출금이 오히려 커집니다. 넣은 뒤 시산표에서 0 쪽으로 움직였는지 봅니다.
9. 법인이라면
법인은 인출금이 없습니다. 대표가 회사 돈을 가져가면 134 가지급금, 회사가 대표에게 빚을 지면 가수금으로 처리하고, 결산 전에 사람별로 정리합니다(28편).
자본금은 증자·감자가 있을 때만 움직입니다. 당기순이익은 자본금이 아니라 이익잉여금으로 넘어가고, 이익잉여금처분계산서 화면에서 손익대체 분개를 추가합니다(17편). 그러니 이 글의 5절 대체 전표는 법인에는 해당하지 않습니다.
함께 보면 좋은 편
- 위하고 일반전표 입력, 기본부터 차근차근
- 위하고 결산 순서, 결산자료입력부터 손익대체와 마감후이월까지
- 위하고 이미 전송한 전표, 지우지 않고 고치는 법
- 위하고 합계잔액시산표 보는 법, 네 칸 읽기와 마이너스 잔액 찾기
이번 결산에서는 12월 31일 기준 인출금 잔액부터 한 번 뽑아 보시면 한결 수월합니다.
사례와 금액은 가상 수치이고, 개별 사안은 사실관계에 따라 달라질 수 있습니다. 화면은 작성일(2026년 11월) 기준이며, 위하고 업데이트에 따라 바뀔 수 있습니다.
궁금한 점은 이 사이트의 「상담 신청」이나 메일(cpa@taxhong.com)로 편하게 문의해 주세요.
자주 묻는 질문
- 개인사업자는 연말에 인출금을 어떻게 정리하나요?
- 결산일에 인출금(338) 잔액을 자본금으로 대체하는 전표를 넣어 인출금을 0으로 만듭니다. 그 뒤 손익대체로 당기순이익이 자본금으로 넘어가고, 마감후이월을 하면 다음 기수에는 자본금 한 줄만 이어집니다.
- 대표 개인 카드 사용분이 비용으로 들어가 있으면 어떻게 하나요?
- 사업과 관련 없는 지출은 비용이 아니라 인출금입니다. 계정별원장에서 찾아 인출금으로 옮기고, 이미 전송한 전표라면 코드변환으로 고칩니다. 옮긴 뒤 시산표에서 비용 잔액이 줄고 인출금 잔액이 늘었는지 확인합니다.
- 인출금을 많이 가져가면 이익이 줄어드나요?
- 줄지 않습니다. 인출금은 비용이 아니라 자본에서 빼는 계정이라 손익계산서의 이익에는 영향이 없고, 자본금 잔액만 줄어듭니다. 다만 부채가 사업용 자산보다 많아지면 그 초과분 부채의 지급이자는 필요경비가 되지 않습니다(소득세법 시행령 제61조제1항제2호).
이 분야 많이 본 글
관련 글
- 위하고 마감 전 최종 점검표, 차액전표부터 재무제표까지 한 장으로 2026-11-09
- 위하고 재무제표 출력과 전기 비교 2026-11-09
- 위하고 계정별원장으로 잘못 들어간 전표 찾기 2026-11-09
계약서와 상황을 함께 보면 결론이 달라질 수 있습니다.
상담 신청하기 →