회계 실무
위하고 마감 전 최종 점검표, 차액전표부터 재무제표까지 한 장으로
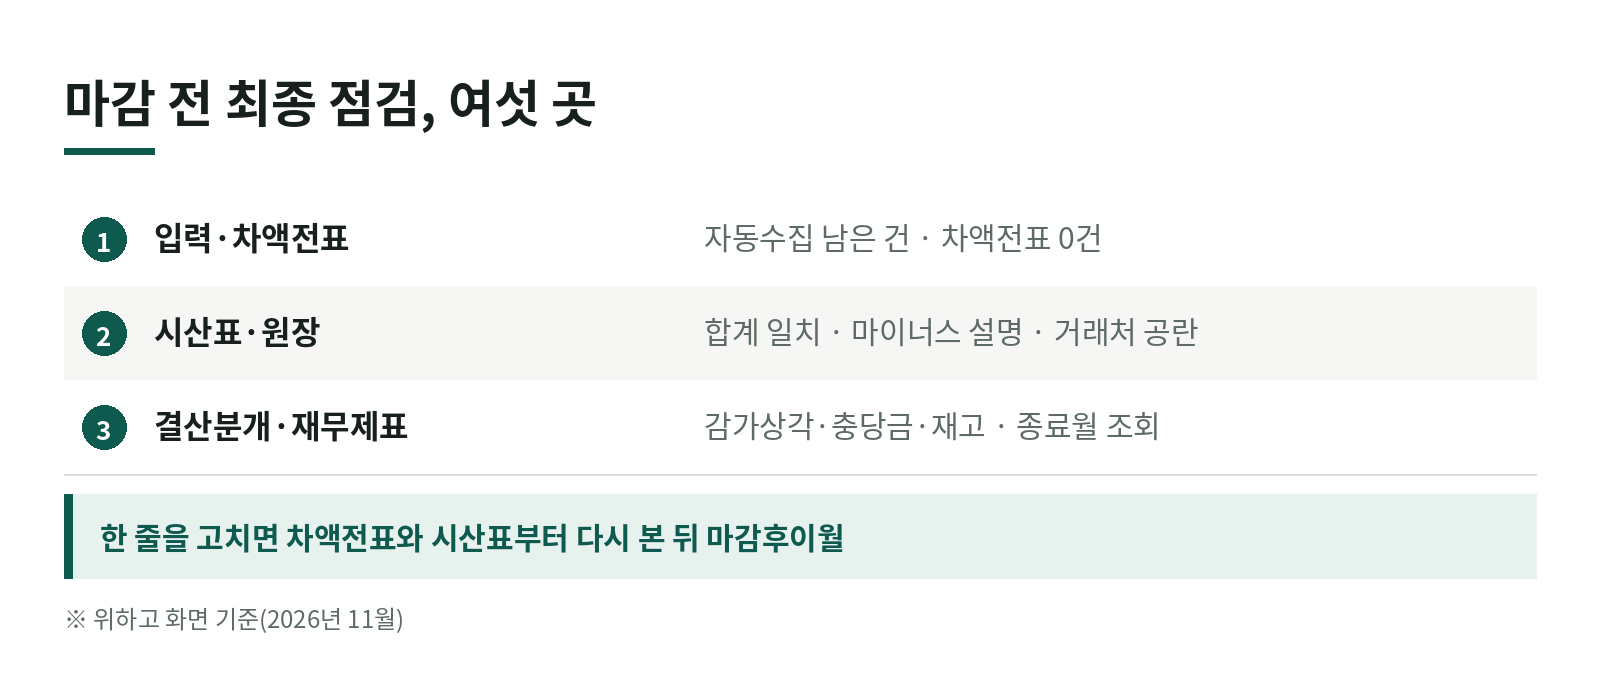
마감후이월 직전에 무엇을 확인해야 할까요? 답은 간단합니다. 차액전표, 시산표, 거래처원장, 계정별원장, 결산분개, 재무제표 여섯 곳을 위에서 아래로 보면 됩니다. 한 줄이라도 고쳤다면 B줄부터 다시 봅니다. 아래 표에 줄마다 통과 기준과 자세한 편 번호를 달았습니다. 예시는 가상의 회사 (주)샛별상사입니다.
핵심 점검표는 한 번 훑는 목록이 아니라, 고칠 때마다 위로 돌아가는 순서입니다. 한 줄을 고치면 차액전표와 시산표 줄부터 다시 봅니다.
1. 이 표를 쓰는 법
이 표는 앞 편들의 점검을 한곳에 모은 것입니다. 새로운 방법은 없고, 순서만 있죠.
- ☐ 칸에 확인한 줄을 표시합니다. 인쇄하거나 엑셀로 옮겨 두면 편합니다.
- 통과 기준을 못 채운 줄은 오른쪽 편 번호로 가서 원인을 찾습니다.
- 전표를 고쳤다면 A·B 줄을 다시 확인합니다. 수정한 날은 매번 다시 돌립니다(16편).
2. 마감 전 최종 점검표
A. 입력이 끝났는지
| ☐ | 확인할 것 | 어디서 | 통과 기준 | 편 |
|---|---|---|---|---|
| ☐ | 자동수집 남은 건 | 자동전표처리(통장·카드·현금영수증·세금계산서) | 확정가능·미추천으로 남은 건이 없거나 이유를 적어 둠 | 9~13편, 16편 |
| ☐ | 카드 미전송분 | 신용카드 자동전표 | 마지막 카드 수집분까지 계정·품명 정리 후 전송 | 26편 |
| ☐ | 이중계상 | 통장·카드·일반전표 | 같은 돈이 두 번 들어간 줄 없음 | 10편 |
| ☐ | 4대보험 예수금 | 합계잔액시산표 · 고지서 | 회사 부담분이 예수금으로 지워지지 않음 | 23편 |
B. 차액전표와 시산표
| ☐ | 확인할 것 | 어디서 | 통과 기준 | 편 |
|---|---|---|---|---|
| ☐ | 차액전표 | 일반전표입력 › 차액전표보기(Shift+F10) | 「대차차액이 발생된 분개 데이터가 없습니다」, 기간은 전체로 넓혀 한 번 더 | 16편 |
| ☐ | 시산표 맨 아래 합계 | 회계관리 › 결산재무제표 › 합계잔액시산표 | 차변 합계와 대변 합계가 같음 | 35편 |
| ☐ | 마이너스 잔액 | 합계잔액시산표 | 자산이 대변에, 부채가 차변에 남은 줄을 설명할 수 있음(차감 계정 제외) | 35편 |
| ☐ | 처음 보는 계정 | 합계잔액시산표 | 쓰지 않던 계정에 잔액이 없거나 이유를 알고 있음 | 35편 |
| ☐ | 마이너스통장 | 합계잔액시산표 | 보통예금 음수 잔액을 12월 31일 단기차입금으로 대체하고 다음 기수 1월 1일 되돌림 | 35편 |
C. 거래처와 계정 원장
| ☐ | 확인할 것 | 어디서 | 통과 기준 | 편 |
|---|---|---|---|---|
| ☐ | 거래처 공란 | 회계관리 › 주요장부 › 거래처원장 | 거래처가 있어야 하는 계정의 공란(000000 줄)이 없거나 이유를 앎 | 16편, 22편 |
| ☐ | 거래처별 잔액 | 거래처원장 | 외상매출금·외상매입금·미지급금 잔액이 기대한 값과 같음 | 22편 |
| ☐ | 가지급금·가수금 | 거래처원장 | 사람별 잔액이 맞고 섞인 거래를 걸러 냄 | 28편 |
| ☐ | 이상한 줄의 전표 | 회계관리 › 주요장부 › 계정별원장 | 방향이 거꾸로이거나 계정이 섞이거나 중복·빈칸·튀는 금액인 전표를 고침 | 36편 |
D. 결산분개
| ☐ | 확인할 것 | 어디서 | 통과 기준 | 편 |
|---|---|---|---|---|
| ☐ | 고정자산·감가상각비 | 월별감가상각비계상 · 결산자료입력 | 감가상각비를 결산에 계상 | 21편 |
| ☐ | 선급비용·미지급비용 | 일반전표입력 | 월할로 나눠 정리 | 29편 |
| ☐ | 기말 재고 | 결산자료입력 | 재고 입력, 매출원가 계산 확인 | 30편 |
| ☐ | 대손충당금 | 결산자료입력 | 추가 설정액 입력 | 31편 |
| ☐ | 퇴직급여충당금 | 결산자료입력 | 전입액 입력 | 32편 |
| ☐ | 미수이자·미지급이자 | 일반전표입력 | 일할 계산 전표 입력 | 33편 |
| ☐ | 부가세예수금·부가세대급금 | 일반전표입력 | 기간 말일 기준 상계, 두 계정 잔액 0. 차액은 미지급세금 또는 미수금으로 남음 | 34편 |
| ☐ | 제조원가 묶음 | 합계잔액시산표 | 결산자료입력 전표추가 뒤 「◀제조원가▶」 묶음 줄 잔액이 0 | 17편 |
E. 재무제표와 마감
| ☐ | 확인할 것 | 어디서 | 통과 기준 | 편 |
|---|---|---|---|---|
| ☐ | 당기순이익 | 손익계산서를 엑셀변환한 값 | 화면의 작은 글씨로 읽지 않고 엑셀로 확인 | 17편, 37편 |
| ☐ | 재무상태표·전기 비교 | 재무제표 | 계정별로 전기 숫자와 크게 어긋난 곳이 없음 | 37편 |
| ☐ | 일마감 상태 | 일반전표입력 기능모음 | 고칠 달이 잠겨 있지 않음 | 5편 |
| ☐ | 종료월 조회 | 제조원가명세서·손익계산서·이익잉여금처분계산서·재무상태표 | 모두 회계기간 종료월로 조회(세목 쓰는 회사는 세목별 탭도) | 17편 |
| ☐ | 마감후이월 | 회계관리 › 마감후이월 | 다른 메뉴를 닫고 다른 사용자가 쓰지 않을 때 진행 | 17편 |
| ☐ | 이월 직후 | 새 기수 | 기수 배지, 거래처별초기이월 계정별 차액 0 | 24편 |
3. 줄마다 한 줄 설명
표만으로 모자란 줄만 짚습니다.
차액전표가 0건이어도 끝이 아닙니다. 차액전표는 차변과 대변이 다른 전표만 찾습니다. 계정이 틀린 전표는 시산표와 원장에서 따로 찾습니다.
마이너스 잔액은 설명할 수 있어야 합니다. 마이너스통장 같은 정상 사유가 아니면 결산 숫자로 넘어가기 전에 정리합니다. 결산일 기준으로 설명할 수 없는 잔액이 남아 있으면 그것부터 풀어야 합니다.
결산분개를 지우기 전에는 어느 월의 분개인지 눈으로 봅니다. 자동분개 일괄 삭제로 지운 전표는 삭제전표복구로 살리지 못할 수 있습니다(17편).
마감후이월은 마지막에 한 번만 하는 것이 좋습니다. 다시 이월하면 체크한 메뉴의 이월기수 자료를 지우고 덮어씁니다. 고정자산등록은 이월기수 자료를 전부 지우고 다시 이월합니다. 새 기수에 따로 등록한 자산이 있으면 함께 지워지니, 다시 이월하기 전에 체크를 뺄지 먼저 정합니다.
4. 점검하다 막히는 곳
- 고쳤더니 다른 줄이 틀어짐: 한 줄을 고치면 B 줄(차액전표·시산표)을 다시 봅니다.
- 시산표 날짜를 잘못 고름: 합계잔액시산표의 기간은 범위가 아니라 날짜 하나입니다. 12월 31일로 고르고 조회를 눌렀는지 봅니다.
- 다른 기수 화면을 봄: 화면 위 기수 배지가 올해인지 봅니다(1편).
- 종료월 조회 없이 이월: 이월 전에 종료월 조회를 마치지 않으면 이월 금액이 맞지 않을 수 있습니다.
5. 개인사업자라면
표의 순서는 같습니다. 달라지는 점은 두 가지입니다.
- 이익잉여금처분계산서가 없어 E 줄의 종료월 조회에서 빠집니다(17편).
- 시산표에서 인출금(338)을 따로 봅니다. 사업과 무관한 지출이 비용에 섞여 있다면 비용 줄이 커 보입니다. 결산 전에 인출금을 자본금으로 정리하는 순서는 38편에 있습니다.
함께 보면 좋은 편
- 위하고 월말 점검, 차액전표와 시산표 마이너스 잔액, 거래처원장 보는 순서
- 위하고 결산 순서, 결산자료입력부터 손익대체와 마감후이월까지
- 위하고 마감후이월 하고 나면 새 기수에서 무엇부터 확인하나요?
- 위하고 합계잔액시산표 보는 법, 네 칸 읽기와 마이너스 잔액 찾기
- 위하고 개인사업자 결산, 인출금과 자본금 정리하는 순서
마감 버튼을 누르기 전에 이 표를 위에서 아래로 따라가 보세요. 고친 줄이 있으면 B줄부터 다시 보고요.
사례와 금액은 가상 수치이고, 개별 사안은 사실관계에 따라 달라질 수 있습니다. 화면은 작성일(2026년 11월) 기준이며, 위하고 업데이트에 따라 바뀔 수 있습니다.
궁금한 점은 이 사이트의 「상담 신청」이나 메일(cpa@taxhong.com)로 편하게 문의해 주세요.
자주 묻는 질문
- 위하고에서 마감후이월 전에 무엇을 확인해야 하나요?
- 차액전표 0건, 시산표 합계 일치와 마이너스 잔액 해소, 거래처원장 공란과 잔액, 결산분개 입력, 재무제표 종료월 조회를 순서대로 봅니다. 하나라도 고치면 차액전표와 시산표부터 다시 봅니다.
- 마감후이월을 하고 나서 틀린 것을 발견하면 어떻게 하나요?
- 다시 이월하면 체크한 메뉴의 이월기수 자료는 지우고 덮어쓰고, 이월기수에서 손으로 고친 초기이월 값도 사라집니다. 그래서 이월 전에 이 점검표를 끝냅니다. 이월 뒤 틀린 값은 마감한 기수에서 고치고, 마감취소 → 재무제표 종료월 조회·마감 → 다시 이월 순서로 바로잡습니다(24편). 다시 이월할 때는 필요한 메뉴만 체크하고(고정자산등록은 이월기수 자료를 전부 지우고 다시 이월합니다), 이월 뒤 초기이월 값을 확인합니다.
- 차액전표가 0건이면 점검이 끝난 건가요?
- 아닙니다. 차액전표는 차변과 대변이 다른 전표만 찾습니다. 계정이 틀렸거나 이중으로 들어간 전표는 시산표와 원장에서 따로 봐야 합니다.
이 분야 많이 본 글
관련 글
- 위하고 기초 편 마무리, 한 해 기장 흐름을 월별로 한 장에 2026-11-09
- 위하고 개인사업자 결산, 인출금과 자본금 정리하는 순서 2026-11-09
- 위하고 계정별원장으로 잘못 들어간 전표 찾기 2026-11-09
계약서와 상황을 함께 보면 결론이 달라질 수 있습니다.
상담 신청하기 →