회계 실무
금감원 2026년 재무제표 중점심사 회계이슈 4가지 — 12월 결산 전에 회사가 볼 것(국외 매출·재고 평가손실·투자부동산·충당부채)
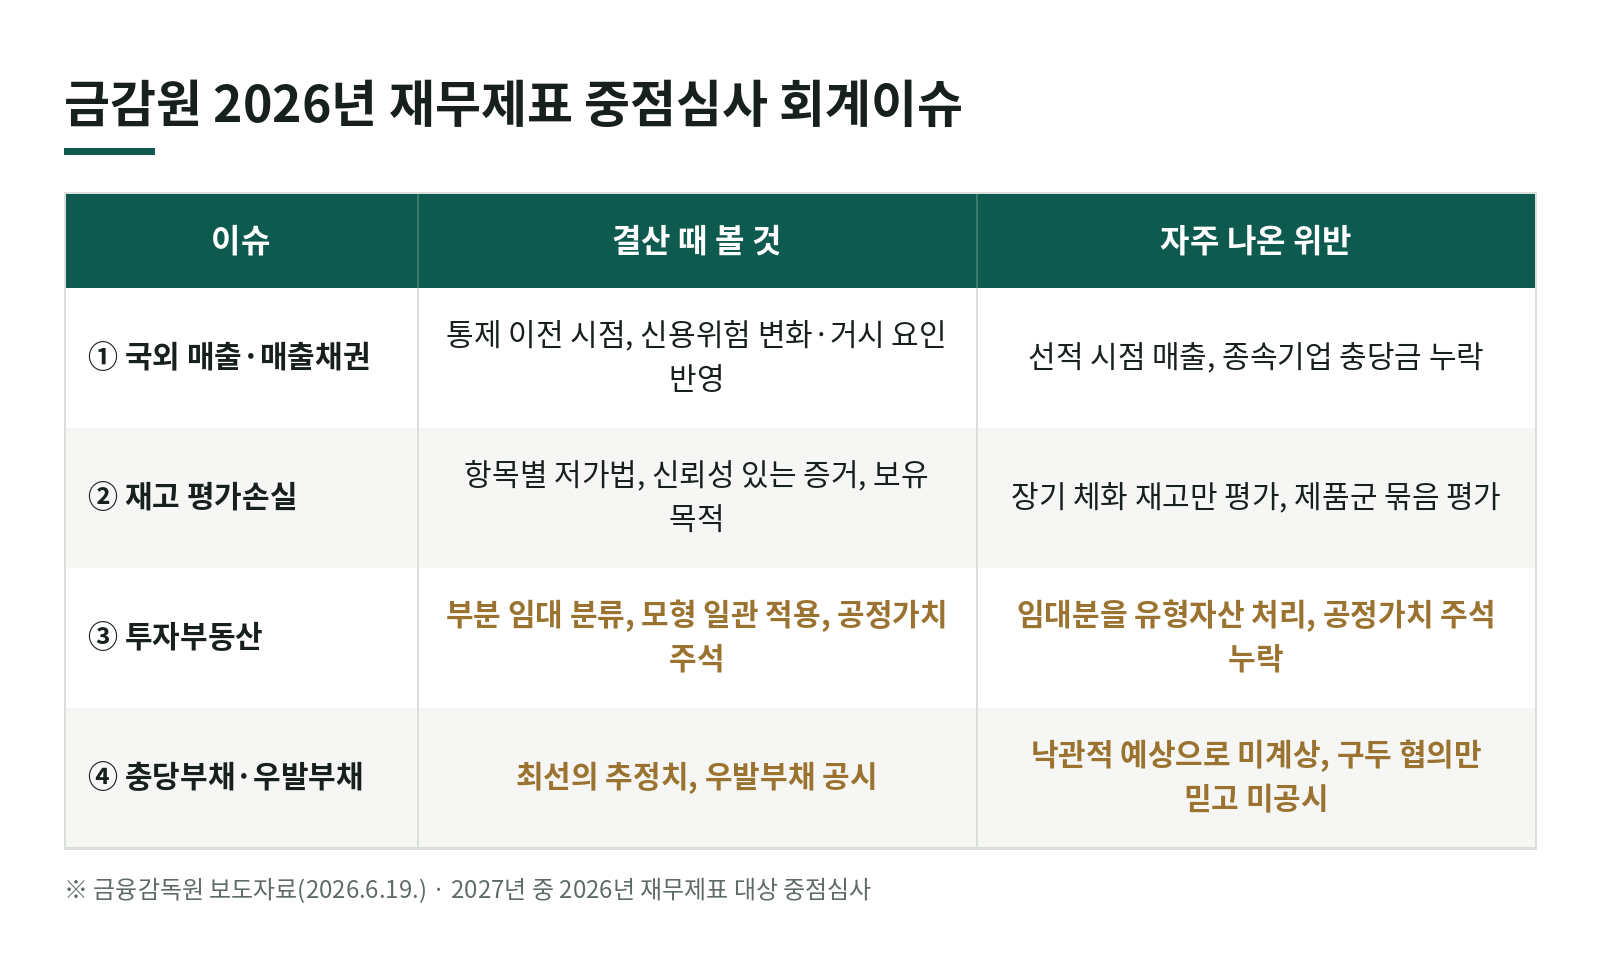
금융감독원은 2013년부터 해마다 6월에 그해 재무제표 심사 때 중점적으로 볼 회계이슈를 미리 알립니다. 2026년 6월 19일 보도자료에 따르면 2025년까지 52개 이슈로 452개사를 중점심사했고, 그중 101개사(22.3%)에서 위반이 나왔습니다. 올해 예고된 이슈는 네 가지이고, 2026년 재무제표가 확정되면 2027년 중 대상 회사를 골라 심사합니다.
12월 결산을 앞둔 지금, 이슈별로 금융감독원이 든 유의사항과 위반 예시를 결산 점검 순서로 옮겨 봅니다.
핵심 올해 네 이슈는 모두 「추정과 판단」의 영역입니다. 결산 전에 판단 근거를 문서로 남겨 두는 것이 가장 확실한 대비입니다.
한눈에 보기
| 이슈 | 심사대상 | 관련 기준 |
|---|---|---|
| ① 국외 매출·매출채권 | 수출 비중이 높은 제조업(의약품·전자부품·기계장비), 정보통신업, 전문·과학·기술 서비스업 | K-IFRS 제1115호, 제1109호, 제1107호 |
| ② 재고자산 평가손실 | 재고자산 비중이 높은 제조업·도소매업 | K-IFRS 제1002호, 제1037호 |
| ③ 투자부동산 | 전 업종(투자부동산·유형자산 규모 감안) | K-IFRS 제1040호 |
| ④ 충당부채·우발부채 | 전 업종(충당부채 규모·변동·공시 감안) | K-IFRS 제1037호 |
① 국외 매출·매출채권
왜 골랐나. 지정학적 리스크가 길어지고 환율 변동이 커져 해외 판매 관련 위험이 커졌다는 것이 금융감독원 설명입니다.
유의사항
- 국외 거래의 인도조건에 따라 수행의무 이행 시점을 식별하고, 고객에게 통제가 이전된 시점에 수익을 인식한다.
- 국외 매출채권의 신용위험이 유의적으로 늘었는지 평가해, 늘었으면 전체기간 기대신용손실, 아니면 12개월 기대신용손실을 손실충당금으로 인식한다(K-IFRS 제1109호 문단 5.5.3·5.5.5). 유의적인 금융요소가 없는 매출채권은 항상 전체기간 기대신용손실(간편법)입니다(문단 5.5.15).
- 지정학적 리스크·수출입 제한·환율 변동 같은 거시 요인을 충당금 산정에 반영한다.
공개된 위반 예시(요지)
- 해외 대리점이 병원에 실제로 공급한 때 매출을 잡아야 하는데, FOB 조건만 보고 선적 시점에 매출을 잡아 과대계상.
- 해외 종속회사를 통한 허위 납품, 서류 위·변조로 매출 허위계상.
- 지배기업은 간편법으로 충당금을 쌓으면서 비슷한 해외 매출채권을 가진 종속기업에는 충당금을 설정하지 않아 이익 과대계상.
첫 예시처럼 인도조건(FOB 등)은 출발점일 뿐이고, 대리점·위탁 구조라면 통제가 언제 최종 고객에게 넘어가는지를 계약 전체로 봐야 합니다. 본인·대리인 판단은 매출, 총액인가 순액인가에서 이어서 볼 수 있습니다.
② 재고자산 평가손실
왜 골랐나. 환율과 원자재 가격 변동으로, 원가 상승분을 판매가에 다 넘기지 못하거나 수요가 줄면 순실현가능가치가 원가 아래로 떨어질 수 있기 때문입니다.
유의사항
- 물리적 손상, 진부화, 판매가격 하락, 원가 상승으로 순실현가능가치가 원가보다 낮으면 그 차액을 평가손실로 당기손익에 인식한다(K-IFRS 제1002호 문단 28).
- 저가법은 항목별로 적용하고(문단 29), 추정일 현재 쓸 수 있는 가장 신뢰성 있는 증거로 순실현가능가치를 추정한다(문단 30).
- 확정판매계약용 재고는 계약가격에 기초하는 등 보유 목적을 고려한다(문단 31). 보유 수량을 넘는 확정판매계약분은 제1037호에 따른 충당부채 대상입니다.
공개된 위반 예시(요지)
- 매출총손실이 이어지는데 「1년 이상 움직이지 않은 재고」만 평가하고, 나머지는 평가하지 않음. 구분할 수 있는데 제품군으로 묶어 평가.
- 품질 문제·단종으로 판매가 부진한 재고를 평가에 반영하지 않음.
- 원가보다 낮은 가격의 공급계약(손실부담계약)인데, 보유 재고는 평가손실 없이 원가 그대로 두고 계약물량 전체에 충당부채를 잡아 재고와 충당부채를 모두 과대계상.
재고 실사와 평가 준비는 재고실사 입회 준비에 정리해 두었습니다.
③ 투자부동산
왜 골랐나. 위반이 반복되는데도 그동안 중점심사 이슈로 뽑힌 적이 없었다는 것이 금융감독원 설명입니다.
유의사항
- 임대수익·시세차익 목적 부동산은 투자부동산으로, 자가사용 부동산(유형자산·리스)과 명확히 구분한다. 일부만 임대하면 부분별로 따로 팔거나 금융리스로 제공할 수 있을 때 나눠서 처리하고(K-IFRS 제1040호 문단 10), 나눌 수 없으면 자가사용 부분이 경미할 때만 투자부동산으로 본다.
- 최초 원가로 측정한 뒤 공정가치모형과 원가모형 중 하나를 골라 일관되게 적용한다. 공정가치모형이면 공정가치 변동을 당기손익에 반영한다.
- 원가모형이어도 공정가치를 주석에 공시한다(K-IFRS 제1040호 문단 79⑸). 모든 기업은 측정이나 공시를 위해 공정가치를 측정한다(문단 32).
공개된 위반 예시(요지)
- 사무실로 쓰고 남은 부분을 제3자에게 임대했는데 전부 유형자산으로 분류.
- 공정가치모형을 골라 놓고 변동이 크지 않다며 이후 연도에는 평가를 하지 않음.
- 원가모형 투자부동산의 공정가치 주석을 빠뜨림.
일반기업회계기준과의 차이는 회계기준차이 2편, 투자부동산을 보세요.
④ 충당부채·우발부채
왜 골랐나. 사업환경이 빨리 바뀌면서 충당부채와 우발부채의 인식·공시 판단이 어려워지고, 충당부채를 적게 잡으려는 유인과 우발부채 공시 누락이 자주 나온다는 것이 금융감독원 설명입니다.
유의사항
- 과거 사건으로 현재의무가 있고, 자원 유출 가능성이 높고, 금액을 신뢰성 있게 추정할 수 있으면 충당부채를 인식한다(K-IFRS 제1037호 문단 14).
- 충당부채는 현재의무 이행에 필요한 지출의 최선의 추정치로 측정하고(문단 36), 시간가치 영향이 중요하면 현재가치로 평가한다(문단 45).
- 충당부채로 인식하지 않는 경우에도 유출 가능성이 희박하지 않으면 우발부채로 공시한다(문단 86). 손실부담계약은 현재의무를 충당부채로 인식한다(문단 66).
공개된 위반 예시(요지)
- 태양광 공사 계약에 보증발전량 미달 시 손실보전 조항이 있는데, 성능 개선으로 달성할 수 있다는 낙관적 예상만으로 보증충당부채를 쌓지 않음.
- 1심 패소한 소송을 감사인에게 알리지 않고 소송충당부채를 잡지 않음.
- 컨소시엄 연대 지급의무가 최초 계약에 그대로 있는데, 상대방과의 구두 협의만 믿고 우발부채를 공시하지 않음.
결산 체크리스트
- ☐ 수출·해외 대리점 거래마다 통제 이전 시점과 그 근거(계약·인도조건)를 정리했다
- ☐ 해외 매출채권의 신용위험 변화와 거시 요인을 충당금에 반영했고, 종속기업까지 같은 정책을 적용했다
- ☐ 재고를 항목별로 평가했고, 장기 체화 재고만이 아니라 판매가 하락·원가 상승 품목도 봤다
- ☐ 손실부담 공급계약이 있으면 재고 평가손실과 초과 물량 충당부채를 나눠 처리했다
- ☐ 부분 임대 부동산의 분류와 투자부동산 공정가치(원가모형이면 주석)를 확인했다
- ☐ 보증·소송·손실부담계약·연대보증을 목록으로 만들어 충당부채·우발부채 해당 여부를 판단했다
금융감독원 보도자료의 위반 예시는 요지만 옮겼습니다. 개별 사안은 계약 조건과 사실관계에 따라 달라질 수 있으며, 작성일(2026년 10월) 당시 기준서와 발표 기준입니다.
궁금한 점은 이 사이트의 「상담 신청」이나 메일(cpa@taxhong.com)로 편하게 문의해 주세요.
출처: 금융감독원 보도자료 「2026년 재무제표에 대한 중점심사 회계이슈 사전예고」(2026.6.19. 배포) 및 붙임1 / K-IFRS 제1109호 「금융상품」 문단 5.5.3·5.5.5·5.5.15 / 제1002호 「재고자산」 문단 28~31 / 제1040호 「투자부동산」 문단 10·32·79 / 제1037호 「충당부채, 우발부채, 우발자산」 문단 14·36·45·66·86
관련 자료
자주 묻는 질문
- 2026년 재무제표 중점심사 회계이슈는 무엇인가요?
- 금융감독원이 2026년 6월 19일 예고한 네 가지로, 국외 매출·매출채권 회계처리, 재고자산 평가손실 인식의 적정성, 투자부동산 회계처리, 충당부채의 인식·측정과 우발부채 공시입니다. 상장회사의 2026년 재무제표를 대상으로 2027년 중 이슈별 심사대상 회사를 골라 중점심사합니다.
- 비상장회사도 신경 써야 하나요?
- 예고는 상장회사 재무제표 심사를 대상으로 하지만, 네 이슈는 모두 회계기준 자체의 쟁점이라 외부감사를 받는 비상장회사의 결산과 감사에서도 그대로 점검 대상입니다. 특히 투자부동산·충당부채는 금융감독원이 「전 업종」을 심사대상으로 잡았습니다.
- 투자부동산을 원가모형으로 처리하면 공정가치는 몰라도 되나요?
- 아닙니다. K-IFRS 제1040호는 원가모형을 쓰는 회사도 투자부동산의 공정가치를 주석으로 공시하도록 하고(문단 79⑸), 모든 기업이 측정이나 공시를 위해 공정가치를 측정하도록 합니다(문단 32). 금융감독원 예시에도 원가모형 회사가 공정가치 공시를 빠뜨린 사례가 있습니다.
이 분야 많이 본 글
관련 글
계약서와 상황을 함께 보면 결론이 달라질 수 있습니다.
상담 신청하기 →