사장님·신규사업자
철거할 낡은 건물값을 0원으로 정해 땅과 함께 팔았다면? 부가세는 나와도 세금계산서 미발급 가산세는 다툴 여지가 있습니다
낡은 건물이 딸린 땅을 시행사에 팔 때 「어차피 헐 건물이니 건물값은 0원으로 하죠」라고 계약하는 경우가 꽤 있는데요. 파는 쪽이 사업자라면 부가세 문제가 따라옵니다.
언제 공급했느냐에 따라 부가세가 나올 수 있고, 그때 함께 붙는 세금계산서 미발급 가산세에 대해서는 최근 법원이 위법하다고 본 판결이 나왔습니다. 다만 심판원 결정과는 결론이 갈리죠.
개별 사안은 계약서와 사실관계에 따라 달라질 수 있습니다.
1. 건물값 0원, 부가세는 어떻게 보나
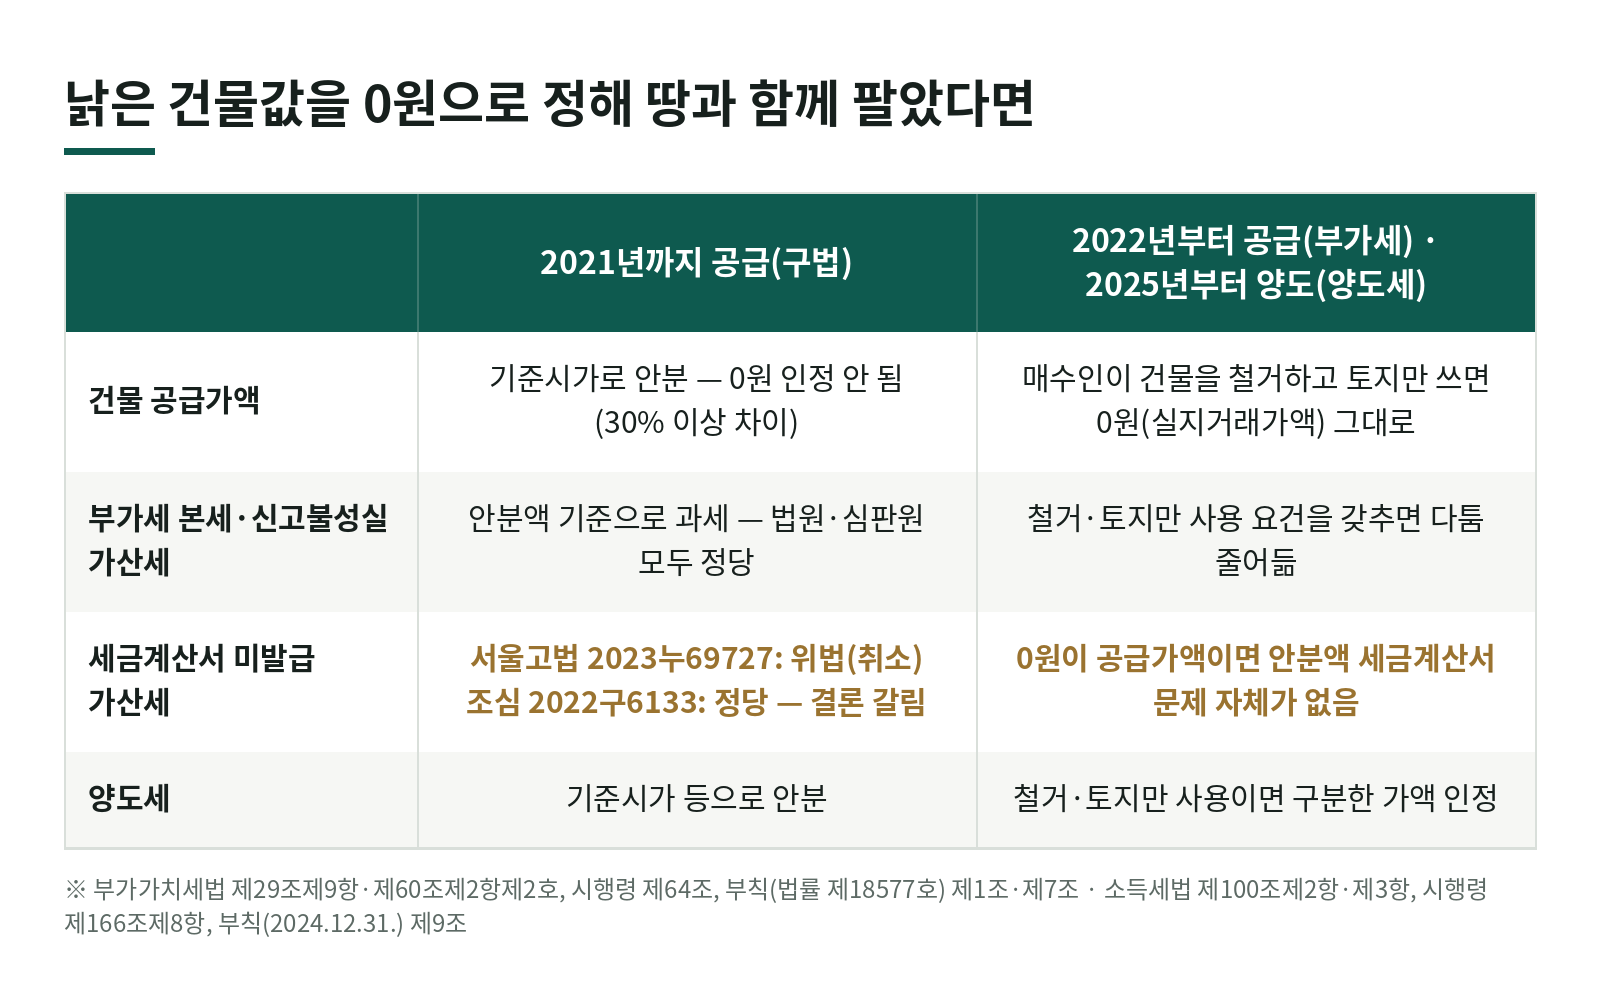
사업자가 토지와 건물을 함께 공급하면 건물의 실지거래가액을 공급가액으로 하는 것이 원칙입니다(부가가치세법 제29조제9항 본문). 그런데 두 가지 경우에는 기준시가 등으로 안분한 금액을 공급가액으로 봅니다(같은 항 단서).
- 토지와 건물 가액의 구분이 불분명한 경우
- 당사자가 구분한 가액이 안분 금액과 30% 이상 차이 나는 경우
안분은 공급계약일 현재 기준시가에 비례하는 것이 기본이고, 감정평가가액이 있으면 그 가액에 비례합니다(부가가치세법 시행령 제64조제1항제1호). 건물값 0원은 안분 금액과 100% 차이가 나니 2호에 걸리는 셈이죠.
2. 2022년부터는 「철거하고 토지만 쓰는 경우」 예외가 생겼습니다
-
-
- 법이 바뀌어 2호에 단서가 붙었습니다. 다른 법령에 따라 가액을 구분했거나 대통령령으로 정하는 사유가 있으면 30% 차이가 나도 실지거래가액을 씁니다(부가가치세법 제29조제9항제2호 단서). 시행령은 그 사유로 다음 둘을 정했습니다(시행령 제64조제2항, 2022. 2. 15. 신설).
-
-
다른 법령에 따라 토지와 건물 가액을 구분한 경우
- 토지와 건물을 함께 공급받은 후 건물을 철거하고 토지만 사용하는 경우
개정 법은 2022. 1. 1.부터 시행하고, 그 전에 토지와 건물을 함께 공급한 분은 종전 규정을 따릅니다(부칙 법률 제18577호 제1조·제7조). 그래서 0원 문제가 실제로 다퉈지는 건 2019~2021년 공급분(30% 기준은 2019. 1. 1. 이후 공급분부터), 그리고 2022년 이후라도 매수인이 건물을 그대로 쓰는 경우입니다.
3. 안분액으로 부가세를 내면, 세금계산서 미발급 가산세도 붙나
여기서 쟁점이 하나 더 있습니다. 세무서는 보통 안분액으로 부가세를 매기면서, 그 안분액에 대해 세금계산서를 내지 않았다고 미발급 가산세(공급가액의 2%)까지 붙입니다(부가가치세법 제60조제2항제2호). 건물 안분액이 3억 원이면 가산세만 600만 원, 10억 원을 넘으면 2천만 원이 넘어가죠.
서울고등법원 2023누69727(2026. 4. 10.)은 이 가산세를 취소했습니다. 2020년 계약으로 건물값을 0원으로 정하고, 매수인이 건물을 철거해 오피스텔을 지은 사안인데요. 판결 요지는 이렇습니다.
- 건물을 양도하고 인도했으니 재화의 공급이고, 기준시가 안분액을 공급가액으로 한 부가세 본세와 과소신고·납부지연 가산세는 정당하다.
- 그러나 안분 규정은 과세표준 산정을 위한 것일 뿐, 당사자 사이에 유효하게 성립한 계약의 효력을 부인하거나 실지거래를 재구성하는 것이 아니다(판결은 부당행위계산에 관한 대법원 2002두1588 판결의 법리를 끌어왔습니다).
- 따라서 실지거래가액(0원)과 안분액의 차액에 세금계산서를 발급할 의무가 있다고 보기 어렵다. 원고가 양도세는 안분액으로 신고해 세원 포착에 곤란도 없었다.
1심은 가산세까지 모두 정당하다고 봤는데, 항소심에서 가산세 부분만 뒤집힌 거죠. 판결문에는 원고만 상고인으로 적혀 있고, 상고심은 심리불속행으로 끝났습니다(상고심 사건번호 2026두30945, 국세법령정보시스템 표시 기준). 가산세 취소 부분은 세무서가 다툰 것이 아니어서, 대법원이 이 논지를 직접 판단했다기보다 고법 판단으로 굳어졌다고 보는 게 정확합니다.
4. 심판원은 반대로 봤습니다
같은 쟁점에서 조세심판원 조심 2022구6133(2022. 10. 27.)은 결론이 다릅니다. 아파트 시행사에 모텔 건물이 딸린 땅을 팔면서 계약서에 토지 가액만 적고 건물분 부가세를 신고하지 않은 사안(2019년 공급)이었는데요. 청구인이 같은 대법원 판결 법리를 들어 다퉜지만, 심판원은 공급시기가 속하는 과세기간에 세금계산서를 발급하지 않았고 그 사유가 가산세를 감면할 정당한 사유(국세기본법 제48조제1항)로 보기 어렵다며 미발급 가산세까지 정당하다고 봤습니다.
정리하면 미발급 가산세는 고법 판결 1건과 심판례가 갈린 상태입니다. 심판청구로 가면 지금까지의 심판례 흐름을, 소송으로 가면 이번 고법 판결을 근거로 다퉈 볼 수 있다는 차이가 생기죠.
5. 양도소득세 쪽도 같이 보세요
파는 사람이 개인이면 같은 거래가 양도소득세에도 걸립니다. 양도세는 토지와 건물 가액 구분이 불분명하면 기준시가 등으로 안분하고, 구분한 가액이 안분액과 30% 이상 차이 나면 불분명한 것으로 봅니다(소득세법 제100조제2항·제3항).
여기도 예외가 생겼습니다. 토지와 건물을 함께 취득한 후 건물을 철거하고 토지만 사용하는 경우는 30% 차이가 나도 구분한 가액을 인정하는데(소득세법 제100조제3항 단서, 소득세법 시행령 제166조제8항제2호), 2025. 1. 1. 이후 양도분부터 적용합니다(소득세법 부칙(2024. 12. 31.) 제9조).
위 고법 사안에서 원고가 양도세는 안분액으로 신고한 점이 미발급 가산세 판단에 유리하게 작용했다는 점도 눈여겨볼 만합니다. 부가세와 양도세에서 건물값을 서로 다르게 잡으면 그만큼 설명이 어려워지기 때문이죠.
6. 계약 전·고지 뒤 챙길 것
계약 전
- 공급 시기가 2022년 이후라면, 매수인이 건물을 철거하고 토지만 사용한다는 점을 계약서·철거 계획·멸실 신고로 남겨 둡니다.
- 건물값을 0원이 아닌 금액으로 정한다면 감정평가 등 근거를 갖추는 편이 안전합니다.
- 부가세와 양도세에서 건물 가액을 같은 기준으로 잡습니다.
고지를 받았다면
- 공급 시기와 철거 여부부터 확인해 2022년 이후 예외에 해당하는지 봅니다.
- 예외가 아니어서 본세는 피하기 어렵더라도, 미발급 가산세는 따로 떼어 다툴 여지가 있습니다.
- 불복 기한(고지서를 받은 날부터 90일, 국세기본법 제61조제1항·제68조제1항)부터 달력에 적어 두시죠.
궁금한 점은 이 사이트의 「상담 신청」이나 메일(cpa@taxhong.com)로 편하게 문의해 주세요.
자주 묻는 질문
- 건물을 철거할 거라 건물값을 0원으로 계약했는데 부가세가 나오나요?
- 2019~2021년에 공급한 분은 0원이 기준시가로 안분한 금액과 30% 이상 차이 나면 안분액을 공급가액으로 보아 부가세가 나옵니다(부가가치세법 제29조제9항제2호, 시행령 제64조제1항). 2022. 1. 1. 이후 공급분은 매수인이 건물을 철거하고 토지만 사용하는 경우 실지거래가액을 공급가액으로 합니다(시행령 제64조제2항제2호, 부칙 법률 제18577호 제1조·제7조).
- 안분액으로 부가세를 낸다면 그 금액으로 세금계산서도 냈어야 하나요?
- 서울고등법원 2023누69727(2026. 4. 10.)은 안분 규정이 과세표준을 정하는 의제일 뿐 실지거래를 바꾸지 않는다고 보아 미발급 가산세를 취소했습니다. 반면 조세심판원 조심 2022구6133(2022. 10. 27.)은 같은 쟁점에서 미발급 가산세를 정당하다고 봐서, 결론이 갈립니다.
- 양도소득세도 건물값 0원이 그대로 인정되나요?
- 2025. 1. 1. 이후 양도분부터는 토지와 건물을 함께 취득한 사람이 건물을 철거하고 토지만 사용하는 경우 구분한 가액이 안분액과 30% 이상 차이 나도 인정합니다(소득세법 제100조제3항 단서, 소득세법 시행령 제166조제8항제2호, 소득세법 부칙(2024. 12. 31.) 제9조). 그 전 양도분은 기준시가 등으로 안분하는 것이 원칙입니다(소득세법 제100조제2항·제3항).
이 분야 많이 본 글
관련 글
계약서와 상황을 함께 보면 결론이 달라질 수 있습니다.
상담 신청하기 →