가게가 두 곳인데 한 곳은 적자예요 — 종합소득세에서 적자도 빼 주나요?
종합소득세 신고 상담을 하다 보면 사업장을 두 곳 이상 운영하시는 사장님들께 꼭 받는 질문이 있습니다. 「한 곳은 잘되는데 새로 연 가게가 적자예요. 이것도 세금 계산할 때 빼 주나요?」 오늘은 성종회계에서 실제로 신고한 사례를 바탕으로, 사업장이 여러 곳일 때 적자가 어떻게 처리되는지 정리해 보겠습니다.
아래 사례는 사장님이 특정되지 않도록 업종·지역·금액을 넓히거나 바꿨습니다. 개별 사안은 장부와 사실관계에 따라 결론이 달라질 수 있으니 참고용으로 봐 주세요.
1. 어떤 사례였나
한 사장님이 개인사업자로 세 가지 일을 하고 계셨습니다.
- 본업인 서비스 사업장 — 그해 이익
- 새로 연 작은 음료 매장 — 문을 연 첫해라 인테리어·집기 비용이 커서 적자
- 사업자등록 없이 여러 기관에 나가 강의하고 받은 강사료 — 받을 때마다 3%가 원천징수됨(소득세법 제129조제1항제3호)
사장님 질문은 두 가지였습니다. 「음료 매장 적자는 버리는 건가요?」, 「강사료는 이미 세금을 뗐는데 또 신고해야 하나요?」
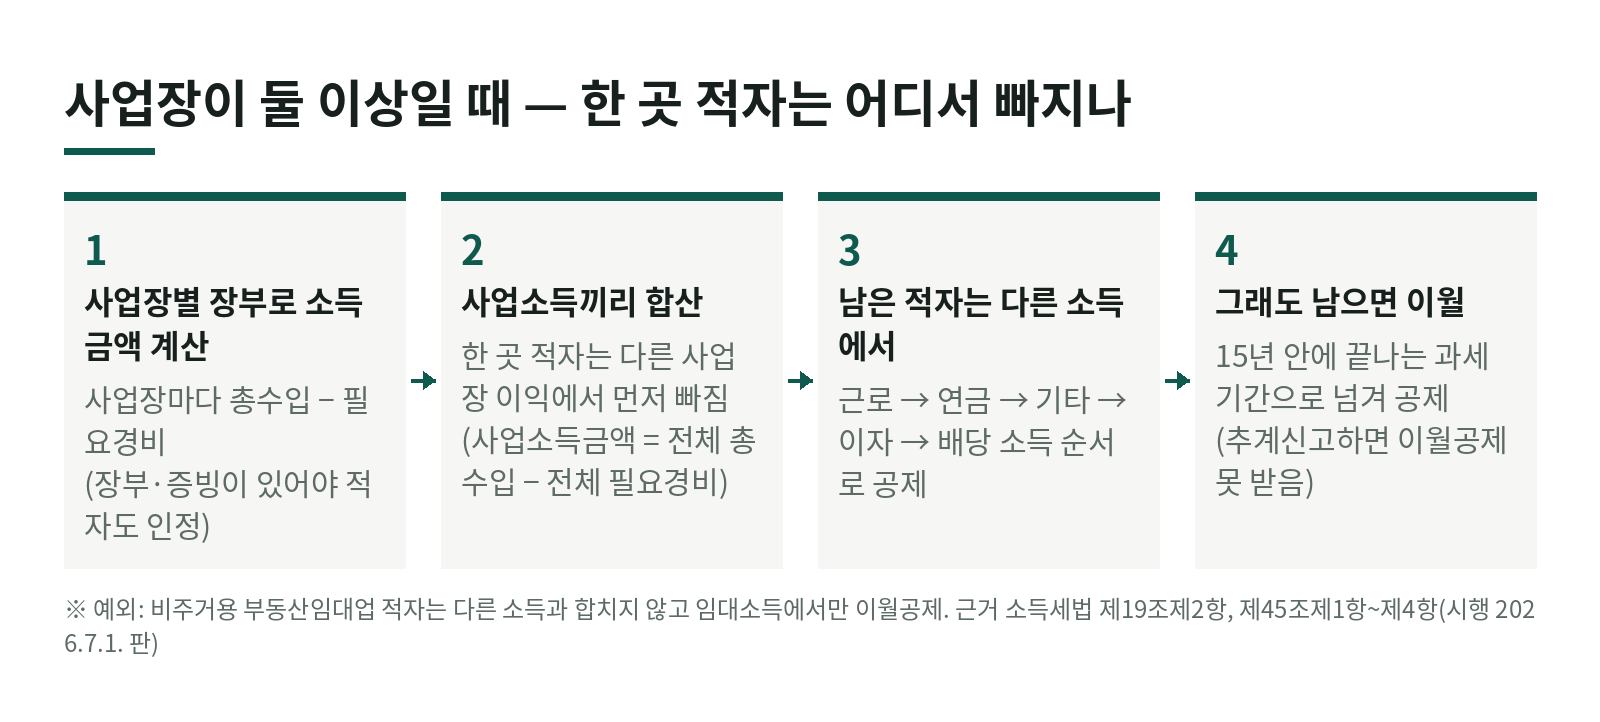
2. 사업장마다 따로가 아니라, 사업소득은 한데 합칩니다
소득세법 제19조제2항은 사업소득금액을 「해당 과세기간의 총수입금액에서 이에 사용된 필요경비를 공제한 금액」으로 정합니다. 사업장이 몇 곳이든 그 해 사업소득 전체를 놓고 계산한다는 뜻입니다. 실제 종합소득세 신고서에도 사업장별로 총수입금액·필요경비·소득금액을 한 줄씩 적고, 이를 합해 사업소득금액을 냅니다.
그래서 이 사례에서는
- 본업 사업장 이익
- 음료 매장 적자(마이너스)
- 강사료(사업소득으로 신고, 원천징수된 세금은 기납부세액으로 뺌)
를 모두 합한 금액이 사업소득금액이 됐습니다. 음료 매장 적자는 버려지지 않고 본업 이익을 줄이는 데 쓰였습니다. 강사료도 이미 뗀 세금(3%)은 「미리 낸 세금」으로 빠지니, 신고를 해야 오히려 정산이 됩니다.
3. 사업소득에서 다 못 뺀 적자는 다른 소득에서
사업소득을 다 합쳤는데도 적자가 남는 경우가 있습니다. 이때는 소득세법 제45조제1항에 따라 그 해의 다른 소득에서 순서대로 뺍니다.
근로소득 → 연금소득 → 기타소득 → 이자소득 → 배당소득
예를 들어 직장에 다니면서 부업으로 가게를 냈는데 가게가 적자라면, 그 적자를 근로소득에서 빼서 종합소득세를 계산하고 연말정산 때 낸 세금 일부를 돌려받을 수도 있습니다.
그래도 남는 적자는 이월결손금이 되어, 적자가 난 해가 끝난 날부터 15년 안에 끝나는 과세기간의 소득에서 오래된 것부터 차례로 뺍니다(제45조제3항).
4. 가장 흔한 실수 — 장부 없이 신고하는 것
여기서 주의할 점이 있습니다. 제45조제1항은 「사업자가 비치·기록한 장부에 의하여」 계산한 결손금을 공제한다고 적고 있습니다. 장부 없이 업종별 경비율로 소득을 추정하는 추계신고를 하면
- 그 해 실제로 적자가 났어도 장부로 증명되지 않고,
- 이전에 쌓아 둔 이월결손금도 공제받지 못합니다(제45조제4항 — 천재지변 등으로 장부가 없어진 경우만 예외).
새로 연 매장은 첫해 매출이 적어 「간편하게 추계로 신고하자」는 유혹이 큽니다. 하지만 인테리어·집기처럼 첫해에 돈이 많이 나가는 사업일수록 장부를 써야 적자를 인정받고, 다음 해 이후 이익에서도 뺄 수 있습니다. 이 사례도 매장별로 장부와 증빙을 갖춰 두었기 때문에 적자를 그대로 반영할 수 있었습니다.
5. 예외 — 상가·사무실 임대의 적자
모든 적자가 다른 소득과 합쳐지는 건 아닙니다. 제45조제2항은 부동산임대업에서 생긴 결손금은 종합소득 과세표준을 계산할 때 공제하지 않는다고 정합니다. 단, 주거용 건물 임대업은 예외라 다른 소득에서 뺄 수 있습니다.
상가나 사무실을 세 놓았는데 대출이자·감가상각으로 적자가 났다면, 그 적자는 본업 이익이나 근로소득에서 빼지 못하고 15년 동안 이월해 부동산임대 소득에서만 공제합니다(제45조제3항제2호). 상가 임대를 시작하실 때 「적자가 나도 본업 세금이 줄겠지」라고 기대하시면 안 되는 이유입니다.
참고로 정부가 국회에 낸 2026년 세제개편안에는 비주거용 임대업의 적자를 주거용 임대소득에서도 빼지 않는다는 점을 분명히 하는 개정안이 들어 있습니다. 아직 정부안이라 국회 통과 여부를 지켜봐야 합니다.
6. 사업장이 여러 곳인 사장님이 챙길 것
- 사업장마다 장부를 따로 쓰세요. 매출·경비가 섞이면 어느 곳이 적자인지 증명하기 어렵습니다. 감면을 사업장별로 달리 받는다면 장부를 사업장별로 구분해 적는 것이 법적 의무이기도 합니다(소득세법 제160조제5항).
- 새 사업장 첫해야말로 장부를 쓰세요. 추계로 신고하면 첫해 적자가 사라집니다.
- 원천징수된 강사료·용역비도 빠짐없이 합산하세요. 이미 뗀 세금은 기납부세액으로 빠지니, 신고해야 정산이 됩니다.
- 상가 임대 적자는 따로 관리하세요. 다른 소득과 합쳐지지 않고 임대소득에서만 이월 공제됩니다.
적자가 나는 해에 어떻게 신고해 두느냐가 다음 몇 년의 세금을 바꿉니다. 사업장을 새로 여셨거나 여러 곳을 운영하신다면 5월 신고 전에 한 번 상의해 보시길 권합니다.
궁금한 점은 이 사이트의 「상담 신청」이나 메일(kicpa1658@gmail.com)로 편하게 문의해 주세요.
자주 묻는 질문
- 사업장 두 곳 중 한 곳이 적자면 다른 곳 이익에서 빼고 세금을 계산하나요?
- 네. 사업소득금액은 그 해의 총수입금액에서 필요경비를 뺀 금액이라(소득세법 제19조제2항) 사업장별 이익과 적자가 합쳐집니다. 그래도 적자가 남으면 근로·연금·기타·이자·배당소득에서 차례로 뺍니다(제45조제1항).
- 장부 없이 신고해도 적자를 인정받을 수 있나요?
- 어렵습니다. 결손금 공제는 비치·기록한 장부로 소득을 계산한 경우를 전제로 하고(제45조제1항), 장부 없이 추계로 신고하면 이월결손금 공제도 받을 수 없습니다(같은 조 제4항).
- 상가를 세 놓았는데 적자가 났습니다. 본업 이익에서 뺄 수 있나요?
- 주거용 건물 임대가 아닌 부동산임대업의 적자는 다른 소득에서 빼지 않습니다(제45조제2항). 대신 15년 동안 이월해 부동산임대 소득에서만 공제합니다(같은 조 제3항제2호).
계약서와 상황을 함께 보면 결론이 달라질 수 있습니다.
상담 신청하기 →