세무 실무
법인이 받은 배당금, 익금불산입 놓치지 않으려면 — 지분율·3개월 보유·지급이자 차감 계산
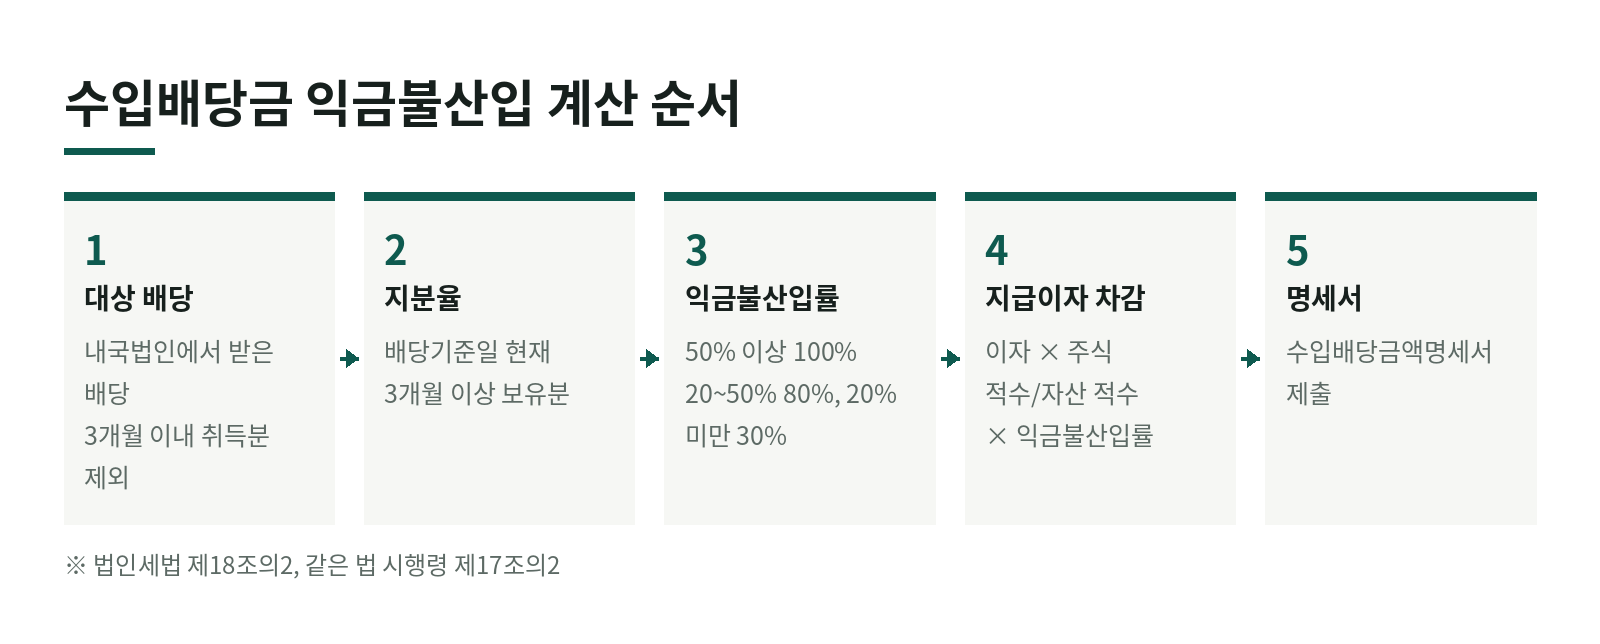
지분을 가진 거래처나 계열사에서 배당을 받으면 회계상으로는 배당금수익으로 끝나지만, 법인세에서는 그 배당이 이미 법인세를 낸 이익에서 나왔으므로 일부를 익금에서 뺍니다. 눈에 잘 띄지 않아 신고 때 아예 빠뜨리거나, 지분율 구간과 지급이자 차감을 틀리는 일이 생깁니다. 2026년 10월 현재 법인세법 원문으로 계산 순서를 정리합니다.
핵심 받은 배당금 × 지분율 구간별 익금불산입률에서, 차입금 이자 중 그 주식 몫에 익금불산입률을 곱한 금액을 빼면 됩니다. 지분율은 배당기준일 현재 3개월 이상 보유분으로만 세고, 3개월 안에 산 주식의 배당은 빼고 계산합니다.
1. 누가, 어떤 배당에
내국법인이 출자한 다른 내국법인(피출자법인)에서 받은 배당금·분배금과 의제배당이 수입배당금액입니다(법인세법 제18조의2제1항). 고유목적사업준비금을 손금에 산입하는 비영리내국법인은 제외됩니다. 외국 자회사 배당은 별도 조문(제18조의4)이라 이 글에서는 다루지 않습니다.
2. 지분율 구간과 익금불산입률
피출자법인별로 수입배당금액에 다음 비율을 곱합니다(같은 항 제1호).
| 출자비율 | 익금불산입률 |
|---|---|
| 50% 이상 | 100% |
| 20% 이상 50% 미만 | 80% |
| 20% 미만 | 30% |
출자비율은 배당기준일 현재 3개월 이상 계속 보유한 주식으로 계산하고, 같은 종목을 일부 팔았다면 먼저 취득한 주식부터 판 것으로 봅니다(시행령 제17조의2제1항). 그래서 배당기준일 직전에 지분을 늘려 구간을 올리는 것은 통하지 않습니다.
3. 지급이자 차감
차입금 이자를 낸 법인은 다음 금액을 피출자법인별로 계산해 제1호 금액(수입배당금액 × 익금불산입률)에서 뺍니다(법 제18조의2제1항제2호, 시행령 제17조의2제3항).
차감금액 = 차입금 이자 × (그 피출자법인 주식 장부가액 적수 ÷ 사업연도 말 재무상태표 자산총액 적수) × 익금불산입률
적수는 일별 잔액의 합계입니다. 법인세법 제28조제1항에 따라 이미 손금불산입된 지급이자는 차입금과 이자에서 뺍니다(시행령 제17조의2제2항, 제55조).
가상 예시입니다. 지분 15%를 1년 내내 보유한 B사에서 배당 1,000만 원을 받았고, 그해 차입금 이자가 2,000만 원, B사 주식 장부가액 적수가 자산총액 적수의 5%라면
- 지급이자 차감 전 금액: 1,000만 원 × 30% = 300만 원
- 지급이자 차감: 2,000만 원 × 5% × 30% = 30만 원
- 익금불산입액: 270만 원
4. 적용하지 않는 배당
다음 배당은 익금불산입을 적용하지 않습니다(법 제18조의2제2항, 주요 항목).
- 배당기준일 전 3개월 이내에 취득한 주식등에서 생긴 배당(제1호)
- 유동화전문회사 등 지급배당 소득공제를 받는 법인에서 받은 배당(제3호)
- 법인세를 감면율 100%로 감면받는 사업연도의 일부 법인, 동업기업과세특례 적용 법인에서 받은 배당(제4호, 시행령 제17조의2제4항)
- 재평가적립금을 법을 어겨 감액해 받은 배당, 일부 자본준비금을 감액해 받은 배당(제6호·제7호)
- 자본 감소 의제배당(취득가액 초과분)과 자기주식 보유 상태의 자본전입으로 늘어난 지분(제8호, 시행령 제17조의2제5항)
같은 피출자법인이라도 보유 기간이 다른 주식이 섞여 있으면 3개월 이내 취득분에서 나온 배당만 떼어 냅니다.
5. 자주 틀리는 곳
- 아예 빠뜨림: 소액 지분이라 신경 쓰지 않다가 30% 익금불산입을 놓치는 경우가 가장 많습니다. 영업외수익의 배당금수익 계정과 원천징수영수증으로 대상 법인을 모두 찾고, 무상주·합병 등 의제배당(법 제16조)은 계정에 안 잡힐 수 있으니 따로 확인합니다.
- 지분율을 사업연도 말로 계산: 기준은 배당기준일 현재 3개월 이상 보유분입니다.
- 지급이자 차감 누락: 차입금이 있으면 반드시 뺍니다. 적수는 장부가액과 자산총액을 같은 방식(일별 잔액 합계)으로 셉니다.
- 명세서 미제출: 수입배당금액명세서를 법인세 신고와 함께 냅니다(시행령 제17조의2제6항).
6. 위반 시 위험
| 이렇게 했을 때 | 생기는 일 | 근거 |
|---|---|---|
| 배당기준일 직전에 산 주식의 배당까지 익금불산입 | 그 배당은 익금불산입 대상이 아닙니다. 덜 낸 세금을 추징당할 수 있고, 과소신고가산세(부정행위가 아니면 과소신고세액의 10%)와 납부지연가산세(1일 10만분의 22)가 붙을 수 있습니다. | 법인세법 제18조의2제2항제1호, 국세기본법 제47조의3제1항제2호, 국세기본법 제47조의4제1항제1호, 국세기본법 시행령 제27조의4제1항 |
| 지분율을 사업연도 말 보유분으로 계산 | 출자비율은 배당기준일 현재 3개월 이상 보유한 주식으로만 셉니다. 그래서 높은 구간(80%·100%)이 인정되지 않을 수 있고, 과소신고분에 가산세 10%가 붙을 수 있습니다. | 법인세법 시행령 제17조의2제1항, 법인세법 제18조의2제1항제1호, 국세기본법 제47조의3제1항제2호 |
| 차입금 이자가 있는데 지급이자 차감 누락 | 익금불산입액이 과다 계상되어, 과소신고분에 가산세 10%가 붙을 수 있습니다. | 법인세법 제18조의2제1항제2호, 법인세법 시행령 제17조의2제3항, 국세기본법 제47조의3제1항제2호 |
| 유상감자 의제배당도 익금불산입 처리 | 적용 제외 배당이라 추징될 수 있고, 과소신고분에 가산세 10%가 붙을 수 있습니다. | 법인세법 제18조의2제2항제8호, 법인세법 시행령 제17조의2제5항제1호, 국세기본법 제47조의3제1항제2호 |
| 소액 지분 배당의 익금불산입을 아예 빠뜨림 | 세금을 더 내게 됩니다. 법정신고기한이 지난 후 5년 이내에는 경정청구로 바로잡을 수 있습니다. | 국세기본법 제45조의2제1항 |
개별 사안은 사실관계에 따라 달라질 수 있습니다.
과거에 빠뜨렸다면 법정신고기한이 지난 후 5년 이내에 경정청구할 수 있습니다(국세기본법 제45조의2제1항). 사례와 금액은 가상 수치이고, 개별 사안은 보유 내역과 차입 구조에 따라 달라질 수 있습니다. 법령은 작성일(2026년 10월 22일) 시행분 기준입니다.
궁금한 점은 이 사이트의 「상담 신청」이나 메일(cpa@taxhong.com)로 편하게 문의해 주세요.
자주 묻는 질문
- 다른 회사 지분 10%에서 배당을 받았는데 익금불산입이 되나요?
- 됩니다. 출자비율 20% 미만이면 수입배당금의 30%가 익금불산입 대상입니다(법인세법 제18조의2제1항제1호). 차입금 이자가 있으면 그중 일정 금액을 빼고 익금불산입합니다(같은 항 제2호).
- 배당 직전에 산 주식도 지분율에 넣나요?
- 출자비율은 배당기준일 현재 3개월 이상 계속 보유한 주식으로 계산하고, 같은 종목을 일부 팔았다면 먼저 산 주식부터 판 것으로 봅니다(시행령 제17조의2제1항). 배당기준일 전 3개월 이내에 취득한 주식에서 나온 배당은 익금불산입을 적용하지 않습니다(법 제18조의2제2항제1호).
- 유상감자 의제배당도 익금불산입되나요?
- 안 됩니다. 자본 감소로 받은 돈 중 주식 취득가액을 넘는 의제배당(법 제16조제1항제1호)과 자기주식 보유 상태의 자본전입으로 늘어난 지분(같은 항 제3호)은 익금불산입을 적용하지 않습니다(법 제18조의2제2항제8호, 시행령 제17조의2제5항).
이 분야 많이 본 글
관련 글
계약서와 상황을 함께 보면 결론이 달라질 수 있습니다.
상담 신청하기 →