폐업할 때 부가세·종합소득세는 어떤 순서로 마무리할까?
폐업을 결정하고 나면 문을 닫는 일에 정신이 팔려서 세금 정리는 뒷전이 되기 쉽습니다. 그런데 폐업은 사업자등록증 한 장 반납으로 끝나는 일이 아닙니다. 부가세, 직원이 있었다면 원천세, 그리고 다음 해 종합소득세까지 이어집니다.
이 글은 성종회계에서 폐업 상담을 하며 가장 먼저 짚어 드리는 순서를 정리한 것입니다. 사례는 알아볼 수 없게 바꿨고 날짜는 예시입니다. 개별 사안은 사업 형태와 사실관계에 따라 달라질 수 있으니 참고용으로 봐 주세요.
1. 먼저 폐업일부터 정합니다
폐업일은 사업장별로 그 사업을 실질적으로 폐업하는 날입니다. 그날이 분명하지 않으면 폐업신고서를 접수한 날을 폐업일로 봅니다(부가가치세법 시행령 제7조제1항제3호). 이 날짜가 정해져야 부가세 신고기한과 과세기간이 정해지고, 뒤에 나오는 간주공급도 이 날을 기준으로 합니다.
2. 폐업 전에 정리할 것: 남은 재고와 비품, 그리고 미수금
남은 재고와 비품은 팔지 않아도 부가세가 붙습니다
사업자가 폐업할 때 자기생산·취득재화 중 남아 있는 재화는 자기에게 공급하는 것으로 봅니다(부가가치세법 제10조제6항). 여기서 자기생산·취득재화는 매입세액을 공제받은 재화 등을 말합니다(같은 조 제1항 각 호). 그래서 다음처럼 정리됩니다.
- 매입세액 공제를 받은 재고, 비품, 기계가 폐업일에 남아 있으면 부가세 과세 대상입니다.
- 과세표준은 재고는 폐업 시의 시가입니다(같은 법 제29조제3항제3호). 비품·기계 같은 감가상각자산은 시가가 아니라 취득가액에서 지난 과세기간만큼 줄인 금액으로 계산합니다(같은 조 제11항, 시행령 제66조). 시가는 특수관계 없는 자와의 거래가격이나 일반적인 거래가격 등으로 정합니다(같은 법 시행령 제62조).
- 이 간주공급의 공급시기는 폐업일입니다(같은 법 시행령 제28조제4항 표).
그래서 폐업 전에 재고를 정상 가격으로 처분하면 일반 매출로 신고하게 되고, 처분하지 못하고 남기면 시가로 환산해 과세됩니다. 어느 쪽이든 부가세 확정신고에 반영해야 합니다. 매입세액을 공제받지 않은 재화는 이 규정의 대상이 아닙니다.
폐업 전에 공급한 것은 폐업일에 공급한 것으로 봅니다
폐업 전에 재화를 공급했는데 공급시기가 폐업일 이후에 도래하는 경우에는 폐업일을 공급시기로 봅니다(같은 법 시행령 제28조제9항). 용역도 같습니다(같은 영 제29조제3항). 폐업 직전에 맺은 거래의 매출이 폐업 이후로 넘어가서 신고에서 빠지는 일은 없다는 뜻입니다.
3. 폐업신고는 지체 없이
부가가치세법 제8조제8항에 따라 폐업하면 지체 없이 관할 세무서장에게 신고해야 합니다. 폐업신고서에 사업자등록증을 첨부해서 제출하고(같은 법 시행령 제13조제1항·제2항), 허가·등록·신고가 필요한 업종은 주무관청에 제출해도 됩니다(같은 조 제5항).
한 가지 알아 두면 편한 점이 있습니다. 부가세 확정신고서에 폐업 연월일과 사유를 적고 사업자등록증을 첨부해 제출하면 폐업신고서를 낸 것으로 봅니다(같은 조 제3항). 폐업신고를 미루면 사업자등록이 그대로 남아 있어 부가세 신고 의무도 이어지니, 폐업일에 맞춰 신고하시길 권합니다.
4. 부가가치세 확정신고: 폐업일이 속한 달의 다음 달 25일
폐업하는 경우의 확정신고 기한은 폐업일이 속한 달의 다음 달 25일입니다(부가가치세법 제49조제1항). 과세기간은 폐업일이 속한 과세기간의 개시일부터 폐업일까지입니다(같은 법 제5조제3항).
- 예: 폐업일이 9월 15일이라면 7월 1일부터 9월 15일까지가 마지막 과세기간이고, 10월 25일까지 신고·납부합니다.
- 예정신고기간(1~3월, 7~9월)이 끝난 뒤에 폐업하는 경우도 있습니다. 폐업일이 11월 20일이고 7~9월분 예정신고를 이미 했다면, 그 부분은 빼고 10월 1일부터 11월 20일까지분만 12월 25일까지 신고합니다(같은 조 제1항 단서). 예정고지로 낸 세액은 확정신고 때 납부세액에서 뺍니다(같은 조 제2항제2호).
- 간이과세자도 폐업일이 속한 달의 다음 달 25일까지 확정신고를 합니다(같은 법 제67조제1항). 간이과세자는 1월 1일부터 폐업일까지가 과세기간입니다(같은 법 제5조제1항제1호·제3항).
- 이 신고에 앞서 본 간주공급분과 폐업 전 매출, 마지막 기간의 매입세액을 모두 담아야 합니다.
신고기한을 놓치면 무신고가산세 등이 붙을 수 있습니다(국세기본법 제47조의2). 폐업 정리에 바쁘다 보면 이 기한을 놓치기 쉬우니, 폐업일이 정해지면 바로 달력에 신고일을 적어 두세요.
5. 직원이 있었다면: 원천세와 지급명세서
사업을 접었더라도 직원이나 3.3% 사업소득자에게 돈을 준 달의 원천징수와 지급명세서는 따로 챙겨야 합니다.
- 원천세 납부: 원천징수한 소득세는 징수일이 속하는 달의 다음 달 10일까지 납부합니다(소득세법 제128조제1항). 폐업 달에 지급한 급여분은 그다음 달 10일입니다.
- 지급명세서: 근로소득·사업소득 등의 지급명세서는 원칙적으로 다음 연도 2월 말일(근로·사업소득은 3월 10일)까지 내지만, 폐업한 경우에는 폐업일이 속하는 달의 다음다음 달 말일까지 제출합니다. 일용근로자의 경우에는 폐업일이 속하는 달의 다음 달 말일입니다(같은 법 제164조제1항).
- 예: 폐업일이 9월 15일이면 근로·사업소득 지급명세서는 11월 30일, 일용근로자 지급명세서는 10월 31일까지입니다.
- 퇴직자 연말정산: 퇴직하는 근로자는 퇴직하는 달의 근로소득을 지급할 때 연말정산을 합니다(같은 법 제137조제1항). 폐업과 함께 직원을 모두 내보냈다면 마지막 급여 때 처리합니다.
3.3% 사업소득 등에 대해 간이지급명세서를 이미 제출했다면 그 부분은 지급명세서를 낸 것으로 보는 경우가 있으니 함께 확인하세요(같은 법 제164조제7항). 지급명세서를 늦게 내면 가산세가 붙을 수 있으니 폐업 달에 일정을 확인해 두시면 좋습니다. 4대 보험의 사업장 탈퇴 신고는 각 보험 소관 기관에 따로 해야 하며 이 글에서는 다루지 않습니다.
6. 병원·학원처럼 부가세가 면제되는 사업이라면
부가세가 면제되는 개인사업자는 폐업하더라도 그 과세기간의 사업장 현황을 다음 연도 2월 10일까지 신고합니다. 해당 과세기간 중 폐업한 사업자도 포함됩니다(소득세법 제78조제1항). 부가세 과세사업자가 부가세를 신고했다면 사업장 현황신고를 한 것으로 봅니다(같은 항 제2호). 자세한 내용은 사업장 현황신고 글을 참고해 주세요.
7. 종합소득세: 폐업한 해에도 다음 해 5월
소득세는 폐업한 해의 소득도 다음 해 5월 1일부터 5월 31일까지 확정신고합니다(소득세법 제70조제1항). 폐업했다고 신고 시기가 당겨지지 않고, 과세표준이 없거나 결손금이 있는 경우에도 신고 대상에 포함됩니다.
폐업 연도에 특히 확인할 것은 다음과 같습니다.
- 사업용 유형자산 처분: 복식부기의무자가 차량 및 운반구 등 대통령령으로 정하는 사업용 유형자산을 양도하면 그 소득이 사업소득으로 과세됩니다(소득세법 제19조제1항제20호). 폐업을 앞두고 차량을 팔았다면 장부에 반영했는지 확인해야 합니다.
- 결손금: 폐업 연도에 사업에서 결손금이 생기면 같은 해의 다른 소득금액에서 먼저 공제하고(같은 법 제45조제1항), 남은 이월결손금은 발생한 과세기간의 종료일부터 15년 이내 소득에서 공제합니다(같은 조 제3항). 장부를 쓰지 않고 추계로 신고하면 이월결손금 공제가 제한됩니다(같은 조 제4항). 폐업하더라도 장부와 증빙은 정리해 두세요.
- 중간예납: 직전 연도에 낸 소득세가 있으면 11월에 중간예납 고지서가 나올 수 있습니다. 폐업 시기에 따라 달라질 수 있으니 고지서가 오면 확인하세요. 1월부터 6월까지 소득으로 계산한 추계세액이 중간예납기준액의 30%에 못 미치면 11월 1일부터 30일 사이에 추계액으로 신고해서 낼 세금을 줄일 수 있습니다(같은 법 제65조제1항·제3항).
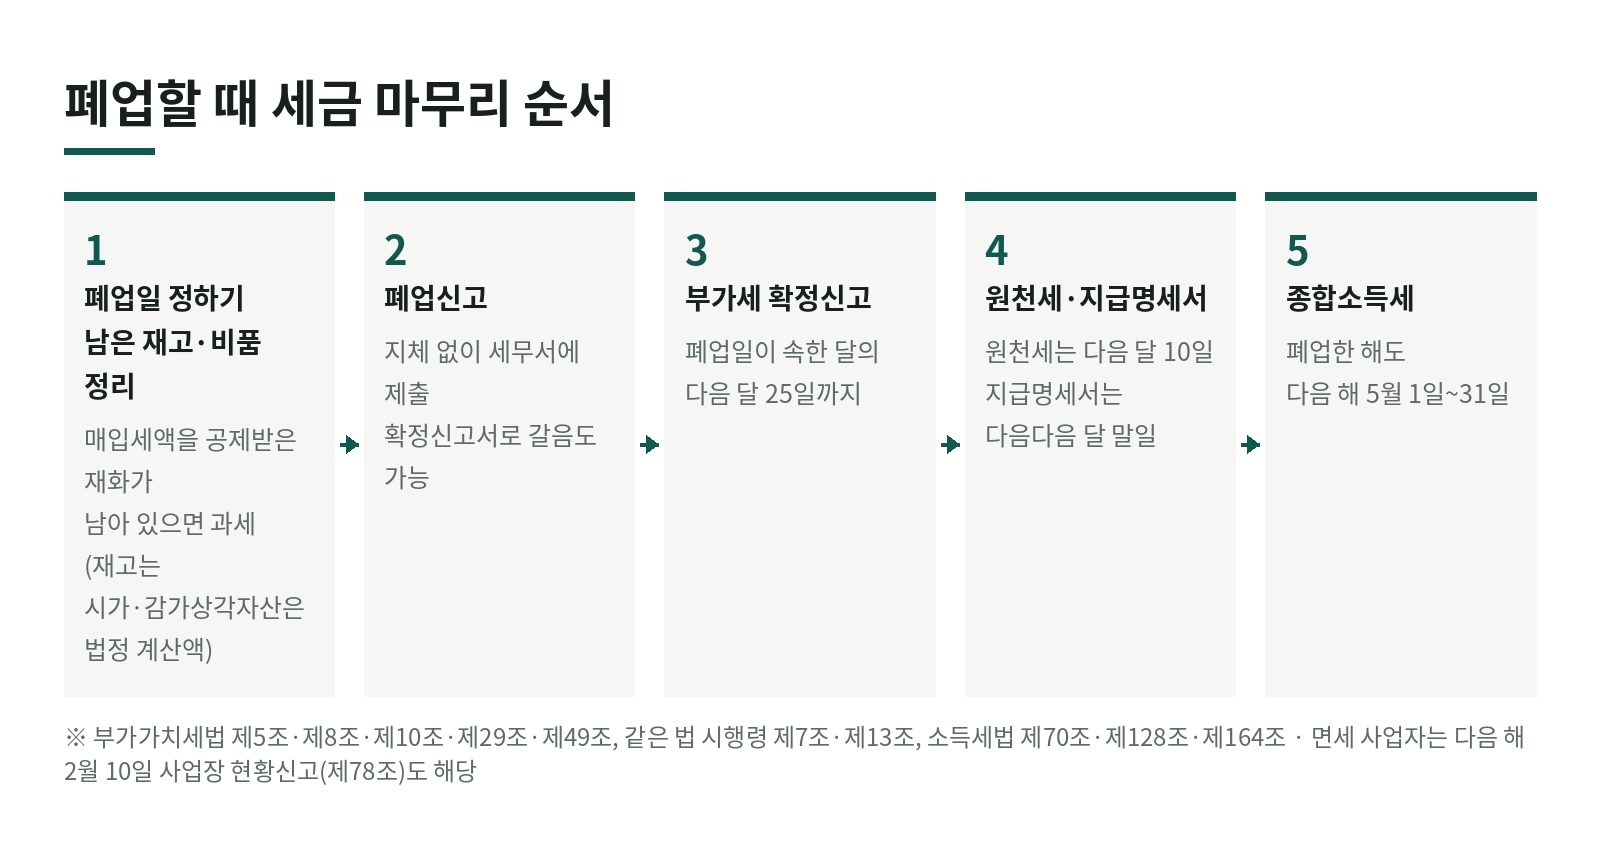
8. 한눈에 보는 순서
- 폐업일을 정하고 남은 재고·비품을 정리합니다(간주공급 확인).
- 폐업신고서를 제출합니다(지체 없이).
- 폐업일이 속한 달의 다음 달 25일까지 부가세 확정신고·납부를 합니다.
- 직원이 있었다면 원천세(다음 달 10일)와 지급명세서(다음다음 달 말일 등)를 챙깁니다.
- 다음 해 5월에 종합소득세를 신고합니다. 면세 사업자는 2월 10일 사업장 현황신고도 있습니다.
궁금한 점은 이 사이트의 「상담 신청」이나 메일(kicpa1658@gmail.com)로 편하게 문의해 주세요.
자주 묻는 질문
- 폐업하면 부가가치세 신고는 언제 해야 하나요?
- 폐업일이 속한 달의 다음 달 25일까지 확정신고를 합니다(부가가치세법 제49조제1항). 이때의 과세기간은 폐업일이 속한 과세기간의 개시일부터 폐업일까지입니다(같은 법 제5조제3항). 간이과세자도 같은 기한입니다(같은 법 제67조제1항).
- 폐업하는데 남은 재고나 비품에도 부가세를 내야 하나요?
- 매입세액을 공제받은 재고와 비품이 폐업할 때 남아 있으면 자기에게 공급한 것으로 보아 부가세를 냅니다(부가가치세법 제10조제1항·제6항). 과세표준은 재고는 폐업 시의 시가(같은 법 제29조제3항제3호), 비품·기계 같은 감가상각자산은 취득가액에서 지난 과세기간만큼 줄인 금액입니다(같은 조 제11항, 시행령 제66조).
- 폐업했는데 종합소득세 신고도 해야 하나요?
- 네, 폐업한 해의 소득도 다음 해 5월 1일부터 5월 31일까지 종합소득세를 확정신고합니다(소득세법 제70조제1항). 종합소득과세표준이 없거나 결손금이 있어도 신고 대상입니다(같은 항 괄호).
계약서와 상황을 함께 보면 결론이 달라질 수 있습니다.
상담 신청하기 →